Añadir Estrategias de Inversión en Google
Intel no ha estado pasando por buenos tiempos y los escépticos tenían motivos para desconfiar. A finales del año pasado, la atención de los mismos se centraba en la burocracia, ejecución y rentabilidad futura dada la enorme competencia y estar siempre detrás de sus grandes competidores. No obstante, las expectativas en torno a la IA y los acuerdos con fundiciones permitieron al fabricante de chips ofrecer a quienes confiaron una rentabilidad del 47.6% incluyendo dividendos. Aunque esto no significa que todo marche viento en popa, según Bailey Pemberton en Yahoo Finance.
Las acciones costaban 37.24 dólares al comienzo del período, y cualquiera que considerara invertir en Intel entonces tenía que elegir entre una historia de resurgimiento de productos prometedora y una reestructuración más lenta y compleja.
La hoja de ruta optimista describía un valor razonable de 79 dólares, que reflejaba las expectativas de un crecimiento de los ingresos del 10% y un margen de beneficio del 22% en cinco años, a medida que se lanzaban nuevos chips para PC y centros de datos.
La visión de reestructuración más cautelosa indicaba un valor razonable de 25.18 dólares, basado en un aumento de los ingresos del 3.5% anual y márgenes de beneficio que alcanzaran el 7.8%, mientras se establecían alianzas de IA y se impulsaban proyectos de fundición.
¿Cómo cambiaron los resultados la tesis de Intel?
Los últimos trimestres de Intel trajeron consigo importantes contratos y alianzas en el ámbito de la IA. Sin embargo, la prueba más clara del debate original provino de las cifras del tercer trimestre de 2026. Los ingresos alcanzaron los 16.513 millones de dólares, frente a los 13.653 millones del año anterior, pero el beneficio neto cayó a 3.320 millones y el margen neto pasó del 29.8% al 20.1%. Esta combinación de mayores ventas y menor rentabilidad afectaba tanto a los escenarios optimistas como a los cautelosos.
Todo el episodio se basó en una premisa que se aplica mucho más allá de Intel. Las esperanzas puestas en la reactivación de productos y la exposición a la IA aún requerían márgenes sólidos.
¿Qué refleja el reciente repunte de Intel?
Las acciones de Intel cotizan a 56.28 dólares tras una ganancia del 47.6% en el último año, y el valor razonable del análisis seleccionado se sitúa por debajo de esa cotización. El análisis se basa en la escala de Intel en PC, servidores y chips de IA, al tiempo que cuestiona hasta qué punto la recuperación puede mantener la credibilidad de la fabricación y los productos.
La pregunta clave ahora es qué debe seguir funcionando bien para que ese precio elevado se mantenga, y el análisis señala directamente un obstáculo que el comprador debe evaluar: que el esfuerzo de Intel por comprimir varios nodos de proceso nuevos en un corto período de tiempo no repita los problemas de ejecución del pasado mientras sus rivales defienden su liderazgo.
Intel ha sufrido importantes retrasos en la fabricación en años anteriores, y no hay garantía de que pueda cumplir con sus ambiciosas aspiraciones de desarrollar cinco nodos de proceso en cuatro años. Incluso si Intel logra recuperar la paridad de fabricación con TSMC, AMD se posiciona ahora como un diseñador de chips mucho más creíble en el espacio x86 para CPU de PC y servidores.
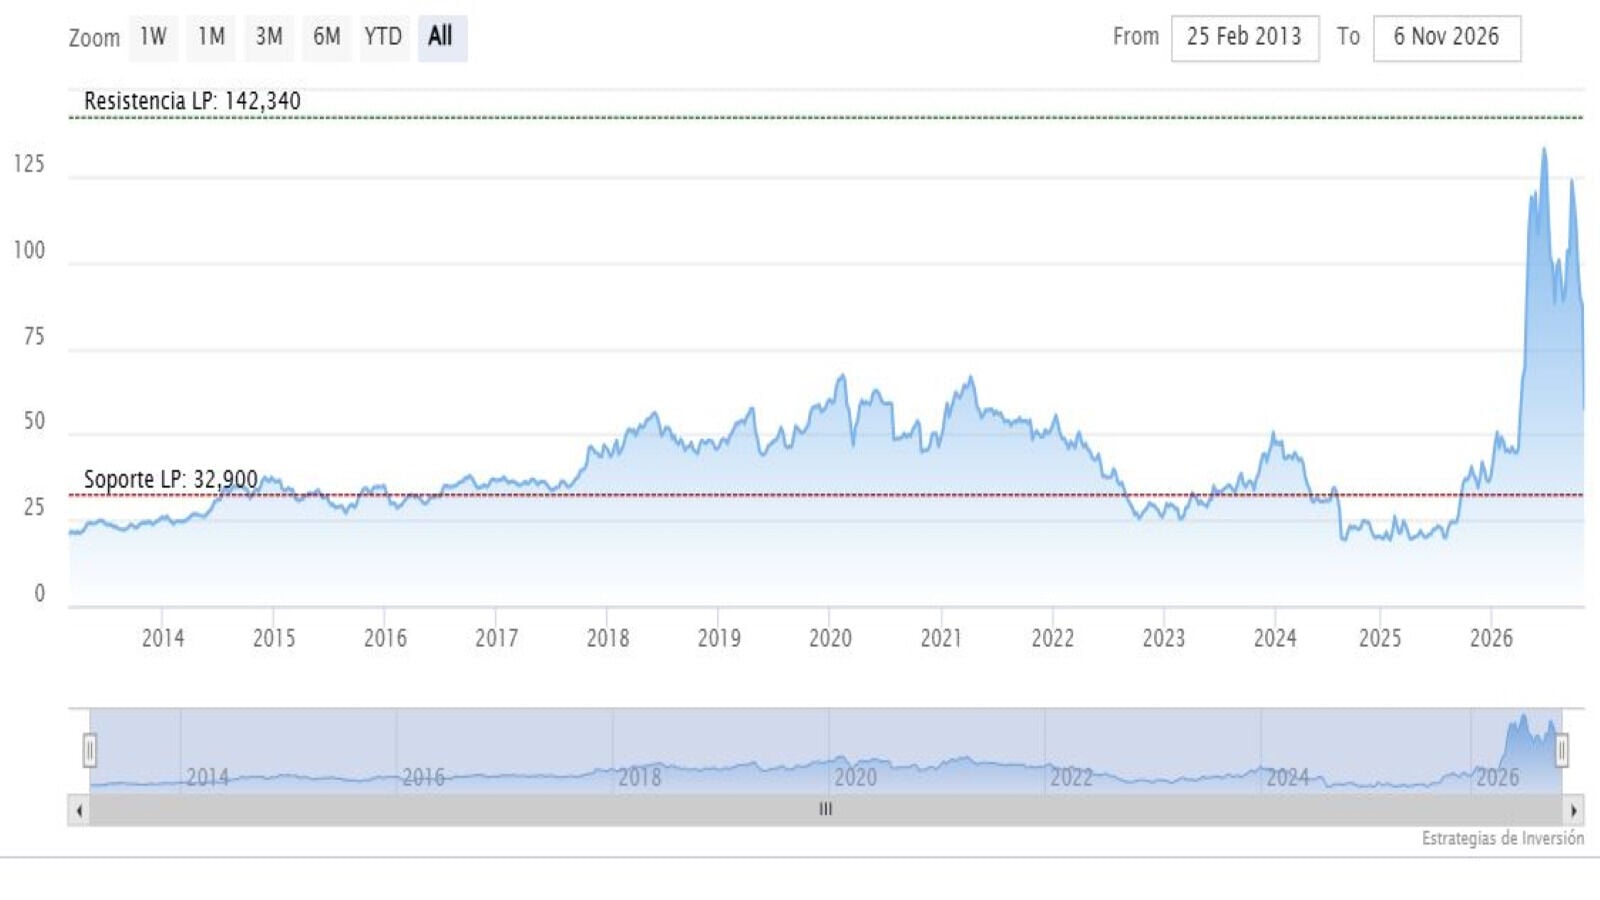
Intelcerraba el viernes al alza en los 56.28 dólares. La media móvil de 70 periodos se encuentra encima de las velas de los últimos seis días, RSI al alza en los 25 puntos y las líneas del MACD debajo del nivel de cero.
El soporte a mediano plazo se encuentra en los 52.06 dólares. Mientras, los indicadores de Ei se muestran en su mayoría bajistas.