Añadir Estrategias de Inversión en Google
Hablar de Alibabaes hablar del gigante del comercio electrónico chino. La firma no solo es una tienda online, sino que también cuenta con una inversión e integración en la inteligencia artificial o IA. A la incertidumbre sobre el desarrollo de la mencionada tecnología, la firma nos da dos motivos para comprar o no, una valoración que la sugiere como una inversión en valor y riesgos sustanciales dado el entorno regulatorio en China y las tensiones geopolíticas actuales, respectivamente.
Según datos de The Motley Fool, en el ejercicio fiscal finalizado el 31 de marzo de 2026 los ingresos alcanzaron aproximadamente los 153.700 millones de dólares, un crecimiento de aproximadamente el 2.7% en comparación con el ejercicio fiscal anterior. Además reportó una utilidad neta de aproximadamente 15.6 mil millones de dólares para este período, una disminución con respecto al año anterior.
Según su balance de marzo de 2026, el ratio de endeudamiento es de aproximadamente 0.2x y el ratio de liquidez corriente se sitúa en aproximadamente 1.3x.
En el informe del ejercicio fiscal finalizado el 31 de marzo de 2026, el flujo de caja libre fue negativo, de 7.6 mil millones de dólares.
¿Por qué no comprar?
Como decíamos al principio, Alibaba enfrenta riesgos sustanciales relacionados con el entorno regulatorio en China y las tensiones geopolíticas actuales que pueden afectar abruptamente sus operaciones de comercio electrónico nacionales o su negocio de computación en la nube.
Sin olvidar la presión de sus dos mayores competidores como PDD Holdings y JD.com y cualquier desaceleración en el gasto de los consumidores chinos.
¿Por qué comprar?
Alibaba cotiza a un PER futuro de 15.6x y un ratio P/S de 1.6x, lo que ubica a la compañía en el terreno de acciones de valor. Además es líder en la nube pública en China y propietaria de los modelos de código abierto y cerrado Qwen.
No obstante, Alibaba ha estado perdiendo cuota de mercado en el comercio electrónico frente a sus rivales. Lo que limita su capacidad para financiar sus proyectos de IA. Aunque este último negocio ha sido el único foco de crecimiento para la compañía con un 45% interanual y su valoración actual la deja en una mejor posición con sus competidores estadounidenses.
Aunque se espera que siga creciendo, algunas analistas se muestran escépticos sobre su capacidad para triunfar en el mercado chino y para expandir su negocio de servicios de IA más allá de China.
¿Qué dicen el resto de analistas?
Según Tipranks, Alibaba cuenta con la revisión de 14 compras. El precio objetivo promedio es de 186.86 dólares, con un máximo de 220.10 dólares y un mínimo de 140 dólares. Este precio objetivo promedio representa una variación del 97.99% respecto al cierre del viernes.
Markus Leistner, analista de DZ BANK AG, tiene un precio objetivo en los 140 dólares.
Joyce Ju, analista de Bank of America Securities, tiene un precio objetivo en los 178 dólares.
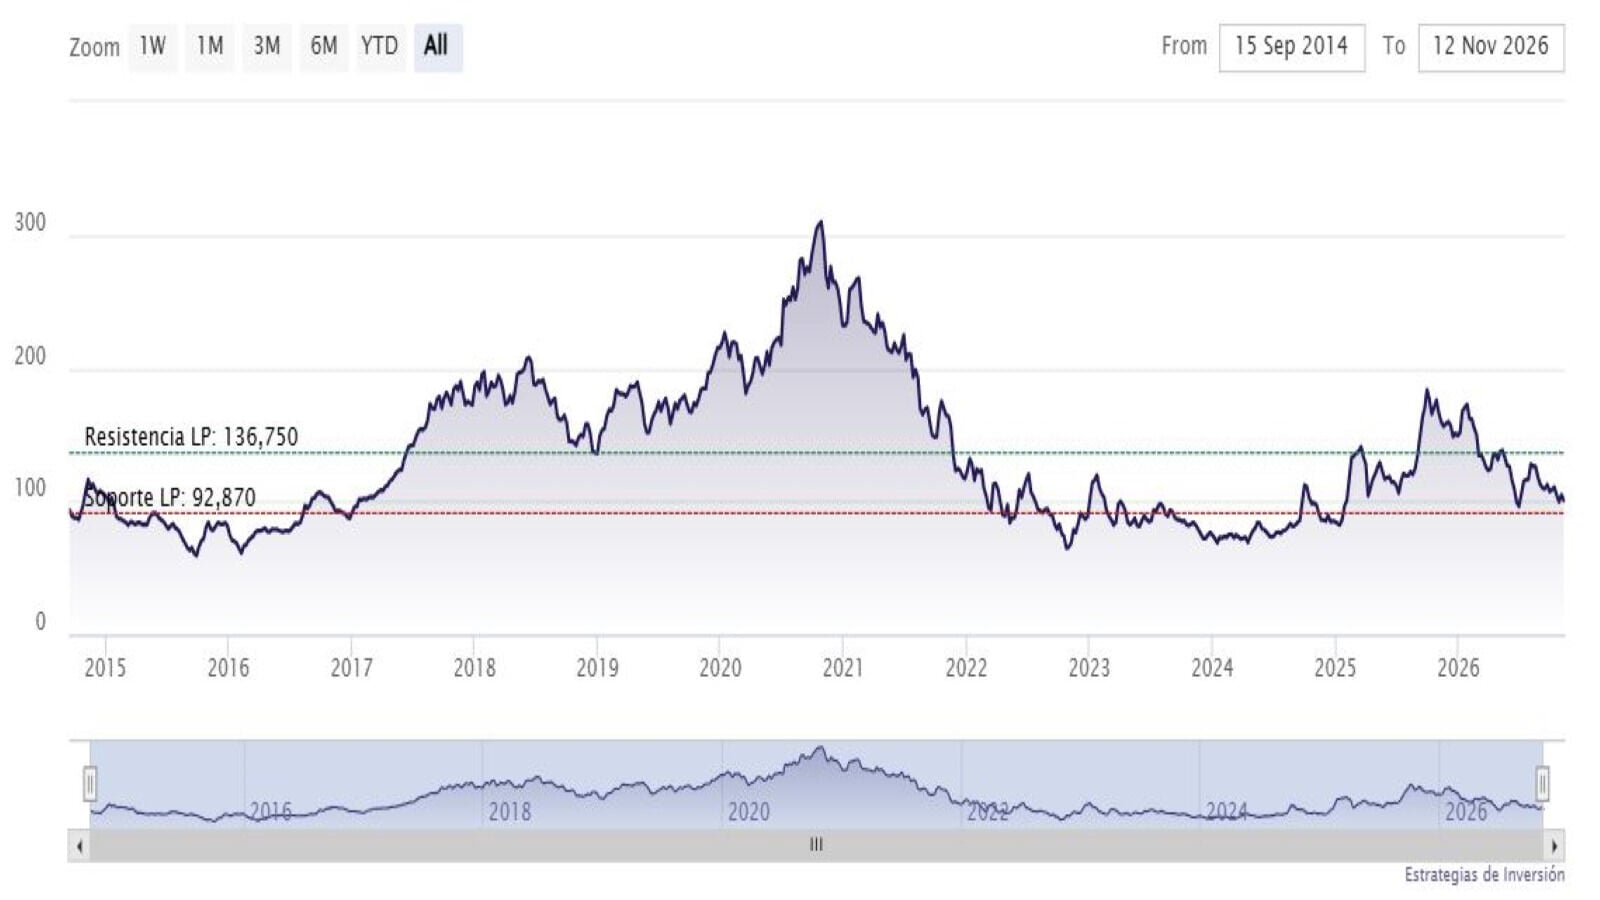
Alibaba cerraba el viernes a la baja con un gap bajista hasta los 94.36 dólares. La media móvil de 70 periodos se mantiene encima de las velas de los últimos treinta días, RSI a la baja en los 33 puntos y las líneas del MACD debajo del nivel de cero.
El soporte a mediano plazo se encuentra en los 93.45 dólares. Mientras, los indicadores de Ei se muestran bajistas.