Añadir Estrategias de Inversión en Google
Las 15 empresas con mayor capitalización bursátil del S&P 500representan ahora un 46,3% del valor de mercado del índice, lo que supone un récord. A modo de comparación, durante la burbuja de las puntocom de 2000, las 15 empresas con mayor capitalización bursátil representaban el 27,2% del índice.
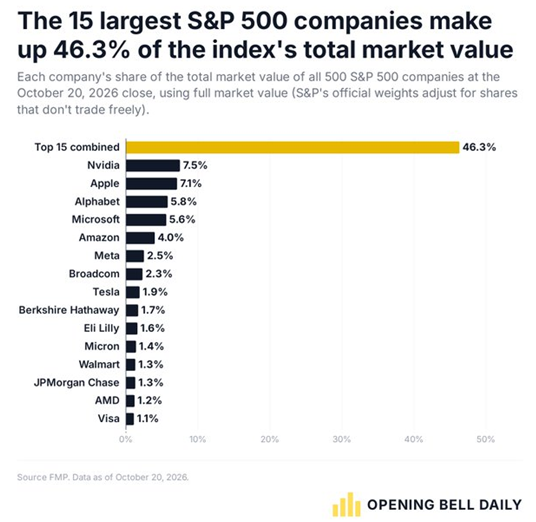
Esto se produce en un momento en el que NVIDIA, Apple, Alphabet y Microsoft representan el 7,5%, el 7,1%, el 5,8% y el 5,6%, respectivamente, lo que suma un total del 26,1%.
Y es que se prevé que Micron y NVIDIA representen el 36% del crecimiento de los beneficios del S&P 500 en la temporada de resultados del tercer trimestre. Esto se debe a que se prevé que Micron y Nvidia aporten 5,2 y 4,6 puntos porcentuales, respectivamente, al crecimiento interanual de los beneficios del índice, que se sitúa en el 27%.
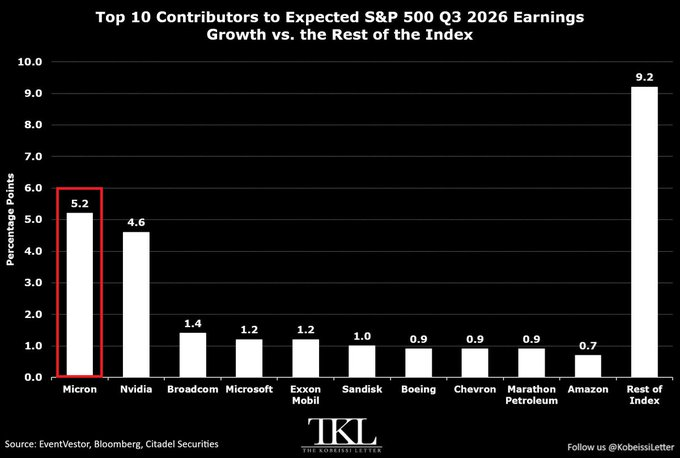
Por su parte, se prevé que las siguientes ocho empresas con mayor contribución sumen 8,2 puntos porcentuales, lo que representaría aproximadamente el 30% del crecimiento estimado de los ingresos netos del S&P 500.
Pero... ¿se está repitiendo la historia en el sector de la inteligencia artificial? Las empresas tecnológicas con los ratios más altos de capex respecto a los ingresos han obtenido unos resultados notablemente mejores que las de su sector con un capex más bajo, de forma similar a lo que ocurrió cerca del punto álgido de la burbuja de las puntocom de 2000.
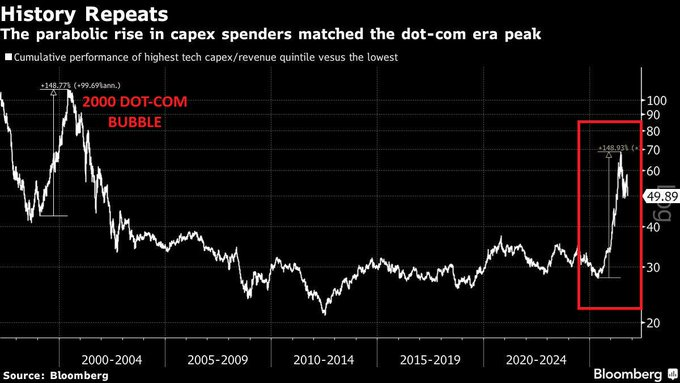
El grupo de empresas con un capex elevado se ha disparado casi un 150% desde su mínimo reciente, igualando el repunte registrado durante la era de las puntocom.