Más allá de las cifras
Macroeconomía
Añadir Estrategias de Inversión en Google
La semana pasada, los datos del mercado laboral estadounidense decepcionaron, con un aumento de solo 29.000 empleos no agrícolas (NFP), frente a los 133.000 del mes anterior. Paralelamente, la tasa de desempleo aumentó ligeramente del 4,1 % al 4,2 %, mientras que el crecimiento salarial mantuvo su tendencia a la baja, con un avance del 3,0 % interanual, frente al 3,1 % del mes anterior. La creación de empleo siguió mostrando una elevada volatilidad a nivel sectorial.
En cuanto a la actividad económica de Estados Unidos, el crecimiento del PIB del segundo trimestre se revisó al alza, del 1,5 % al 2,2 %, gracias a una demanda interna más sólida. La confianza empresarial descendió ligeramente según el índice manufacturero ISM, que se situó en 54,5, mientras que el índice PMI manufacturero aumentó ligeramente hasta 55,9. Ambos indicadores reflejaron una mejora de la percepción sobre los nuevos pedidos, aunque también nuevos incrementos en los precios de venta.
La inflación subyacente del gasto en consumo personal (PCE) de agosto se situó por debajo de las expectativas, con un aumento del 0,2 % mensual y del 3,0 % interanual, tras revisiones técnicas en el cálculo del índice. La confianza del consumidor, medida por el índice de Conference Board, disminuyó ante la preocupación por las perspectivas económicas y el desempleo. La inflación continuó siendo una fuente de inquietud, con las expectativas de inflación a seis meses aumentando de nuevo hasta el 6,1 % interanual.
En la eurozona, las presiones inflacionistas aumentaron debido a la subida de los precios de la energía. La estimación preliminar de septiembre mostró un repunte hasta el 3,8 % interanual, frente al 3,2 % de agosto, mientras que la inflación subyacente también se aceleró, del 2,4 % al 2,5 % interanual.
El PMI manufacturero aumentó más de lo previsto, hasta 52,9, frente a 52,7 el mes anterior. Mejoró la percepción sobre la producción y los nuevos pedidos, aunque también aumentaron los costes y los precios de venta registraron un fuerte incremento.
La confianza del consumidor de la eurozona descendió en septiembre, en un contexto de creciente preocupación por la situación económica y la inflación. Como consecuencia, las ventas minoristas se contrajeron en España y Francia, mientras que en Alemania mantuvieron una evolución positiva.
En Reino Unido, el PMI manufacturero aumentó ligeramente respecto al mes anterior, hasta 51,9. Los componentes ofrecieron señales mixtas, con solo un leve incremento de la producción y de los nuevos pedidos.
En Suiza, la inflación se aceleró hasta el 1,0 % interanual, principalmente debido a los precios de la energía. El índice de confianza empresarial KOF repuntó con fuerza, mientras que el PMI manufacturero descendió después de haber alcanzado un máximo el mes anterior.
Esta semana, los bancos centrales seguirán siendo el principal foco de atención, con la publicación de las actas del Comité Federal de Mercado Abierto (FOMC) y del informe de la última reunión del Banco Central Europeo (BCE).
En Estados Unidos, se espera que el índice ISM de servicios de septiembre se mantenga relativamente estable en 55,0, mientras que el PMI de servicios debería confirmar el repunte y mantenerse en un nivel elevado de 58,7, apoyado por una mejora de la percepción sobre los nuevos negocios, aunque los precios continúan aumentando. Se prevé que el índice preliminar de confianza del consumidor de la Universidad de Michigan correspondiente a octubre se mantenga en niveles bajos, en 47,7, frente a 48,1 en septiembre, debido a la persistente preocupación por la inflación.
En la eurozona, el PMI final de servicios debería confirmar el repunte registrado el mes anterior, pasando de 51,6 a 53,0, respaldado por la resistencia de la actividad, mientras que se espera que las ventas minoristas de agosto presenten una evolución desigual.
En Reino Unido, se espera que el PMI final de servicios confirme el modesto descenso registrado en septiembre, de 52,5 a 51,7, en un contexto de menor demanda interna y exportaciones más débiles, aunque con costes y precios al alza.
Renta Variable
La renta variable mundial registró pérdidas moderadas (MSCI ACWI, rentabilidad total: -0,7 %) en una semana marcada por la publicación de numerosos datos macroeconómicos y por la evolución de los tipos de interés. Un informe de empleo estadounidense peor de lo esperado modificó las perspectivas sobre los tipos y propició un repunte de las bolsas al final de la semana, compensando parcialmente el impacto negativo del fuerte aumento de las rentabilidades de la deuda a largo plazo —el bono estadounidense a 10 años alcanzó un máximo intr semanal del 5,34 %—, que había lastrado el sentimiento del mercado durante buena parte de la semana.
Más allá de los índices generales, el liderazgo del mercado siguió estando concentrado en pocos sectores. El Nasdaq 100, con un elevado peso tecnológico, avanzó un 0,7 % y alcanzó un nuevo máximo histórico, impulsado por el renovado interés por las compañías vinculadas a la inteligencia artificial. Mientras tanto, la renta variable estadounidense se mantuvo prácticamente estable en conjunto (S&P 500: -0,2 %).
Europa quedó rezagada (STOXX Europe 600: -1,1 %), con Francia (CAC 40: -2,1 %) e Italia (FTSE MIB: -2,7 %) como los mercados más afectados debido a las preocupaciones fiscales. Casi todos los sectores globales terminaron la semana en terreno negativo, con la excepción de tecnología (+1,4 %), que fue el sector con mejor comportamiento, y energía (+0,3 %).
El cambio de rumbo respecto a la tendencia negativa de la semana se produjo el viernes, tras conocerse un informe de empleo en Estados Unidos peor de lo esperado. El dato fue interpretado positivamente por los mercados de renta variable, ya que las probabilidades de una subida de tipos por parte de la Reserva Federal (Fed) en octubre se desplomaron. Los precios del petróleo también retrocedieron, aliviando aún más las tensiones, gracias a la mejora de los flujos de transporte marítimo a través del estrecho de Ormuz.
Por el momento, los factores macroeconómicos —principalmente el petróleo y los tipos de interés— están imponiéndose sobre la tendencia natural de la renta variable a seguir la evolución de los beneficios empresariales, que todavía se espera que crezcan un 36 % en 2026 para las compañías del MSCI ACWI.
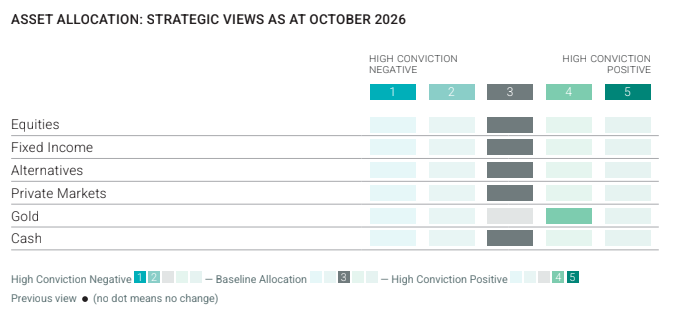
Interpretamos esta situación como una limitación a corto plazo y no como un cambio de tendencia, dado que se prevé que el crecimiento económico mundial continúe siendo sólido. Hasta que los tipos de interés y los precios del petróleo se estabilicen, mantenemos la postura ampliamente neutral que venimos adoptando desde el verano, aunque con un ligero sesgo positivo hacia Estados Unidos y el sector tecnológico.
De cara a la próxima semana, es probable que los mencionados factores macroeconómicos y la evolución geopolítica sigan siendo los principales focos de atención para los inversores, antes del inicio de la temporada de resultados del tercer trimestre, previsto para mediados de octubre.
Por el momento, el petróleo y los tipos de interés están pesando más que el sólido crecimiento de los beneficios empresariales, aunque consideramos que se trata de una limitación temporal y no de un cambio de tendencia.
Renta Fija
Los bonos del Tesoro estadounidense cotizaron durante la semana en niveles no vistos desde 2002. La rentabilidad del bono a 10 años alcanzó el 5,34 % el jueves por la mañana y la del bono a 30 años llegó al 5,69 %, antes de ceder parte de la subida al cierre de la semana. El bono a 2 años alcanzó un máximo del 4,96 % el martes, pero retrocedió hasta el 4,70 % el viernes por la tarde, para terminar la semana en el 4,82 %, a medida que la probabilidad de una subida de tipos en octubre descendía del 70 % a menos del 20 %.
Los datos de inflación fueron moderados y las cifras de empleo dieron cierto margen de maniobra a la Reserva Federal. Los miembros de la Fed también adoptaron durante la semana un tono más paciente. El vicepresidente Jefferson señaló que no existe urgencia por volver a subir los tipos, mientras que Kashkari afirmó que prevé una subida adicional este año y otra en 2027.
En Europa, la rentabilidad del Bund alemán a 10 años alcanzó el 3,65 %, su nivel más alto desde 2009, aunque terminó la semana en el 3,46 %. Esto ocurrió pese a que la inflación de la zona euro sorprendió al alza y a que Christine Lagarde afirmó ante el Parlamento Europeo que los efectos de segunda ronda sobre la inflación todavía no justificaban una respuesta más contundente que la actual.
Francia volvió a situarse en el centro de atención, con la rentabilidad de los OAT a 10 años acercándose al 5 %. El diferencial OAT–Bund se sitúa ahora en 150 puntos básicos, frente a los 85 puntos básicos de comienzos de septiembre, un nivel que solo se había alcanzado brevemente durante la crisis del euro de 2011-2012.
No mantenemos exposición directa a deuda pública francesa en nuestras carteras denominadas en euros y, pese a los niveles actuales, no tenemos intención de incorporarla, ya que no observamos suficiente voluntad política para abordar el déficit y el elevado nivel de deuda del país.
Moody’s tiene previsto revisar la calificación crediticia de Francia el 23 de octubre. La agencia mantiene actualmente una nota Aa3 con perspectiva negativa, por encima de las calificaciones A+ con perspectiva estable otorgadas por S&P y Fitch. A nuestro juicio, las tres calificaciones parecen poco acordes con la trayectoria de la deuda, el déficit y el contexto político del país.
Italia, que ha recibido menos atención, también ha registrado una ampliación de su diferencial frente al Bund de 40 puntos básicos desde comienzos de septiembre, hasta situarse en 120 puntos básicos, su nivel más elevado en más de doce meses.
Los gilts británicos apenas registraron variaciones, aunque la rentabilidad del bono a 30 años alcanzó el 6 % por primera vez desde 1998. Durante la semana, John Healey aprovechó su primer discurso en el congreso de su partido como canciller para comprometerse con el cumplimiento de las reglas fiscales, además de mantener un margen de seguridad frente a la incertidumbre.
Los diferenciales de crédito se ampliaron ligeramente en Investment Grade (IG), en 5 puntos básicos, pero de forma más significativa en High Yield (HY) y mercados emergentes (EM), con aumentos de 15 puntos básicos, y en los bonos Additional Tier 1 (AT1), donde el incremento fue de 35 puntos básicos. Francia representa aproximadamente un 20 % del índice de AT1.
En el conjunto de la semana, los Treasuries retrocedieron un 0,1 %, el Investment Grade un 0,4 %, el High Yield un 0,6 %, los AT1 un 1,2 % y los mercados emergentes un 1,5 %.
Las rentabilidades de los bonos alcanzaron máximos de varios años antes de moderarse al reducirse las expectativas de nuevas subidas de tipos, mientras que Francia acaparó la atención, con el diferencial OAT–Bund en niveles no vistos desde la crisis del euro.
Divisas y materias primas
La semana pasada, el EUR/USD cayó hasta mínimos ligeramente superiores a 1,12, y el movimiento bajista ha continuado este lunes. Los diferenciales OAT–Bund han seguido ampliándose a un ritmo más rápido y hasta niveles superiores a los registrados durante la crisis de deuda soberana de la eurozona. Las rentabilidades estadounidenses en los tramos cortos de la curva continúan elevadas, y los diferenciales a 2 años son coherentes con niveles más bajos del EUR/USD. Esta semana habrá pocas publicaciones macroeconómicas relevantes, por lo que es probable que los mercados centren su atención en la evolución de los diferenciales, lo que mantiene los riesgos a la baja para el euro.
El dólar estadounidense subió la semana pasada hasta niveles superiores a 102 en el índice DXY, apoyado por unos sólidos datos de PCE. La publicación de unas cifras de empleo NFP inferiores a lo esperado no lastró al billete verde, dado que el mercado sigue centrando su atención en la inflación. El principal acontecimiento de esta semana será la publicación de las actas de la reunión de septiembre del FOMC. Es probable que el mercado se fije especialmente en el tono respecto a las perspectivas de inflación y en cualquier señal de compromiso con nuevas subidas de tipos. El contexto general continúa siendo favorable para nuevas apreciaciones del dólar.
El EUR/CHF cayó por debajo de 0,93, reflejando la ampliación del diferencial OAT–Bund mencionada anteriormente. El EUR/CHF sigue siendo el mejor indicador del mercado de divisas para reflejar la ampliación de los diferenciales dentro de la eurozona, y este factor debería imponerse sobre el diferencial de tipos a 2 años entre ambas divisas. Dado que esta semana habrá pocas referencias macroeconómicas relevantes, el EUR/CHF probablemente seguirá evolucionando en función de los movimientos de los OAT franceses.
El oro retrocedió hasta niveles cercanos a 4.150 dólares por onza. Cabe destacar que su caída ha sido considerablemente menor de lo que cabría esperar teniendo en cuenta el fuerte aumento tanto de los tipos de interés nominales como reales. Esta aparente pérdida de correlación sugiere que el potencial bajista del oro desde los niveles actuales es limitado. Además, el posicionamiento tanto en ETF como en futuros ha mostrado una menor sensibilidad a las recientes caídas del precio, lo que apunta a que los inversores están adoptando una perspectiva de más largo plazo.
Mantenemos una visión ampliamente constructiva sobre el oro a medio plazo y prevemos que pueda volver a situarse por encima de los 5.000 dólares por onza durante el primer trimestre de 2027.
El EUR/CHF ha caído por debajo de 0,93 y, ante la escasez de datos relevantes esta semana, debería seguir de cerca la evolución de los OAT como principal referencia del mercado de divisas para medir la ampliación de los diferenciales en la eurozona.