
Añadir Estrategias de Inversión en Google
¿Por qué están subiendo los tipos de interés estadounidenses a largo plazo?
La respuesta suele girar en torno a la Reserva Federal, los datos sobre la inflación o el último anuncio de política monetaria. Estos factores son importantes, sobre todo en los periodos más cortos. Sin embargo, pueden enmascarar un cambio estructural más profundo.
El mundo exige más capital
La Fed fija el tipo de interés de referencia a un día e influye en las condiciones financieras. Ahora bien, no determina por sí sola el rendimiento de un bono del Tesoro a 10 años. Los tipos a largo plazo también reflejan las expectativas de crecimiento e inflación, el equilibrio entre el ahorro y la inversión, y la remuneración que exigen los inversores a cambio de invertir su capital durante una década.
Demanda de capital: del descenso al aumento
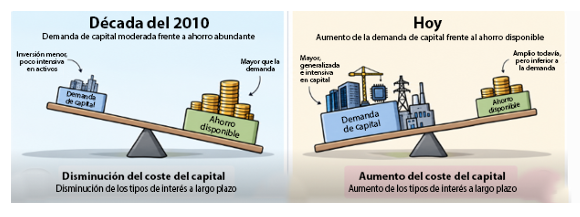
Como ya hemos señalado con anterioridad, la década de 2010 se caracterizó por el descenso de la demanda de capital. Las empresas externalizaron la producción, optimizaron las cadenas de suministro mundiales y adoptaron, cada vez más, modelos de negocio con pocos activos. El software sustituyó al hardware. La propiedad intelectual sustituyó a las fábricas. Muchas empresas aumentaron sus beneficios sin realizar inversiones proporcionales en capacidad física.
En lugar de destinarse a nuevas instalaciones, sistemas eléctricos o cadenas de suministro, el capital solía repartirse entre los accionistas.
En resumen, la demanda de financiación se mantuvo moderada en comparación con la oferta disponible de ahorro mundial, lo que contribuyó a contener los tipos de interés reales y los rendimientos de los bonos a largo plazo. Los bancos centrales reforzaron este entorno, pero no fueron ellos quienes crearon la economía subyacente.
La situación actual es prácticamente la contraria.
Se están destinando grandes volúmenes de capital a los centros de datos, las instalaciones de semiconductores, la generación de energía, los sistemas de transmisión, las capacidades de defensa, las fábricas y el refuerzo de las cadenas de suministro. Muchas de estas inversiones son necesarias desde un punto de vista estratégico, muestran un carácter largoplacista y es poco probable que se reviertan con rapidez, además de que requieren enormes cantidades de dinero, mano de obra, energía, equipamiento y tiempo.
Y todas ellas se están produciendo al mismo tiempo.
Cuando la demanda de inversión aumenta en relación con la oferta disponible de ahorro, se ejerce una presión al alza sobre el coste del capital. Por lo tanto, el aumento de los tipos de interés a largo plazo no debería considerarse únicamente como una reacción a la próxima decisión de la Fed, sino también como una señal del mercado que refleja una economía más intensiva en capital.
Gráfico 1:
La IA está presente en ambas fases
La inteligencia artificial es crucial en este cambio, ya que está afectando a ambas fases del ciclo del capital.
En los primeros eslabones, el desarrollo de la IA requiere una inversión material extraordinaria. Puede que la tecnología parezca ligera, pero la infraestructura que la sustenta sí tiene peso. Los centros de datos, los chips, la memoria, la energía, la refrigeración y las redes son elementos que requieren una mayor intensidad de capital.
En las fases posteriores, la IA está reduciendo las barreras de entrada y permitiendo que nuevos competidores se hagan con una parte de los beneficios ya consolidados.
Por consiguiente, puede que las empresas tengan que invertir más capital para crecer o, simplemente, para mantener los beneficios actuales, incluso aunque la competencia haga que la rentabilidad de ese capital sea menos segura.
Qué supone para los inversores
Algunas empresas obtendrán una rentabilidad atractiva por sus inversiones. Otras empresas realizarán un gasto importante solo para proteger su cuota de mercado y sus márgenes de beneficio. La diferencia entre ambos grupos debería ser cada vez más evidente.
Por este motivo, la subida de los tipos de interés, los cambios en el liderazgo del mercado y las oportunidades que ofrece la gestión activa no son cuestiones independientes entre sí. Son diferentes manifestaciones del mismo cambio de régimen.
Los últimos diez años han beneficiado a aquellas empresas que han sido capaces de crecer utilizando poco capital adicional y defendiendo fuentes de beneficios excepcionalmente duraderas. Es posible que esta próxima fase marque la diferencia entre las empresas que aún puedan multiplicar su capital con una rentabilidad atractiva y aquellas que se vean obligadas a invertir solo para defenderse de nuevas amenazas competitivas. Los tipos son el síntoma. El ciclo del capital es la causa. Y este ciclo parece ser fundamentalmente diferente del anterior

