Añadir Estrategias de Inversión en Google
Las previsiones de consenso, que apuntan a un dólar estadounidense más débil y a unos rendimientos de los bonos del Tesoro más bajos, junto con nuestra hipótesis de posicionamiento conservador, apuntan a un precio del oro de aproximadamente 4.800 dólares por onza para el tercer trimestre de 2027, según nuestros modelos de previsión internos. La demanda institucional y de los bancos centrales sigue siendo un factor de apoyo, mientras que el riesgo de dominancia fiscal podría reforzar el atractivo del oro como reserva de valor si las presiones de financiación del Gobierno minaran la confianza en la política monetaria.
Una base más sólida tras la corrección
El oro entra en el último trimestre de 2026 en una situación más sólida tras el brusco cambio de tendencia de su anterior repunte. A principios de año, el oro experimentaba una fuerte subida y con un rendimiento superior a la mayoría de los demás activos. Desde entonces, los precios han vuelto a situarse en niveles similares a los de diciembre de 2025, lo que ha revertido en gran medida las ganancias excepcionales que nuestro modelo tuvo dificultades para explicar durante gran parte de 2025 y principios de 2026.
Ahora que los precios se sitúan mucho más cerca de los que sugiere nuestro modelo, las dificultades de valoración que se registraban anteriormente han disminuido. Creemos que gran parte de la corrección ya ha quedado atrás, aunque siguen siendo posibles nuevos retrocesos. La relativa resiliencia del oro durante el último mes refuerza nuestra confianza en que los catalizadores positivos podrían empezar a cobrar impulso.
Resiliencia ante las dificultades del mercado de bonos y del dólar
La atención se ha ido centrando cada vez más en el mercado de renta fija. El elevado nivel de deuda pública y las importantes necesidades de refinanciación han suscitado dudas sobre la sostenibilidad fiscal y sobre la remuneración que exigen los inversores para mantener deuda soberana. Además, el importante volumen de endeudamiento destinado a financiar la inteligencia artificial (IA) y otras inversiones tecnológicas aumenta la oferta de deuda que los mercados deben absorber.
Estas presiones crean un entorno complicado para la renta fija. El oro, en cambio, se ha mantenido relativamente estable en los últimos meses. Su resiliencia sugiere que los inversores están sopesando su función como reserva de valor frente al coste de oportunidad asociado a unos rendimientos más elevados.
La relación entre el oro y los bonos del Tesoro estadounidense protegidos contra la inflación se ha vuelto menos fiable en los últimos años. No obstante, la evolución reciente del oro ha sido más sólida de lo que cabría esperar basándose únicamente en esa relación histórica.
Gráfica 1: Oro frente a tipos reales (rendimiento de los valores del Tesoro protegidos contra la inflación)
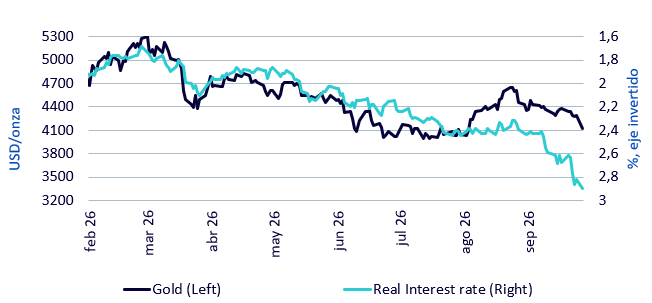
Fuente: Bloomberg Finance L.P. WisdomTree, de febrero de 2026 a octubre de 2026. La rentabilidad histórica no es indicativa de la rentabilidad a futuro y cualquier inversión puede perder valor.
Se observa una tendencia similar en la relación entre el oro y el dólar estadounidense. A pesar de la fortaleza del dólar, el oro se ha mantenido mejor de lo que cabría esperar dada su tradicional relación inversa con la divisa.
Gráfica 2: Cesta de oro y dólar estadounidense
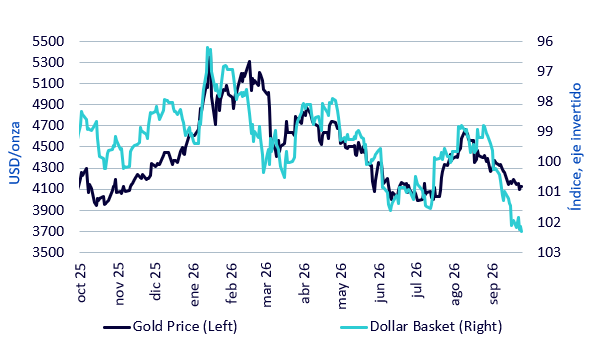
Fuente: Bloomberg Finance L.P. WisdomTree, de octubre de 2025 a octubre de 2026. La rentabilidad histórica no es indicativa de la rentabilidad a futuro y cualquier inversión puede perder valor.
Unas nuevas subidas de los rendimientos de la renta fija y un dólar más fuerte seguirían ejerciendo presión a la baja sobre el oro. Sin embargo, la experiencia reciente sugiere que el efecto podría ser menos pronunciado de lo que indican las relaciones históricas, sobre todo cuando el aumento de los rendimientos refleja la preocupación por la credibilidad fiscal.
Las previsiones de consenso apuntan a un dólar más débil y a unos rendimientos nominales de los bonos del Tesoro más bajos durante el próximo año. Si esas previsiones resultan acertadas, dos factores adversos recientes se convertirían en favorables dentro de nuestro marco de modelización tradicional.
Un resultado alternativo también podría reforzar el atractivo del oro como inversión. Si las presiones del mercado de renta fija reflejan preocupaciones más profundas sobre la sostenibilidad de la deuda, el hecho de no abordar dichas preocupaciones podría socavar la confianza en los activos soberanos y aumentar la demanda de oro. La distinción es importante: unos rendimientos más elevados, impulsados por un crecimiento más sólido y una política monetaria más restrictiva, pueden lastrar el precio del oro, mientras que unos rendimientos más elevados asociados a un deterioro de la credibilidad fiscal también pueden reforzar la demanda de este metal.
El papel defensivo del oro a lo largo del ciclo económico
Nuestro análisis histórico ofrece otra perspectiva sobre las características defensivas del oro. Utilizando el Indicador Compuesto Adelantado (CLI, por sus siglas en inglés) de la Organización para la Cooperación y el Desarrollo Económicos (OCDE), dividimos el ciclo económico en cuatro fases: recesión, desaceleración, expansión y auge. Según nuestra clasificación, la recesión y el auge representan cada uno el 10 % de las observaciones mensuales, mientras que la desaceleración y la expansión representan cada una el 40 %.
Al comparar la rentabilidad mensual de la renta variable y del oro con estas fases, se observa que el mejor rendimiento medio del oro se produjo en la categoría de recesión. Una desaceleración moderada no resultó tan favorable. Esto sugiere que las características defensivas del oro han resultado especialmente valiosas durante los periodos de debilidad cíclica más acusada, aunque las medias históricas no garantizan protección en todas las fases bajistas.
Gráfica 3A: Rendimiento medio en distintos regímenes económicos
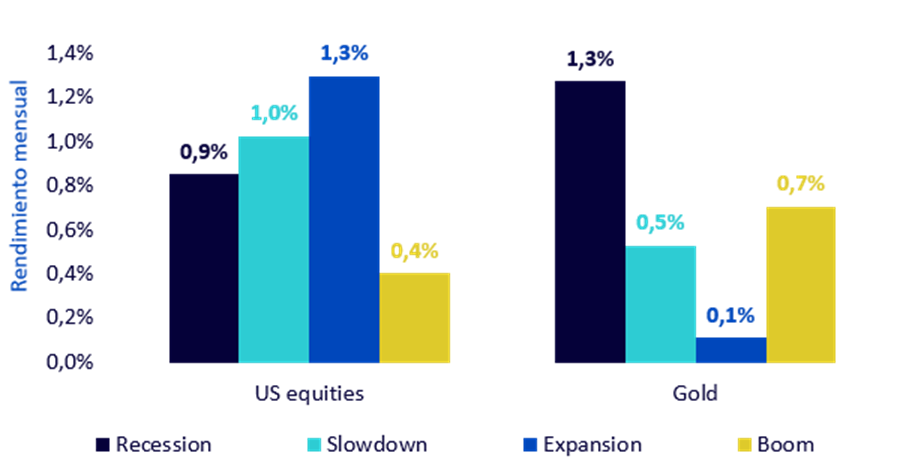
Gráfica 3B:CLI de la OCDE por régimen
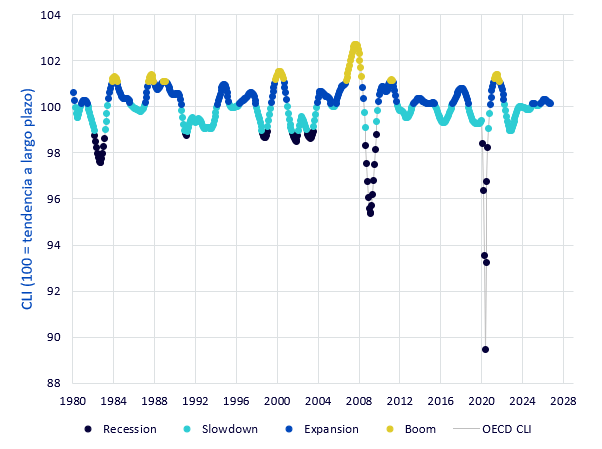
Fuente: WisdomTree, OCDE y Bloomberg. El indicador compuesto adelantado de la OCDE ofrece señales tempranas y cualitativas de los puntos de inflexión en la actividad económica con respecto a su tendencia a largo plazo. Utilizamos las series ajustadas en amplitud. Las fases del ciclo económico siguen la clasificación de WisdomTree y no se corresponden necesariamente con las definiciones oficiales de recesión. Las acciones estadounidenses están representadas por el índice S&P 500 Total Return; para el oro se utilizan los precios de la tarde de la LBMA. Datos mensuales desde enero de 1980 hasta septiembre de 2026. La rentabilidad histórica no es indicativa de la rentabilidad a futuro y cualquier inversión puede perder valor.
La prima del modelo se ha reducido en gran medida
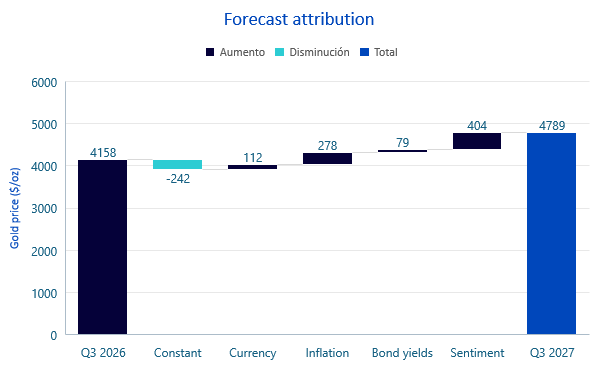
La prima del oro con respecto a nuestro modelo se ha reducido considerablemente desde 2025 y principios de 2026. Los precios reales y los estimados por el modelo están ahora, en términos generales, alineados, lo que sugiere que un nuevo repunte comenzaría con una prima del modelo menor que la que caracterizó al repunte anterior.
Gráfica 4: Atribución de los precios del oro
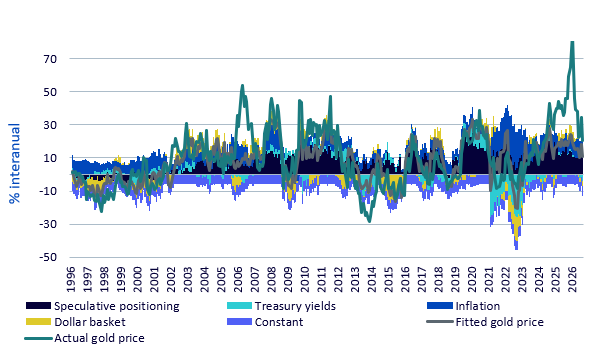
Fuente: Modelo de precios del oro de Bloomberg y WisdomTree. Datos a septiembre de 2026. El precio del oro estimado es el valor que sugiere el modelo a partir de las variables explicativas de cada periodo; no se trata necesariamente de una previsión fuera de la muestra. La constante es el punto de intersección de la regresión y no debe interpretarse como un factor económico independiente. La rentabilidad histórica no es indicativa de la rentabilidad a futuro y cualquier inversión puede perder valor.
Los nuevos compradores institucionales amplían la demanda
Hay tres novedades que merecen una atención especial: la apertura de la inversión en oro a determinadas aseguradoras chinas, la posibilidad de que los fondos de pensiones indios inviertan en fondos cotizados (ETFs) de oro y plata, y el aumento de las reservas de oro de Tether, el emisor de la stablecoin USDT.
China puso en marcha su programa piloto de seguros en febrero de 2025, mientras que la India amplió las posibilidades de inversión de los fondos de pensiones hacia finales de 2025. Estos cambios ampliaron la base potencial de inversores institucionales en oro. Los flujos de los productos cotizados en bolsa (ETPs) relacionados con el oro de China y la India se intensificaron en esos periodos, aunque esos flujos agregados no permiten determinar cuánto compraron las aseguradoras o los fondos de pensiones. Atraen a un abanico más amplio de inversores, aunque parte de la actividad institucional puede tener lugar a través de otros canales.
Nuestra interpretación es que las asignaciones iniciales realizadas por los nuevos inversores podrían haber contribuido al repunte inicial de la demanda. Si esas compras supusieran la creación de posiciones estratégicas, su impacto inicial en los precios podría ser mayor que el de las asignaciones posteriores. Unas compras más moderadas seguirían respaldando la demanda, pero no generarían necesariamente el mismo ritmo de subida de los precios. Un mayor crecimiento del número de instituciones participantes o de las asignaciones de cartera podría ampliar ese apoyo.
Gráfica 5: Flujos de los ETFs de China frente a los de la India (millones de dólares estadounidenses, mensuales)
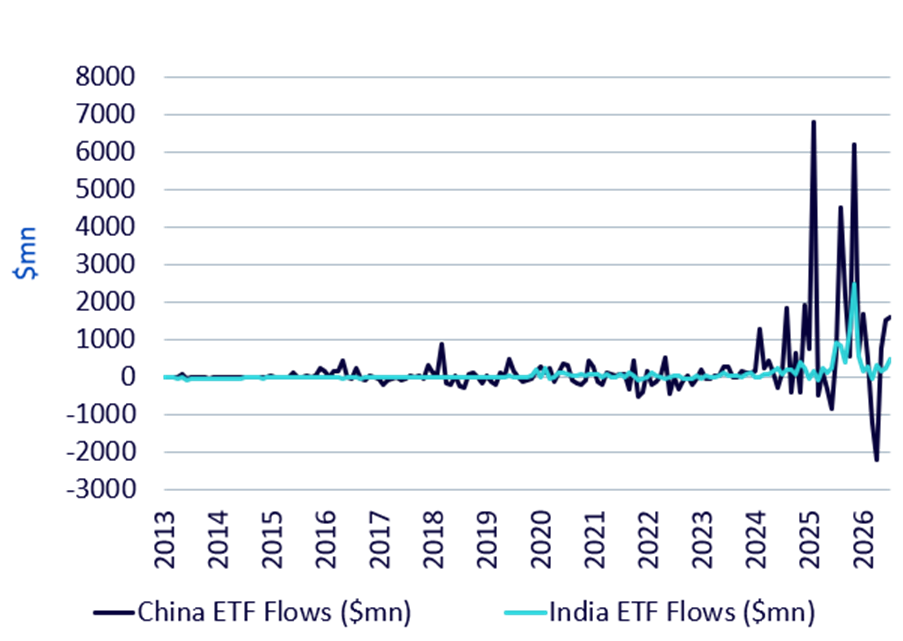
Fuente: Consejo Mundial del Oro y WisdomTree. De septiembre de 2013 a septiembre de 2026. La rentabilidad histórica no es indicativa de la rentabilidad a futuro y cualquier inversión puede perder valor.
Tether sigue siendo un comprador importante
Tether se ha convertido también en una fuente importante de demanda institucional de oro. Sus compras de reservas son distintas del oro que respalda su token de oro independiente, el XAU₮. La magnitud de sus compras le ha conferido una importancia comparable a la de algunos de los bancos centrales que más compran a título individual.
Nuestras estimaciones indican que las compras se moderaron en el primer semestre de 2026 en comparación con la segunda mitad de 2025, aunque siguieron siendo considerables. El aumento de los precios del oro podría explicar en parte la disminución del tonelaje si las compras se ajustaron a una asignación del dólar prácticamente estable, aunque la información disponible no establece una política de asignación fija. Las compras futuras dependerán del crecimiento de las reservas y de las decisiones relativas a la cartera, así como del precio del oro.
Gráfica 6: Compras trimestrales estimadas de oro por parte de Tether (2025 y 2026)
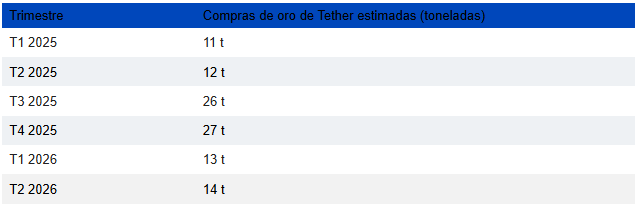
Fuente: WisdomTree realiza sus estimaciones basándose en las certificaciones trimestrales de las reservas de Tether y en los precios del oro de la LBMA. Del primer trimestre de 2025 al segundo trimestre de 2026. Las compras estimadas deben distinguir entre las variaciones en las tenencias físicas y las variaciones en su valor de mercado, y excluir el respaldo en XAU₮ cuando proceda. La rentabilidad histórica no es indicativa de la rentabilidad a futuro y cualquier inversión puede perder valor.
Demanda de los bancos centrales: fuerte apoyo, transparencia limitada
La demanda de los bancos centrales sigue siendo otra fuente importante de apoyo. Las compras aumentaron notablemente a partir de 2022, en un contexto marcado por las sanciones a Rusia y un mayor interés por la diversificación de las reservas. Sin embargo, la escasa transparencia hace que resulte difícil incorporar esta demanda de forma fiable en nuestro modelo.
Las variaciones de las reservas que figuran en las Estadísticas Financieras Internacionales (IFS, por sus siglas en inglés) del Fondo Monetario Internacional (FMI) y en los datos publicados a nivel nacional solo reflejan una parte de la actividad total estimada. Las estimaciones más amplias del Consejo Mundial del Oro, elaboradas en colaboración con Metals Focus, incluyen transacciones no declaradas, pero se publican con retraso y pueden sufrir revisiones sustanciales.
Las últimas estimaciones muestran un fuerte repunte de las compras netas durante el segundo trimestre de 2026, tras un primer trimestre revisado que se situó en niveles mucho más bajos. La magnitud de esas revisiones refuerza la necesidad de actuar con cautela a la hora de extraer conclusiones a partir de un solo trimestre.
Gráfica 7: Demanda de oro de los bancos centrales
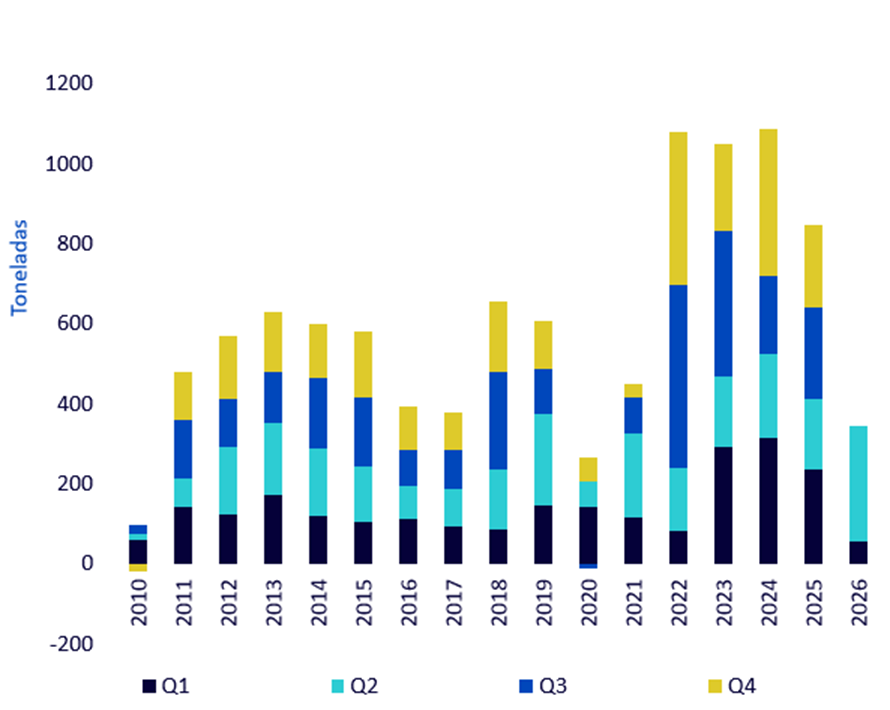
Fuente: WisdomTree, Consejo Mundial del Oro, del primer trimestre de 2010 al segundo trimestre de 2026. La rentabilidad histórica no es indicativa de la rentabilidad a futuro y cualquier inversión puede perder valor.
Los datos mensuales disponibles indican que las compras continuaron durante el tercer trimestre. Las compras registradas por China se aceleraron, mientras que Polonia siguió siendo un comprador destacado al continuar aumentando su asignación de oro. Estas compras ponen de manifiesto un interés constante por la diversificación de las reservas, aunque la actividad registrada sigue siendo un indicador incompleto de la demanda total.
La venta también requiere de perspectiva. Rusia ha informado de una reducción de sus tenencias de oro, mientras que Turquía realizó ventas importantes a principios de año. Las razones y los cálculos que subyacen a las variaciones de las reservas no siempre se revelan en su totalidad. En el caso de Turquía, la movilización de oro ante las presiones sobre la moneda pone de manifiesto su función como fuente de liquidez en períodos de estrés.
El carácter defensivo del oro no impide venderlo cuando se necesita liquidez con urgencia. En momentos de tensión aguda en los mercados, los inversores y los gestores de reservas pueden recurrir al oro precisamente porque es un activo líquido y conserva su valor. Esas ventas pueden lastrar los precios inicialmente, sin que ello suponga necesariamente un perjuicio para su atractivo como inversión a largo plazo.
Perspectivas: disminución de los vientos en contra y riesgos fiscales persistentes
En cuanto a las perspectivas, las previsiones económicas de consenso apuntan a una relajación gradual de las presiones macroeconómicas que han lastrado el precio del oro. Se prevé que el dólar se deprecie y que bajen los rendimientos nominales de los bonos del Tesoro. También se prevé que la inflación se modere, en consonancia con una política monetaria más restrictiva y una eventual disminución de las interrupciones energéticas relacionadas con Oriente Medio.
Combinamos esas previsiones macroeconómicas con nuestra propia hipótesis conservadora sobre el posicionamiento especulativo en los futuros del oro: 150.000 contratos, por debajo de la media a largo plazo, que se sitúa en torno a los 200.000. Según estas hipótesis, nuestro modelo apunta a un precio del oro de 4.789 dólares estadounidenses por onza para el tercer trimestre de 2027, es decir, aproximadamente 4.800 dólares por onza.
Sin embargo, las preocupaciones fiscales que destacamos en nuestras previsiones para el año 2025 siguen sin resolverse. El elevado nivel de deuda pública y el aumento de los costes del servicio de la deuda incrementan el riesgo de dominancia fiscal: una situación en la que las necesidades de financiación del Estado limitan la política monetaria y comprometen la consecución de la estabilidad de precios. Si mantener unos tipos de interés lo suficientemente restrictivos resultara difícil desde el punto de vista político o financiero, los bancos centrales podrían verse sometidos a presiones para relajar su política monetaria antes de que la inflación se haya contenido de forma duradera.
Un resultado así no implicaría necesariamente una bajada de los rendimientos de los bonos a largo plazo. Los inversores podrían exigir una mayor compensación por la inflación y el deterioro de la credibilidad de las políticas monetarias, incluso aunque los bancos centrales bajen los tipos de interés oficiales. Por lo tanto, el oro podría enfrentarse a un obstáculo ya conocido, como son los rendimientos nominales más altos, al tiempo que se beneficiaría de una mayor demanda de protección frente a la devaluación de la moneda y la erosión del poder adquisitivo.
El dominio fiscal supone un riesgo para la trayectoria de consenso, más que una hipótesis incorporada en nuestra previsión. No obstante, esto refuerza la importancia estratégica del oro. Su atractivo podría reforzarse tanto en el marco del ajuste relativamente ordenado previsto por el consenso como en el de un desenlace menos ordenado en el que se debilite la confianza en la disciplina fiscal y monetaria.
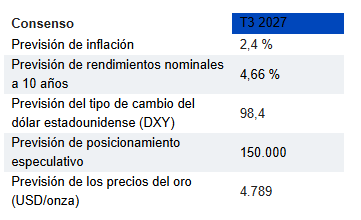
Fuente: WisdomTree. Encuesta Bloomberg a economistas profesionales. Octubre de 2026. Las previsiones no son un indicador de la rentabilidad a futuro y las inversiones están sujetas a riesgos e incertidumbres.
Análisis de sensibilidad
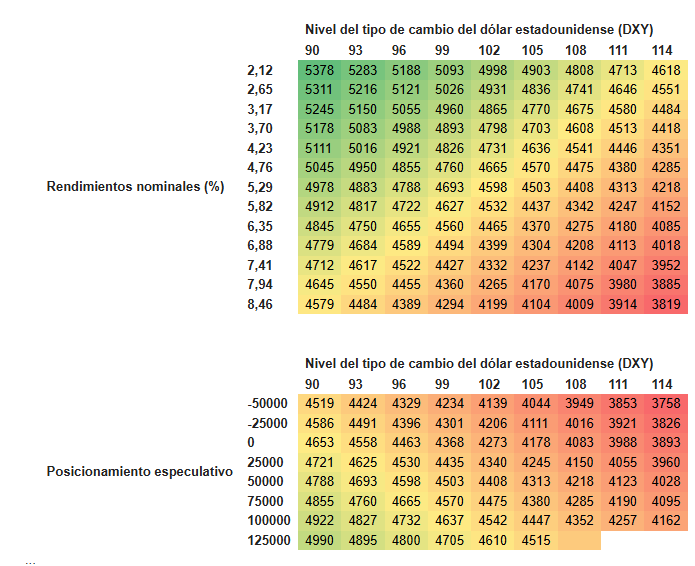
Siguiendo el enfoque que introdujimos en nuestras perspectivas anteriores, presentamos un análisis de sensibilidad en torno a estas hipótesis. Dado el entorno macroeconómico inusualmente incierto, esto permite a los lectores analizar cómo sus propias opiniones sobre la inflación, los rendimientos de los bonos del Tesoro, el dólar y el posicionamiento de los inversores se traducen en los precios del oro que sugiere el modelo.
En cada tabla se varían dos factores, manteniendo constantes el resto de supuestos. Por ejemplo, si el DXY cayera hasta 96 y los rendimientos nominales de los bonos del Tesoro estadounidense a 10 años descendieran hasta el 4,23 %, con una inflación del 2,4 % y una posición especulativa de 150.000 contratos, nuestro modelo indicaría un precio del oro de aproximadamente 4.921 dólares por onza.
Se trata de estimaciones de modelos condicionales. Ilustran la influencia de los factores individuales, pero no recogen todas las interacciones posibles entre las condiciones económicas, el comportamiento de los inversores y las fuentes de demanda ajenas a nuestro marco de análisis.