Añadir Estrategias de Inversión en Google
La inversión en ciberseguridad, el avance de la inteligencia artificial y la necesidad de energía para alimentar su infraestructura están redefiniendo las oportunidades de los mercados. Las tres tendencias cuentan con catalizadores de largo plazo, aunque también plantean riesgos de valoración y ejecución.
Repasamos las principales claves de estas megatendencias, las áreas de negocio que pueden beneficiarse y algunas vías para seguir su evolución,
Ciberseguridad, una respuesta a un riesgo creciente
Los ciberataques ya pueden afectar a servicios esenciales: desde la cadena de frío de los alimentos y el suministro de agua hasta la banca o la electricidad.
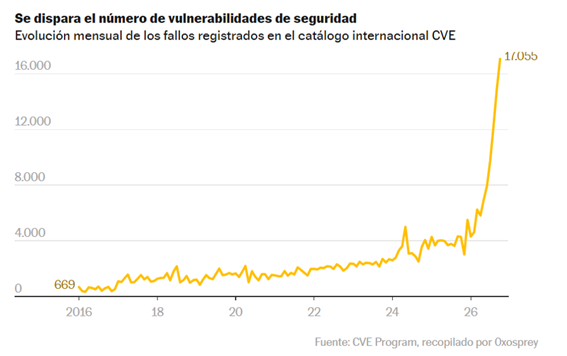
La inteligencia artificial permite automatizar parte de estas amenazas y aumenta su velocidad y alcance. El gráfico siguiente refleja el fuerte crecimiento de las vulnerabilidades registradas en los últimos años.
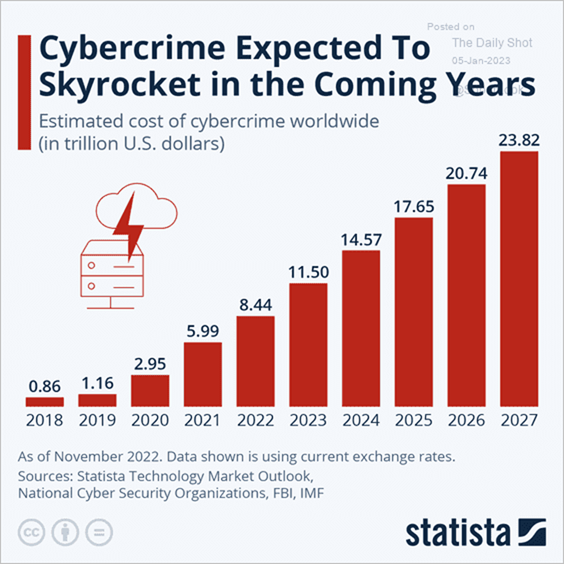
La inteligencia artificial y la tensión geopolítica están impulsando una nueva ola de inversión en seguridad. Según las cifras recogidas en el material, el 84% de los responsables de ciberseguridad prevé aumentar su presupuesto en 2027, seis puntos más que un año antes.
La amenaza también se extiende desde el entorno digital hasta los sistemas operativos de empresas e infraestructuras críticas. El informe citado señala que la mitad de las compañías está revisando el riesgo asociado a proveedores, terceros y cadenas de suministro. En España, el porcentaje asciende al 56%.
La computación cuántica añade otro desafío. Aunque podría poner a prueba algunos sistemas criptográficos actuales, solo el 21% de las empresas a escala global y el 22% de las españolas está implantando medidas resistentes a esta tecnología. Además, un 44% de las organizaciones españolas continúa evaluando su impacto potencial.
La demanda de soluciones de seguridad abarca, por tanto, varias capas y no depende de un único producto o proveedor.
El mercado de la ciberseguridad es amplio y reúne compañías especializadas en áreas distintas, desde la protección de redes y dispositivos hasta la gestión de identidades, la nube o la detección de amenazas.
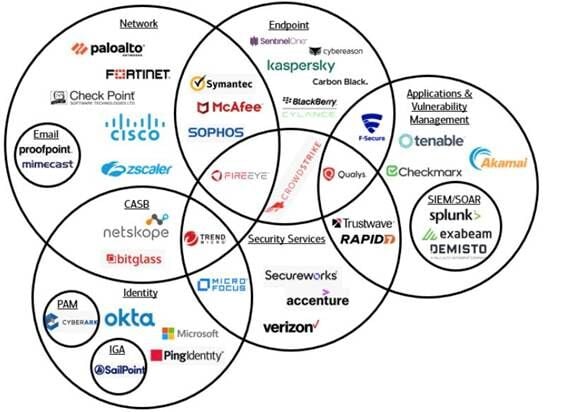
Esta diversidad dificulta identificar un único ganador. Cada empresa cubre una parte de la seguridad de organizaciones y países. Para invertir, es necesario analizar qué segmento y qué compañías pueden capturar el crecimiento; otra alternativa es utilizar vehículos diversificados que repartan la exposición entre distintas áreas.
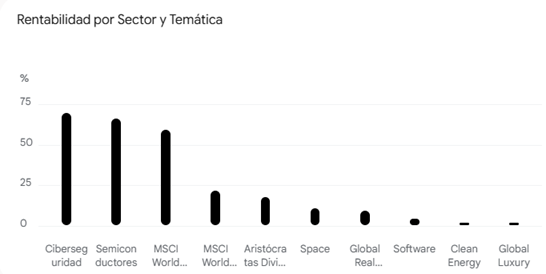
El material sitúa a la ciberseguridad entre las temáticas bursátiles con mejor evolución en 2026, por delante incluso de los semiconductores, según el gráfico incluido.
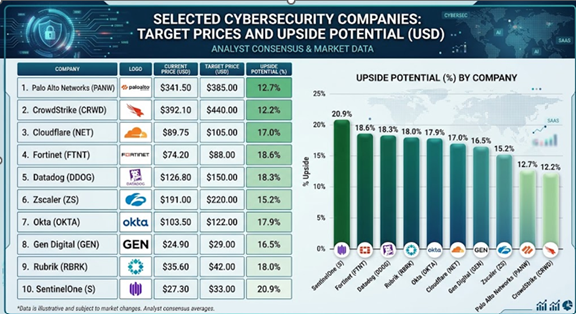
Las estimaciones citadas por Bankinter y el consenso de mercado apuntan a potenciales de entre el 12% y el 20% para varias compañías del sector. Estos son los valores que más gustan a la entidad financiera.
Tecnología e inteligencia artificial, el motor de las previsiones
La tecnología ha sido uno de los principales motores de las bolsas durante los últimos años. La comparación entre el S&P 500 tecnológico y el índice sin tecnología muestra la diferencia de comportamiento que recoge el gráfico de Duality Research.
La brecha ilustra cuánto ha pesado la exposición tecnológica en el rendimiento reciente del mercado estadounidense.
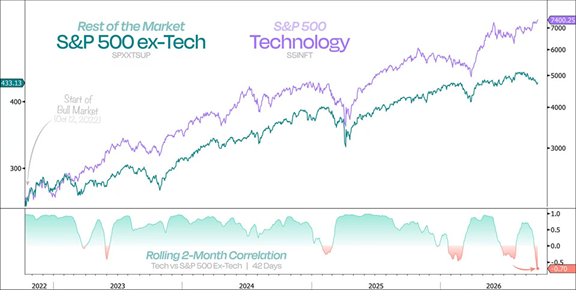
Quienes permanecieron al margen de la tecnología dejaron de participar en una parte relevante de la subida del mercado estadounidense durante ese periodo.
La rentabilidad pasada no asegura que ese comportamiento se repita, pero ayuda a explicar el interés que sigue despertando el sector.
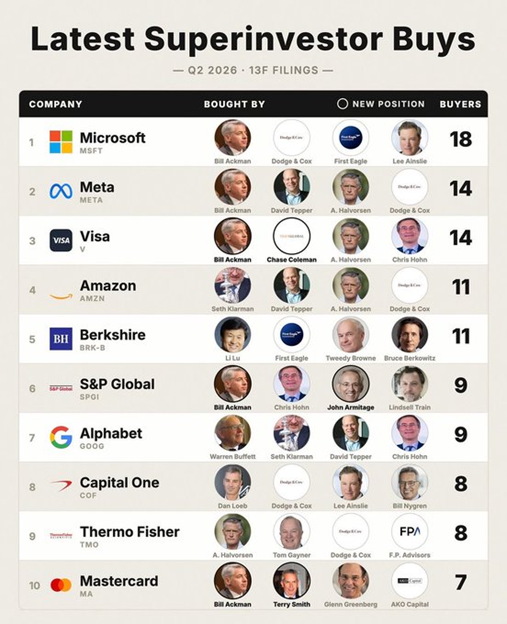
Las últimas compras de grandes inversores incluyen compañías tecnológicas y de medios de pago, como muestra el gráfico de operaciones más recientes.
Microsoft, Meta, Visa y Mastercard figuran entre los nombres destacados en esa selección.
Las previsiones de beneficios vuelven a subir
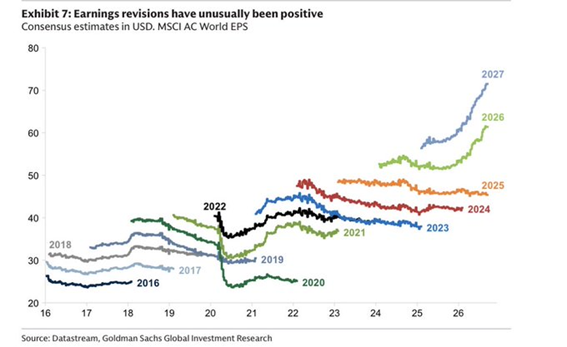
Los analistas suelen iniciar cada ejercicio con previsiones optimistas y revisarlas a la baja a medida que se acerca el momento de comprobarlas. En esta ocasión, las estimaciones para 2026 y 2027 están subiendo.
Goldman Sachs cifra el beneficio por acción global previsto para 2026 en más de 61 dólares, frente a unos 52 dólares al inicio del periodo analizado. Para 2027, la previsión habría pasado de alrededor de 56 a más de 71 dólares.
La inversión en inteligencia artificial es uno de los factores que ayudan a explicar esta mejora de expectativas.
Goldman Sachs estima que el gasto global en IA superará el billón de dólares en 2026, de los que unos 581.000 millones corresponderían a Estados Unidos. La inversión alcanza a semiconductores, memoria, redes, servicios en la nube, centros de datos, refrigeración y equipos energéticos.
El ciclo de inversión todavía podría ampliarse. La misma entidad prevé que el gasto en IA pase del 0,9% del PIB mundial en 2026 al 1,3% en 2027 y al 1,4% en 2028.
La expansión de esta inversión puede beneficiar también a compañías ajenas a las mayores tecnológicas estadounidenses: proveedores de chips y memoria, eléctricas, fabricantes de redes, empresas de construcción y operadores de centros de datos.
Un mercado alcista puede ganar amplitud cuando el crecimiento de los beneficios se extiende a más sectores, países y compañías.
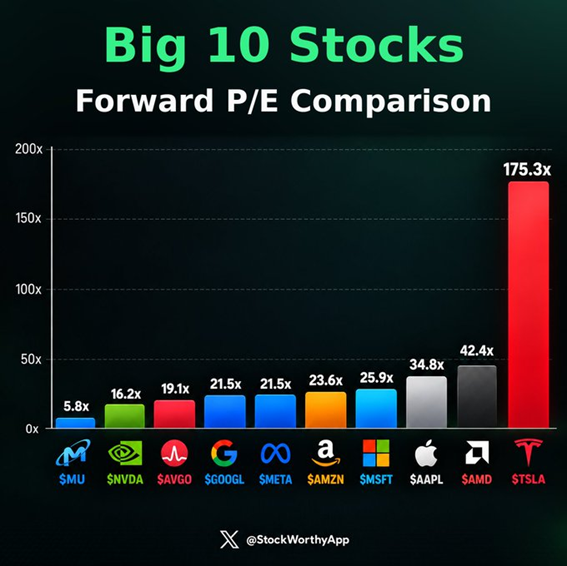
Entre las diez acciones con múltiplos más bajos sobre beneficios previstos a doce meses aparecen compañías de distintos segmentos tecnológicos. Tesla destaca por una valoración más exigente, que incorpora expectativas sobre negocios futuros como la robótica, todavía difíciles de cuantificar con datos de ventas consolidados.
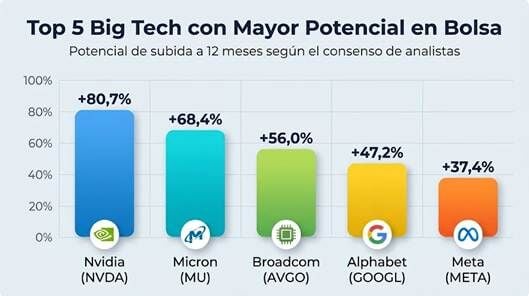
Según el consenso recogido en los gráficos, NVIDIA, Micron Technology y Broadcom presentan potenciales superiores al 50%; Alphabet y Meta superan el 37%. Son estimaciones a doce meses, sujetas a cambios con las cotizaciones y las nuevas previsiones de los analistas.
Energía, el cuello de botella de la inteligencia artificial
La electricidad es uno de los límites físicos para el despliegue de centros de datos. La construcción de nueva infraestructura energética y de red puede prolongarse durante años, mientras la demanda de capacidad de cálculo crece.
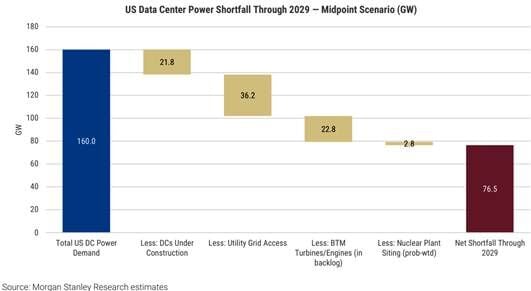
Morgan Stanley estima que los centros de datos de Estados Unidos podrían necesitar unos 160 gigavatios de potencia en 2029. Incluso al considerar instalaciones en construcción, ampliaciones de red, generación local y capacidad nuclear potencial, el déficit podría alcanzar 76,5 gigavatios.
Fabricar más GPU o desarrollar modelos más avanzados no basta si no existe suministro eléctrico para alimentar los centros de datos. Ampliar redes de transmisión, asegurar conexiones y construir nueva generación requiere tiempo y capital.
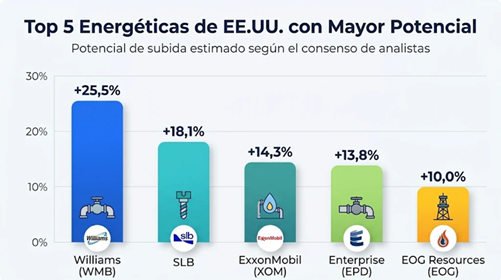
El análisis señala oportunidades en compañías energéticas de Estados Unidos, entre ellas Williams, SLB, ExxonMobil y Enterprise Products Partners. El consenso citado estima potenciales de entre el 10% y el 25% a doce meses.
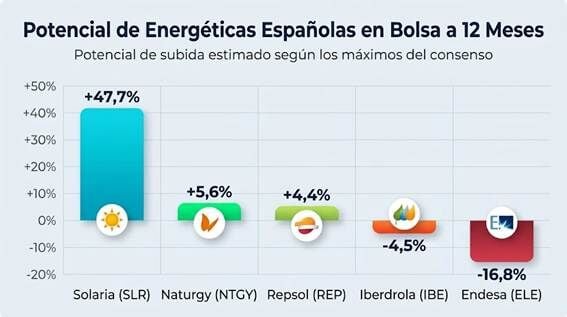
En España, el material identifica potencial bursátil en Solaria, Naturgy y Repsol. La evolución de cada compañía dependerá de sus proyectos, sus balances y las condiciones de sus respectivos mercados.
Cualquier inversor puede construir exposición a estas megatendencias mediante acciones o fondos, de acuerdo con su horizonte y tolerancia al riesgo.
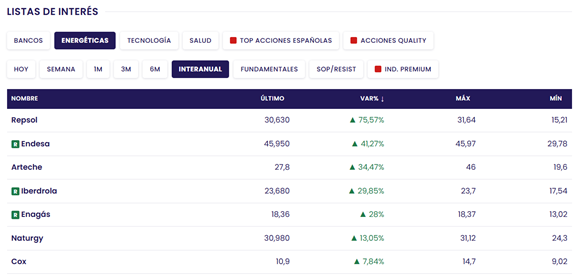
La sección de cotizaciones de Estrategias de Inversión permite seguir la evolución, el potencial estimado y la tendencia de estas empresas a medio y largo plazo.
¿Cómo podemos invertir en estas megatendencias a través de fondos especialistas en ellas?
Para invertir en Ciberseguridad Pictet Security
Es uno de los fondos temáticos clásicos de Pictet. Invierte en empresas que proporcionan seguridad digital y física. Entre sus principales posiciones están Broadcom (6,7%), Cisco (6%), CrowdStrike (4,3%), KLA (4,1%), Palo Alto Networks (4%), Okta (4%) y Cloudflare (3,9%).
No es el fondo puro de ciberseguridad, porque este fondo tiene procesos que incluyen seguridad en fábricas, comida y hogares. Es decir, todo el espectro del sector seguridad. Tiene algo más del 70% de exposición a tecnología.
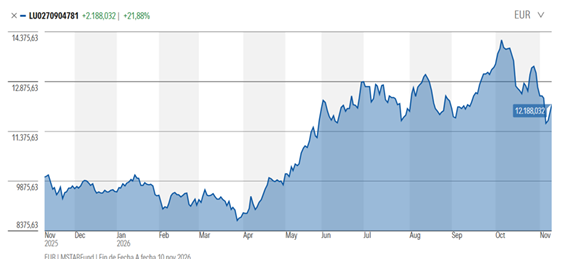
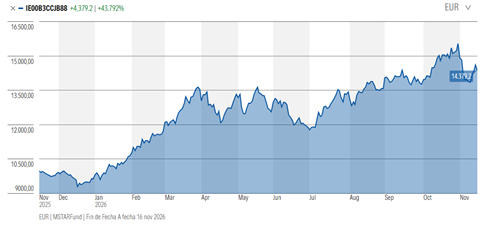
Para invertir en Tecnología, el Fidelity Global Tecnology
Busca compañías de todo el mundo, emergentes incluidos, que desarrollan tecnología o se benefician de ella. Su cartera combina semiconductores y grandes plataformas: TSMC (9,6%), Microsoft (7,1%), Apple (5,7%), Alphabet (4,6%), ASML (3,9%), Texas Instruments (3,9%) y Amazon (3,7%).
En diez años ha obtenido un 19,8% anualizado. Es un fondo que busca tener un 50% de la cartera de value (dentro del sector tecnológico). No va a subir tanto como uno especializado en semiconductores cuando estos tienen un rally, pero cae mucho menos en momentos malos de mercado, lo que hace que sea más sencillo recuperar. Es uno de los mejores fondos de tecnología del mundo y su gestor es el que más activos bajo gestión tiene en este sector a nivel mundial.
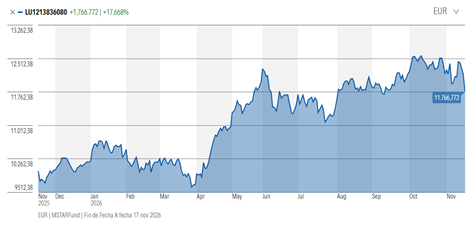
Para invertir en energía, el Guinness Global Energy
Invierte al menos el 80% en compañías globales de producción, exploración y distribución de energía, tanto de combustibles fósiles como de fuentes alternativas. En la práctica es un fondo petrolero: sus diez mayores posiciones son ExxonMobil (5,6%), Chevron (5%), Shell (5%), ConocoPhillips (4,8%), BP (4,8%), TotalEnergies (4,6%), Valero (4,5%) y las canadienses Suncor, Canadian Natural y Cenovus.
Aunque y tiene exposición a energías alternativas. Ha aprovechado bien el último año, con subidas de casi un +50%. No lo definiría como un fondo de megatendencia, sino más bien de energía tradicional con algo de exposición a renovables.
Puede comprar esos fondos de inversión a través de Selfbank con una promoción

