- Tras las elecciones de mitad de mandato (midterms) en EE. UU., el oro subió en torno a un 4%.
- La evolución del precio del oro fue plenamente coherente con los cambios típicos en las correlaciones entre clases de activos: rentabilidades nominales y reales más bajas y un sentimiento más débil en los mercados de renta variable.
- El oro parece haber formado un sólido soporte a la baja en niveles de en torno a 3.900 dólares por onza, y debería registrar nuevas subidas una vez que los bancos centrales aporten claridad sobre las expectativas de tipos terminales.
Añadir Estrategias de Inversión en Google
Evolución reciente del precio
Tras las elecciones de mitad de mandato en EE. UU., el oro subió hasta niveles de en torno a 4.100 dólares por onza, lo que supone un alza del 4% en una sola sesión bursátil. Este movimiento al alza reflejó los efectos clásicos de aversión al riesgo:
- Caída de las rentabilidades nominales: las rentabilidades en los tramos largos cayeron en la mayoría de los mercados desarrollados, reflejo del fuerte descenso de la renta variable y de la expectativa de unos precios del petróleo más bajos. La opinión de consenso parece ser que la victoria de los demócratas reduce la probabilidad de un nuevo conflicto militar entre EE. UU. e Irán.
- Precios del petróleo más bajos: los precios del petróleo cayeron hasta niveles ligeramente superiores a 90 dólares por barril, lo que podría aliviar la presión sobre los bancos centrales para elevar los tipos hasta niveles más altos en los próximos meses. Esta evolución podría anticipar unas rentabilidades nominales y reales (ajustadas por inflación) más bajas, lo que supone un factor favorable para el oro.
- Repunte del VIX: el índice VIX subió en torno a un 12%, hasta niveles justo por debajo del 30%. El aumento de la aversión al riesgo fue claramente beneficioso para el oro.
- Apreciación del dólar: el índice del dólar estadounidense subió en torno a un 1%, en línea con el aumento de la aversión al riesgo y con los efectos umbral en los mercados de renta variable. La subida del oro resulta más notable si se tiene en cuenta la apreciación del dólar.
Cambios en el posicionamiento: los futuros se movieron, los ETF no
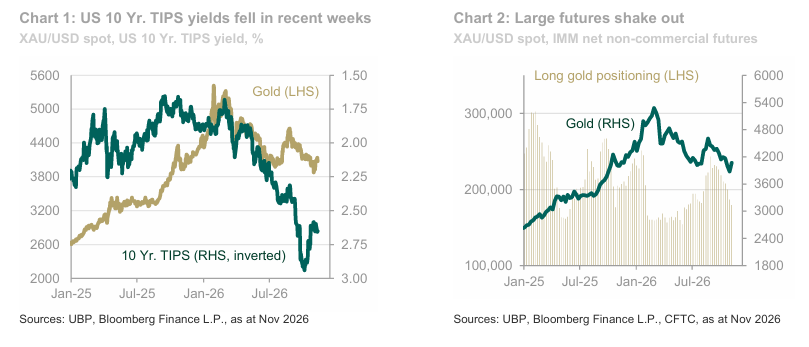
Los últimos datos de posicionamiento de los inversores aportan varias claves interesantes sobre la evolución reciente del precio. Cabe destacar que las posiciones netas largas en futuros se redujeron sustancialmente en las últimas semanas, a medida que los inversores institucionales recortaban los niveles totales de riesgo de sus carteras (gráfico 2). Las posiciones netas largas tanto en los futuros del COMEX como en los de la CFTC muestran una reducción significativa. Esto explica en parte la rápida subida de los precios del oro tras las elecciones de mitad de mandato en EE. UU.: los inversores no estaban tan fuertemente posicionados de antemano. Las gestoras de tipo Commodity Trading Advisor (CTA), que aplican estrategias de inversión basadas en el momentum, habían reducido su exposición total en octubre, lo que probablemente fue uno de los principales factores que empujaron los precios a la baja, hasta niveles de en torno a 3.900 dólares por onza.
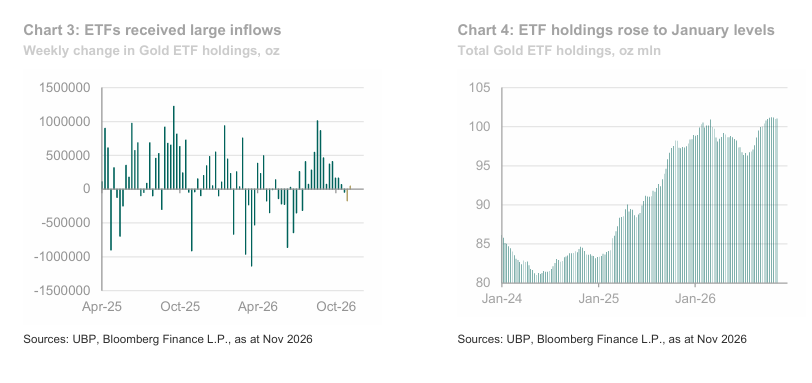
Los ETF registraron salidas insignificantes en noviembre, tras varios meses de entradas sustanciales. Las tenencias totales de los ETF subieron hasta niveles no vistos desde enero, mes que precedió al estallido del conflicto en Oriente Próximo. Las entradas en ETF registradas entre agosto y noviembre probablemente presentan una valoración a precios de mercado (mark-to-market) negativa. Esta modesta pérdida no materializada en las posiciones en ETF no ha dado lugar a ninguna reducción significativa de la exposición a estos vehículos, lo que posiblemente apunte a un mayor grado de convicción por parte de los inversores minoristas y en ETF.
De cara al cierre del año, podría haber varios catalizadores importantes para la reanudación de las entradas en ETF. La relajación de las rentabilidades, tanto nominales como reales (ajustadas por inflación), ha tendido a mostrar una fuerte correlación con las entradas en ETF y, si los bancos centrales se quedan cortos respecto a las expectativas actuales de subidas de tipos, ello sería muy favorable para los precios. No se trata de un riesgo menor, y los inversores deben tener en cuenta que el «silencio prospectivo» (forward silence) del presidente de la Fed, Warsh, también podría derivar hacia una postura menos restrictiva, lo que conllevaría el riesgo de una subida más pronunciada de los precios.
Correlaciones entre el oro y los TIPS
Las correlaciones recientes entre el oro y las expectativas de tipos reales (aproximadas a través de la rentabilidad de los TIPS estadounidenses a diez años) han seguido fluctuando este año. La caída de 30 puntos básicos de los TIPS estadounidenses a diez años en octubre reflejó en gran medida el descenso de las expectativas de crecimiento, y el oro no se benefició como lo había hecho en el pasado. Este cambio en la estructura de correlaciones es evidente desde 2022 y pone de manifiesto que los movimientos de los tipos reales tienen un menor poder explicativo sobre el oro, al menos a corto plazo.
Es probable que las perspectivas a más largo plazo para los tipos reales tengan más peso sobre el oro. El trabajo del World Gold Council (WGC) sobre los regímenes de tipos reales muestra que la rentabilidad del oro se sitúa en un rango de un solo dígito bajo cuando los tipos reales se mantienen por encima del 2,50% durante un periodo prolongado. Si los bancos centrales decepcionan respecto a lo que actualmente descuenta el mercado en cuanto a futuras subidas de tipos, ello debería empujar las expectativas de tipos reales por debajo del 2,50%, sentando las bases para una subida más pronunciada del oro de cara a 2027.
Indicaciones del mercado de opciones
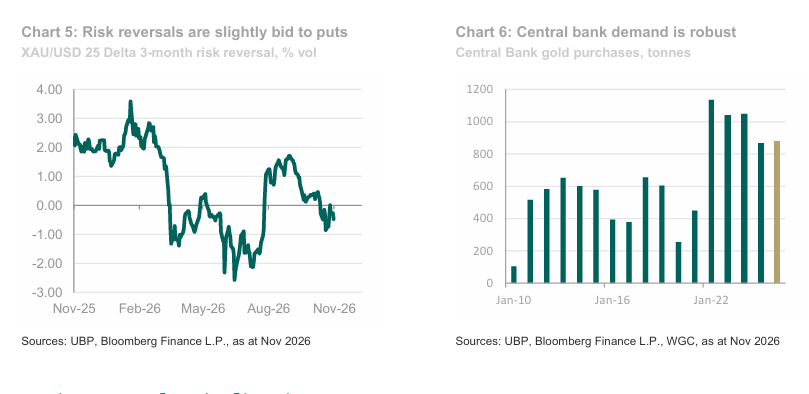
Los risk reversals de XAU/USD a corto plazo, que miden el coste de una call sobre XAU / put sobre USD en comparación con una put sobre XAU / call sobre USD, muestran un sesgo hacia las puts sobre XAU / calls sobre USD. Esto significa que el mercado sigue cubriéndose frente a posibles movimientos a la baja, al menos a corto plazo (gráfico 5). Los risk reversals a plazos algo más largos muestran un perfil plano o ligeramente positivo, lo que refleja una postura más constructiva sobre el oro a más largo plazo. Las volatilidades implícitas siguen cotizando en niveles relativamente elevados, por encima del 20% en la mayoría de los plazos. Se trata de un nivel alto desde una perspectiva histórica.
Tendencias de la demanda de los bancos centrales y de la demanda en general
El último informe del World Gold Council (WGC) sobre tendencias de la demanda recoge varias observaciones interesantes. La demanda total en el tercer trimestre ascendió a unas 1.369 toneladas, en línea con el récord de 2025. El desglose de la demanda por sectores es el siguiente:
- La demanda de los bancos centrales se mantiene sólida: en el tercer trimestre, los bancos centrales añadieron más de 321 toneladas a sus reservas. La demanda total de los bancos centrales avanza a un ritmo en torno a un 6% superior al de 2025. Suponiendo que el cuarto trimestre esté en línea con las tendencias de 2025, esto apunta a una demanda total de unas 875 toneladas en el conjunto del año.
- Repunte de los ETF: los ETF añadieron unas 211 toneladas en el tercer trimestre, tras las salidas del segundo trimestre.
- Demanda contenida de lingotes y monedas: los inversores en lingotes y monedas siguen mostrando unas perspectivas de demanda contenidas, con una demanda inferior en torno a un 19%, hasta 268 toneladas.
- La demanda de joyería está cayendo: la demanda de joyería cayó un 17% interanual, hasta 313 toneladas, reflejo del impacto de los elevados precios.
A corto plazo, prevemos que el oro cotice en un rango estrecho en torno a niveles de 4.000-4.200 dólares por onza. Una vez que los bancos centrales aporten cierta claridad sobre las expectativas de tipos terminales, esto debería reducir la presión al alza sobre las rentabilidades de los TIPS a más largo plazo, dando margen para una subida más pronunciada de los precios del oro.