Qué ha pasado y por qué importa a la IA
El giro político afecta de lleno al mapa del sector. Según Goldman Sachs, los estados donde los demócratas podrían endurecer las condiciones concentran en torno al 45% de la capacidad de centros de datos planificada en Estados Unidos. Solo Texas representa cerca del 25%.
Centros de datos en Estados Unidos por estado, operativos y planificados. Fuente: PEW Research Center y elaboración propia.
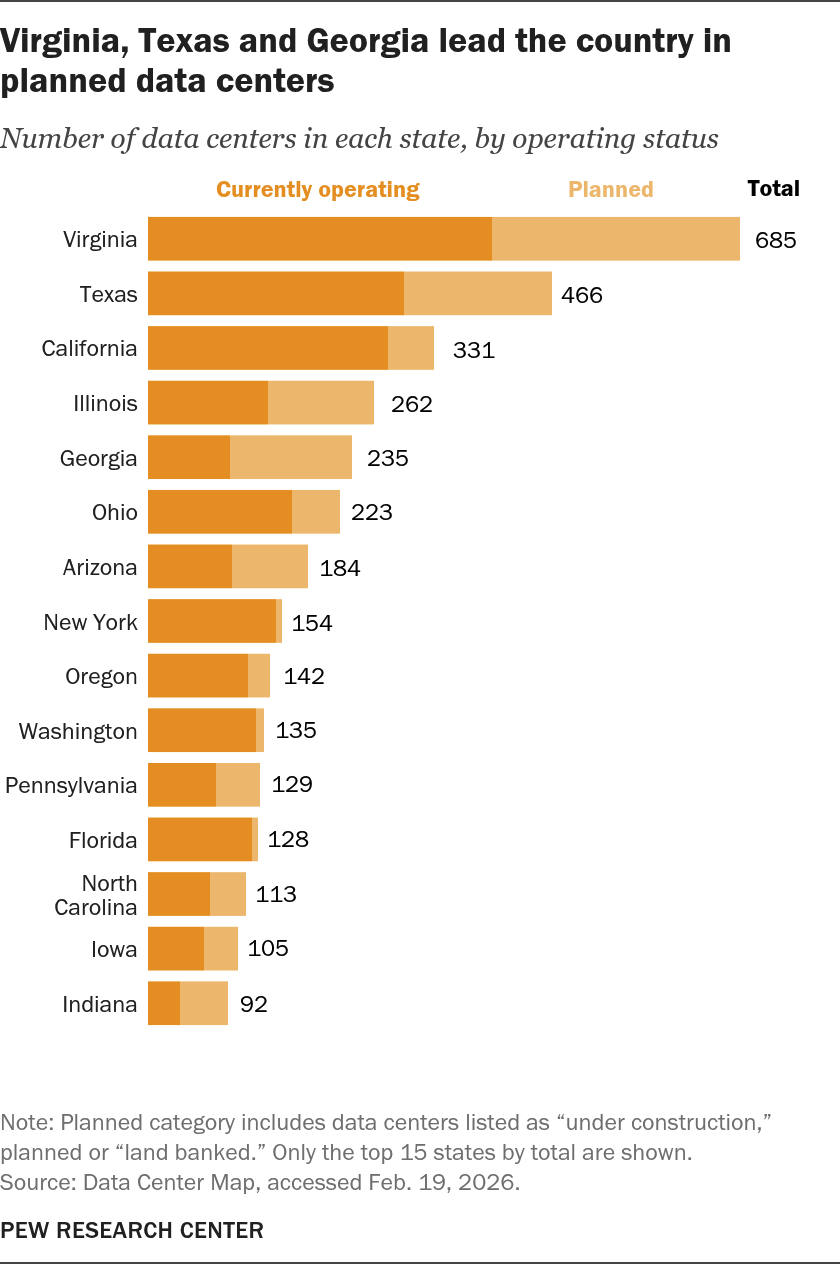
Texas es precisamente el foco de mayor preocupación. El candidato demócrata vencedor hizo campaña, en parte, con la propuesta de una moratoria a nuevos centros de datos. Además, el mercado teme que se prorrogue la congelación de permisos ya vigente en el estado, lo que retrasaría proyectos en marcha.
Conviene, eso sí, no caer en el alarmismo. Como apuntan los analistas de J.P. Morgan, la mayoría de estos estados no ha prohibido el desarrollo de centros de datos. Lo que sí cabe esperar es más trabas para aprobar proyectos nuevos, y eso da una ventaja clara a los que ya cuentan con autorización.
El mercado no ha esperado a ver la letra pequeña. En la sesión posterior a las elecciones, Vistra cedió un 15,4%, GE Vernova un 11,5% y CoreWeave un 9,5%. Estamos ante una clara señal de que el dinero empieza a cuestionar una temática que hasta ahora parecía no tener techo.
La cadena de valor más expuesta
El riesgo no se reparte por igual. Recorremos la cadena de valor de abajo arriba, desde quien construye el centro de datos hasta quien vende su capacidad.
Promotores de centros de datos. Son el primer eslabón y el más sensible a los permisos. Morgan Stanley identifica a Cipher Digital, MARA Holdings, Solaris Energy Infrastructure y Galaxy Digital como los más ligados a Texas. En el lado contrario, Applied Digital y TeraWulf tienen menos exposición al estado. Aun así, Applied Digital cayó un 8,8% tras las elecciones, señal de que el mercado vendió primero y discriminará después.
Generación eléctrica y equipos. Los centros de