
Añadir Estrategias de Inversión en Google
Estamos entrando en la recta final de 2026, en un contexto en el que siguen presentes las incertidumbres geopolíticas, las dudas sobre la inflación y los movimientos de los bancos centrales. A pesar de ello, los expertos mantienen una visión moderadamente optimista para 2027, aunque alertan sobre los riesgos que están encima de la mesa en la actualidad; ya que creen que serán parecidos en el próximo año.
En cuanto a posicionamientos, coinciden en la oportunidad de la renta fija, especialmente en crédito corporativo, deuda nórdica y determinador segmentos de high yield. En renta variable hay más discrepancias entre esperar a correcciones, aunque también consideran importante mantener la exposición a bolsa. Y aquí, la tecnología sigue siendo uno de los grandes focos de atención de los inversores, especialmente por el desarrollo de la inteligencia artificial y la gran concentración de las carteras.
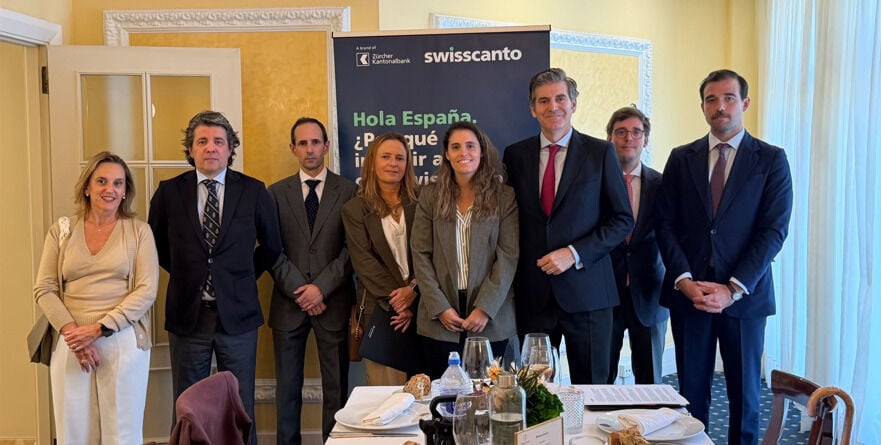
Al final, el mensaje predominante es que hay que seguir invertidos, pero con mayor selectividad, diversificación y gestión del riesgo. Aunque el mercado afronta importantes incertidumbres, los expertos no anticipan de forma generalizada un deterioro económico profundo y consideran que tanto la renta fija como la renta variable pueden ofrecer oportunidades durante 2027.
De todo ello y mucho más, nos dieron sus opiniones e ideas de inversión los siguientes profesionales de la inversión:
Gonzalo Ramón-Borja Álvarez de Toledo, director general en España de Swisscanto: “Swisscanto, gestora recién llegada prácticamente, en desconocido hasta relativamente hace poco, obviamente estamos muy presentes ya en toda España, hoy aquí en Bilbao, en Swisscanto llevamos más de 150 años de historia, pertenecemos al Grupo Zücker Kantonalbank, Banco Público del Estado de Zurich y por tanto, Rating triple A por todas las agencias de Rating. Gestionamos más de 380 mil millones, segunda gestora más grande del país, segundo grupo financiero más grande de Suiza y venimos hoy con una estrategia multiactivos.
Yo creo que el multiactivo sigue estando de moda, sigue encajando muy bien en ese cliente, en cliente asesorado para tener exposición al mercado, y qué mejor que hacerlo con un balanceado 50 a 50, de renta fija y renta variable, gestión global, asset allocation muy potente de un equipo especializado que gestiona más de 53 mil millones, pero cada sección hecha por equipos de selección, tanto por nuestro equipo renta variable con por nuestro equipo de renta fija.
Es una solución que ha sido sobre todo muy consistente en el tiempo, estar expuesto a mercado paga mucho mejor que hacer cambios muy altos y por tanto tenemos más de 20 años de track record, 5 estrellas Morning Star y 2.800 millones de patrimonio en la estrategia”.
Pablo San José Peña, Sales Manager Iberia de DNB: “En la estrategia DNB Asset Management es la gestora de grupo DNB, es el banco de Noruega, estamos participados en un 34% por el gobierno, somos una de las mayores entidades en el norte de Europa, gestionamos más de 120 mil millones de euros, tenemos rating triple A y en términos de alocación o de oportunidades de inversión, nuestra visión dentro del ecosistema de tecnología es una visión más defensiva a lo largo de 2026 con un sesgo más value y sobreponderando por hiperescaladores, seguido de compañías de telecomunicaciones así como pasarelas de pago.
Es decir, ese enfoque quality con sesgo de valoración da un resultado que es esta cartera y estamos tratando de huir de segmentos con unas valoraciones excesivas y con un cierto riesgo de asimetría negativa y que puedan tener grandes caídas si esos grandes hiperescaladores reducen su plan de capex, sería un poco la visión que tenemos en un año marcado por la dispersión”.
Pedro Palenzuela, Director de Asesoramiento Financiero Independiente de Palenzuela Wealth Management EAFN: “En Palenzuela Wealth Management, lo que estamos haciendo en este momento es sobre todo estar centrados en la situación que tiene el bono americano a 10 años porque nos parece que es fundamental controlar los repuntes de volatilidad que tiene el bono, pero esto lo queremos matizar, es decir, esos repuntes de volatilidad nos parecen que son meramente coyunturales y que con el paso del tiempo se van a ir estabilizando. No consideramos que va a haber un ciclo largo de sudias de tipos de interés y por lo tanto estamos positivos en renta fija porque tenemos muy buenas oportunidades tanto en high yield, sobre todo high yield americano como en investment grade europeo, también en países emergentes.
Y por la parte de renta variable, estamos viendo que no hay un gran traspase de fondos de equity, de fondos de renta variable a renta fija y eso es porque realmente las expectativas que existen sobre el crecimiento de los beneficios empresariales, las empresas americanas son en torno al 30% y se puede ir repitiendo de aquí a los siguientes 3 trimestres, en Europa pueden estar en torno al 15 y eso nos hace ser o estar sobreponderados en renta variable americana, también evidentemente tenemos renta variable europea, también creemos que es un momento interesante para tener posiciones en renta variable de países asiáticos.
Y en estos momentos, aunque parezca que el standard ampur está en máximos históricos tenemos que tener en cuenta que su valoración no es de máximos, es decir, no es una valoración extrema, tenemos un PER 19 aproximadamente cuando hace un año teníamos un PER 21 y muchas veces confundimos los máximos históricos con las valoraciones de los índices, y por eso creemos que tenemos que seguir invirtiendo en renta variable americana y en principio esa va a ser la tónica hasta que no haya algún cambio radical dentro de la economía que nos haga cambiar la posición en función de que haya una visión distinta pero una visión distinta estructural, si no fuese estructural seguiríamos con lo que acabo de comentar en estos momentos”.
Aitor García, Director de Caja Laboral Gestión (Laboral Kutxa): “Desde Laboral Kutxa, en un entorno en el que están apareciendo riesgos cada vez más relevantes, riesgos geopolíticos, subida de las curvas de tipos de interés, riesgos políticos en europa, lo que recomendamos es mantener las posiciones, mantener la exposición a renta variable y activos de riesgo. Creemos que el entorno no es tan malo como lo pintan los titulares, y nuestra visión es un entorno positivo tanto para los activos de más riesgo como la renta variable como para los activos más defensivos como es la renta fija o la deuda pública.
Siendo selectivos, creemos que los niveles de tipos de interés alcanzados por la deuda pública son muy interesantes para construir carteras, para aumentar duración y mantener una posición de base de cartera cada vez más importante e incluso aprovechar repuntes en los tipos para seguir aumentando esos niveles de duración; y en los activos de riesgo creemos que hay que estar en una posición al menos neutral, se puede aprovechar recortes en valoraciones bursátiles para incrementar la posición que creemos que pueden venir en el corto - medio plazo, pero con una visión muy positiva y diversificando cartera entre diferentes edades geográficas. Creemos que Estados Unidos es una apuesta clara, la tecnología sigue siendo una apuesta clara con un nivel de inversión que va a ir a más en todo el tema de la inteligencia artificial y creemos que hay que seguir expuestos. Otras secciones geográficas como emergentes o japón creemos que también complementan y son muy interesantes para tener.
Y en la parte de crédito, de renta fija privada, creemos que aunque los diferenciales de crédito no son especialmente altos, hay puestas atractivas en el mercado high yield, probablemente más que en el investment grade, quizá no compensa en ese riesgo adicional pero sí en activos de high yield con diferenciales interesantes y con balances en este tipo de empresas que están más saneados que lo que han estado históricamente y que compensan ese nivel de riesgo las diferenciales de crédito que mantienen. Con lo cual, en general positivos, creemos que el año que viene todavía será un año positivo para los mercados, dentro de un ciclo alcista y donde la renta fija o la deuda pública va a acompañar a diferencia de este año dando una rentabilidad interesante también para las carteras”.
Miren Esturo, Directora de la oficina de Bilbao de Tressis:“Si este trimestre tuvieramos que buscar un motivo principal para la evolución que hemos visto de mercados, evidentemente ese motivo hubiera sido el incremento de costes energéticos y lo que ha llevado de desplazamiento de la curva de tipos más arriba con elevación de tipos y todas esas consecuencias. Nosotros en Tressis, nos mantenemos neutrales tanto en renta fija como en renta variable, como en dólar y en el oro.
Estar neutrales no significa no estar invertidos, le vemos absoluto sentido a estar invertidos, tenemos una situación de mercado que nos permite obtener rentabilidades positivas o batir a la inflación en la parte de renta fija, ya no tenemos una renta fija que solamente defendía sino que está aportando valor, y en la parte de renta variable, los incrementos de beneficios y de ventas que vemos tanto en el área occidental como sobre todo en la parte de emergentes, nos dan todo el sentido mantenerlos invertidos.
¿Qué hemos hecho durante este trimestre? Principalmente, en la gestión de renta fija nos habíamos refugiado en deuda de gobiernos europeos y poco a poco estamos trasladando una parte de esa cartera, deuda investment grade, deuda corporativa de países nórdicos que nos dan rentabilidades similares y en algunos casos reducen el riesgo. De cara a 2027, la política que queremos mantener o la que de momento tenemos marcada es bastante similar, seguimos manteniendo liquidez, seguimos manteniendo tecnológicas, hemos incrementado con este escenario de tipos más elevados en la parte financiera de la cartera; y esperamos que este año la rentabilidades en perfiles moderados han terminado en la fecha de hoy estamos en niveles de 5,3% que en el anualizado a tres años estamos en el 8,8 y bueno seguir navegando estos mercados”.
Leire Aguirre, jefa de equipo del centro de Banca Privada de Bilbao de Santander PB: “De cara a final de año, desde Santander seguimos viendo un contexto constructivo para los activos de riesgo. No obstante, consideramos necesario mantener la prudencia y vigilar los principales focos de preocupación, entre ellos, el precio de la energía y su impacto sobre la inflación subyacente, los posibles movimientos de los bancos centrales y otros factores más alejados del inversor, como la evolución del yen. En este contexto, seguimos invertidos y mantenemos una visión agregada neutral.
En renta variable, estamos ligeramente sobreponderados en Estados Unidos y ligeramente infraponderados en Europa, al tiempo que diversificamos nuestras posiciones a través de los mercados emergentes y Japón.
En renta fija, mantenemos una visión favorable sobre el investment grade de calidad, con una duración en torno a los tres años. Por el momento, no vemos motivos para alargarla en exceso y complementamos estas posiciones con fondos de renta fija flexible y renta fija emergente.
Actualmente, las valoraciones de los mercados de renta variable siguen siendo exigentes, aunque el crecimiento de los beneficios ha contribuido a moderarlas. El coste de capital es muy alto. Por eso nos parece fundamental maximizar la diversificación de las carteras, con la incorporación de activos como materias primas o metales preciosos, y seguir el mercado día a día para poder interpretarlo de la mejor manera posible".
Nuevo Boletín y canal de WhatsApp para profesionales
Estrategias de Inversión lanza su canal de WhatsApp Asset Managers, dirigido a profesionales de la inversión, banqueros privados, selectores y distribuidores de fondos, y profesionales del sector financiero.
Tambien puedes apuntarte gratuitamente para que todos los miercoles te llegue nuestro boletín con contenidos exclusivos para profesionales.

