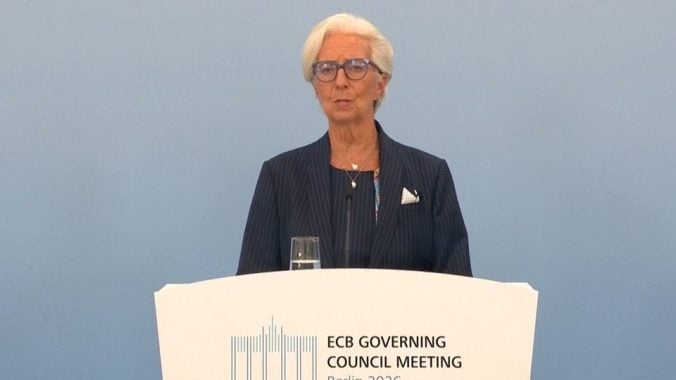
Aunque se espera ampliamente que el BCE mantenga los tipos de interés sin cambios en esta reunión, los inversores prestarán especial atención a varios aspectos de su comunicación.
Tikehau Capital mantiene un enfoque selectivo en deuda subordinada financiera ante el estrechamiento de los diferenciales. Raphaël Thuin, Head of Capital Markets Strategies de Tikehau Capital, opina al respecto
El sector bancario europeo sigue demostrando resiliencia, respaldado por tendencias operativas positivas que reflejan un compromiso con la desvinculación de los ciclos de tipos de interés y un enfoque centrado en la eficiencia operativa y la productividad del capital.
Los tipos de interés vuelven a situarse en el centro de las preocupaciones de los inversores, en un momento en que las rentabilidades de los bonos del Tesoro estadounidense a largo plazo se están consolidando en torno o por encima del umbral del 5%, un nivel con un importante peso psicológico para los mercados.
Raphaël Thuin, Head of Capital Markets Strategies en Tikehau Capital, hace un análisis sobre las oportunidades y riesgos que presenta para la renta variable un entorno de tipos de interés más elevados. Thuin señala que "los bancos siguen estando bien posicionados para beneficiarse de unos tipos de interés más elevados" y destaca que "favorecemos especialmente a los bancos europeos, que tienden a ser más rentables que sus homólogos estadounidenses a pesar de cotizar a valoraciones más bajas". Además, apunta que este entorno ha respaldado los márgenes de intereses y debería seguir sustentando los beneficios
Thuin señala que los mercados descuentan cerca de tres subidas durante los próximos 12 meses. Ante la cuestión de si los tipos se están acercando a niveles que podrían desencadenar una corrección del mercado o una desaceleración económica significativa, apunta que "en este momento, la respuesta probablemente sea no" y recuerda que "las economías y los mercados pueden funcionar en un entorno de tipos de interés del 5%”.
Los fundamentales del ecosistema de IA siguen siendo sólidos, pero el impulso del mercado se está ampliando ahora hacia otros segmentos. En este contexto, varios segmentos nos parecen candidatos probables para tomar el relevo de los beneficiarios más directos de la IA. Europa, en particular, parece ofrecer un terreno más fértil para esta diversificación, dado que allí la rentabilidad ha estado menos concentrada en las compañías expuestas a las infraestructuras de IA.
La temática de la IA ha impulsado los mercados desde comienzos de año. En este sentido, el 88% de la rentabilidad del índice estadounidense durante el primer semestre fue generado por los principales beneficiarios del ciclo de inversión en IA, según datos de Bloomberg, encabezados por los semiconductores, los equipos y la infraestructura tecnológica.
Desde una perspectiva estratégica, tras años de infrainversión, Europa está entrando en lo que podría convertirse en un importante ciclo de inversión. En un mundo más fragmentado y en proceso de desglobalización, este gasto ya no es únicamente una prioridad económica; cada vez más, se trata de una cuestión de soberanía e independencia estratégica. Probablemente será necesario un volumen significativo de inversión de capital en áreas como defensa, transición energética, electrificación, centros de datos, infraestructuras, inteligencia artificial y autonomía digital.
El factor individual más importante para los mercados globales sigue siendo la inteligencia artificial. La manera en la que los riesgos relacionados con esta tecnología se están extendiendo a través de distintas clases de activos, junto con la magnitud del capital que se está destinando a esta temática, la convierten en el principal factor de riesgo del mercado actual.