Añadir Estrategias de Inversión en Google
Fluidra está teniendo un año complicado en Bolsa, ya que el elevado peso de su negocio en EEUU está provocando cierta desconfianza de los inversores. Sin embargo, los analistas fundamentales parecen coincidir en que el castigo está siendo excesivo, por lo que los niveles actuales podrían suponer una oportunidad de entrada atractiva, sobre todo para los inversores más centrados en el largo plazo.
Hoy mismo los analistas de Citigroup han elevado el precio objetivo de Fluidra hasta los 22,9 euros por acción, desde los 21,4 euros anteriores. Esta nueva valoración supone un potencial alcista del 15,8% frente al cierre de ayer jueves, y del 18,5% si se compara con su actual cotización.
Hay que tener en cuenta, además, que Citi es una de las casas de análisis más escépticas sobre el potencial de Fluidra. Según los datos recopilados por Reuters, el precio objetivo medio escala a los 25,61 euros, nada menos que un 32,4% por encima de la cotización actual. Ningún analista que cubra al valor recomienda venderlo, con una recomendación mayoritaria de ‘comprar’: recibe 2 consejos de ‘compra fuerte’, 11 de ‘compra’ y 3 de ‘mantener’.
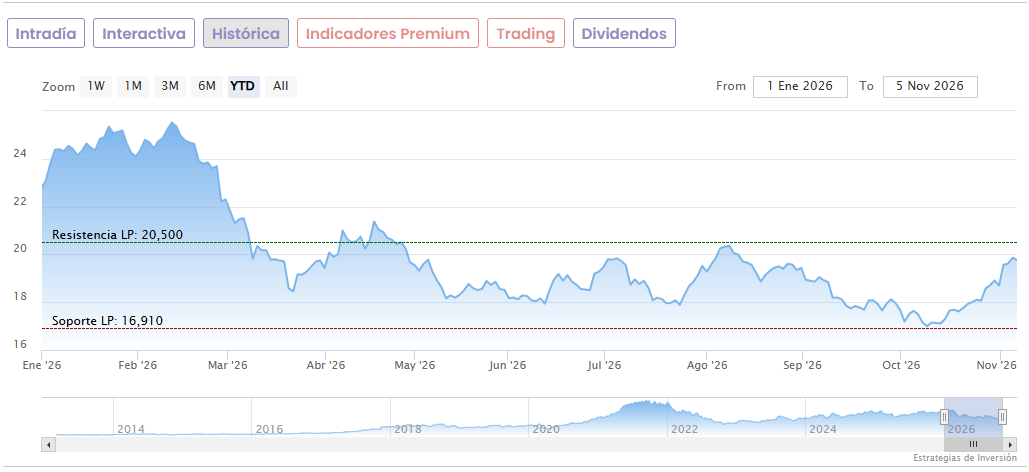
Las acciones de Fluidra bajaban a primera hora de la mañana un 2,27% hasta marcar 19,32 euros en el IBEX 35, contagiadas del desplome ayer en Wall Street. Los títulos acumulan una caída de un 16,5% en lo que va de año, habiendo sufrido una corrección ya del 26,3% desde que en febrero tocaron máximos anuales en los 26,22 euros. La buena noticia es que han rebotado un 14,25% desde sus mínimos, fijados desde el 8 de octubre en los 16,91 euros.
Fluidra obtuvo un beneficio neto ajustado de 221 millones de euros en los nueve primeros meses de 2026, un incremento del 6% a tipo de cambio constante, según anunció la semana pasada la empresa, que aprovechó para reiterar sus objetivos para final de año. El beneficio por acción ajustado aumentó hasta 1,15 euros por acción.