Añadir Estrategias de Inversión en Google
Goldman Sachs pone al día su cartera de valores preferidos para Europa. Su denominada "European Conviction List – Directors' Cut" se compone de 25 valores, con una rentabilidad media total del 41% para los próximos 12 meses y un potencial de revalorización medio del 35% respecto de sus precios objetivo.
Una lista entre las que se encuentran valores como ASML, Rheinmetall, Siemens Energy, Ceres Power, DEGIRO, ASML Holding, Adyen, Sika y BT Group, junto con Halma y DSV. E incluso incluye un valor español, hablamos de BBVA y de Solaria.
De todos ellos hay tres que destacan sobre todos por su potencial en ciernes. Se trata de Ceres Power, el desarrollador británico de pilas de combustible que según el banco de inversión podría dispararse hasta un 250% en los próximos 12 meses.
El segundo con mayor potencial progresión en el mercado es DEGIRO, el broker online con sede en los Países Bajos que alcanza el 112% mientras que el pódium lo completa Rheinmetall con precio objetivo de 2.100 euros por acción y posible subida a un año vista del 102%.
Además acaba de realizar dos incorporaciones, mientras que ha sacado de su cartera de valores preferidos al banco HSBC, a la británica también de atención médica al consumidor Haleon y a la inmobiliaria y compañía de logística CTP.
Una de ellas es Deutsche Bank para quienes los analistas de Goldman Sachs perfilan una revalorización a un año vista del 47%.
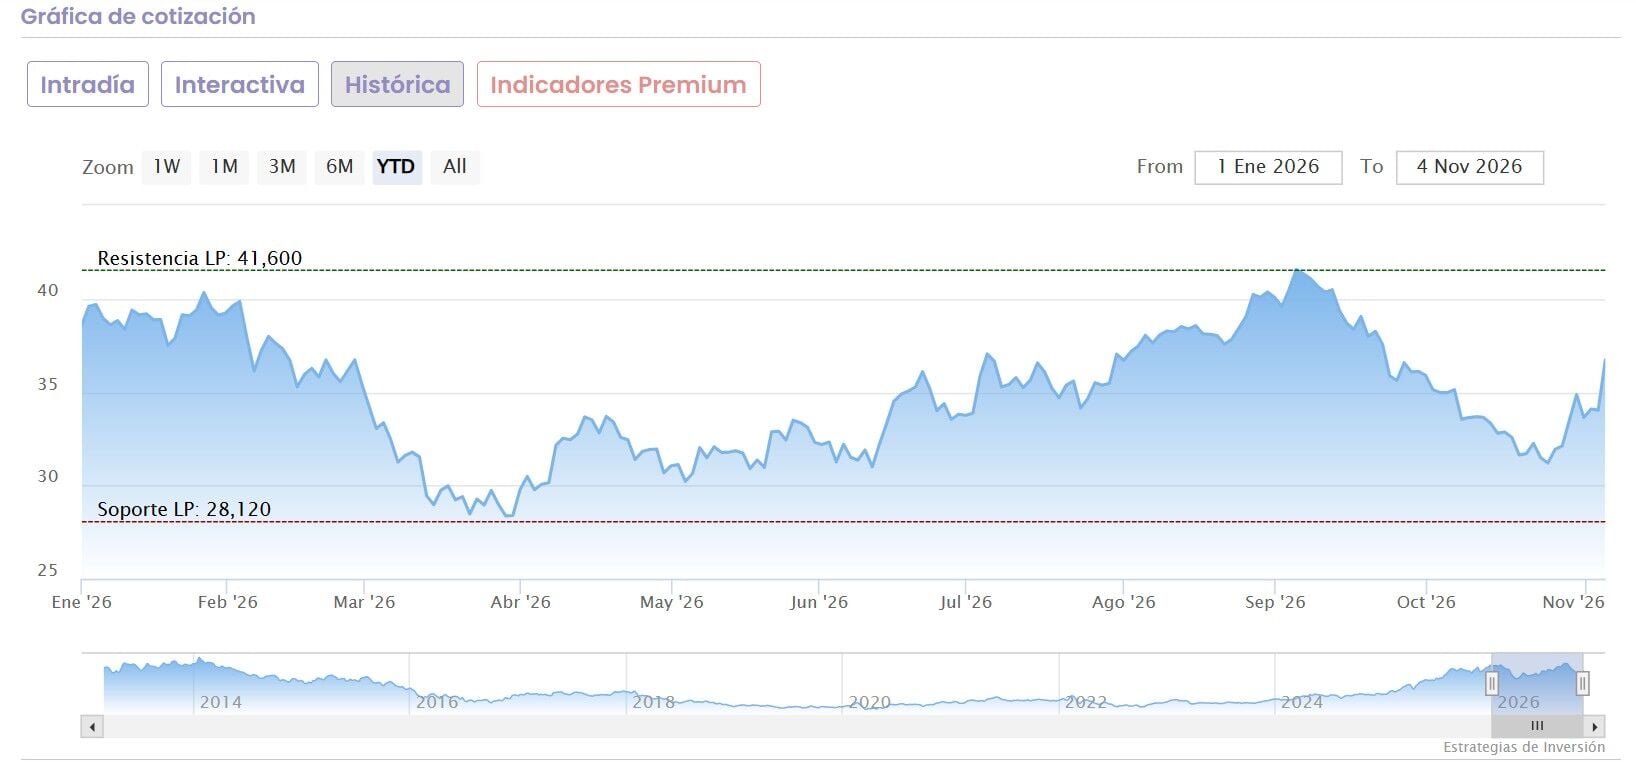
Su analista, Chris Hallan, destaca que la entidad germana está comenzando una fase de mejora en lo que a rentabilidad se refiere. y lo hace de la mano de la reactivación de la actividad económica en Alemania, lo que influirá positivamente en su banca de negocios y en la privada del banco.
También considera que las operaciones de banca de inversión de la entidad se verán impulsadas por el incremento de los ingresos en las operaciones de renta fija.
Todo ello acompañado de una mejora en la eficiencia de costes, en su rebaja con lo que espera que la rentabilidad del capital de la alemana continúe aumentando.
Un mejora, que a juicio de Goldman Sachs, puede traer de la mano de una nueva recompra de acciones, una vez completado su programa de 1.500 millones de euros previsto para el presente ejercicio.
La otra es Carlsberg, por la que otro de los expertos de la firma, Oliver Nicolai, destaca que la cervecera francesa se verá impulsada por varios factores.
Uno de ellos es la adquisición de la británica Britvic y el acuerdo de licencia de marca con PepsiCo, que a su juicio elevarán, en el primer caso, su negocio de refrescos para la cervecera danesa y, en el segundo, futuras colaboraciones como la de la némesis de CocaCola para añadir beneficios adicionales a la compañía.
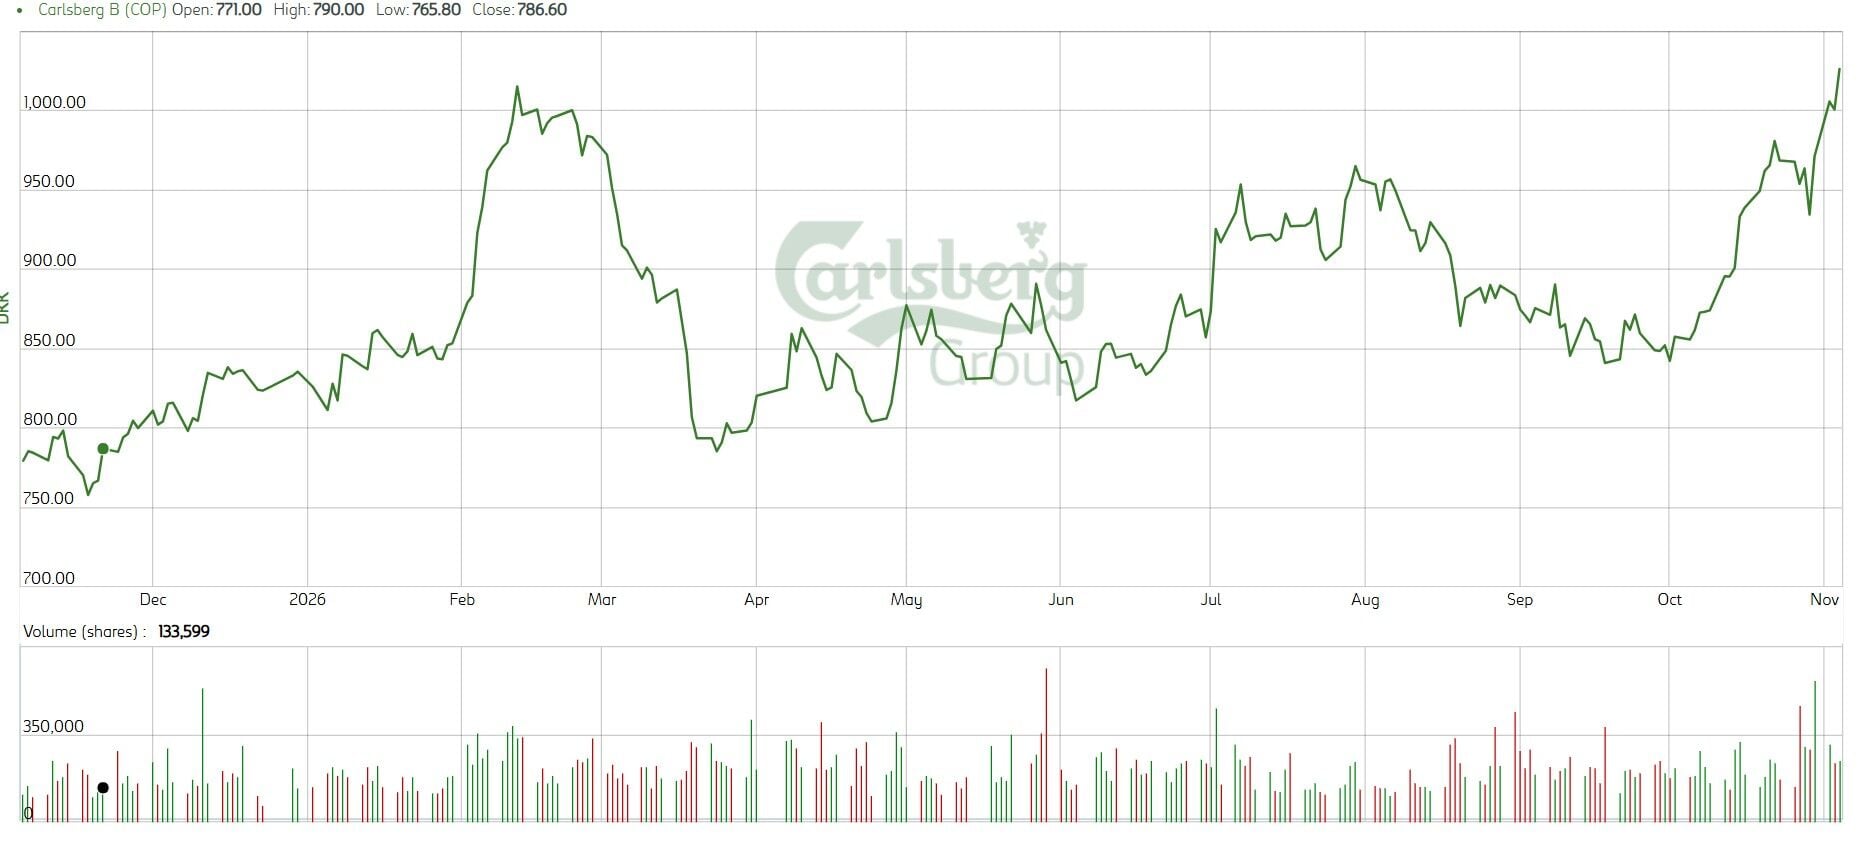
Desde la firma esperan que la compañía se revalorice a 12 meses vista un 24%. Respecto a la recompra de acciones, espera que Carlsberg reanude o amplíe la recompra de acciones a medida que reduzcan sus niveles de endeudamiento.
La misma Goldman Sachs ha reconocido que, entre sus 25 valores preferidos existe una 'excesiva' exposición a la IA. En especial, en lo que se refiere a las inversiones de la segunda generación, caso de la energía o la electrificación, donde se encuentran valores como Siemens Energy, RWE la británica Ceres Power, e incluso la española Solaria, también la fotónica, con Halma, la logística de la mano de DSV y ASML.
Un sector, el relacionado con la inteligencia artificial, que el banco de inversión considera que sigue siendo volátil.
Con riesgos a la baja , uno de los analistas de Goldman, Jan Hatzius, señala que el crecimiento económico mundial ha mostrado una evolución más moderada de lo esperado durante este año.
Las políticas de flexibilización fiscal y el impulso de la inteligencia artificial han contribuido a compensar los efectos negativos del conflicto en Oriente Medio y del encarecimiento de la energía.
Y es que Europa se enfrenta a importantes riesgos energéticos, con unas reservas de gas natural invernales que se encuentran en su nivel más bajo en 14 años para esta época del año.
De cara a 2027, las previsiones apuntan a una continuidad de esta tendencia, aunque persiste un mayor riesgo de que la evolución económica sea menos favorable de lo previsto.