Añadir Estrategias de Inversión en Google
Hachazo de Jefferies a la valoración de Ferrovial. Los analistas de la firma han decidido dejar en ‘mantener’ su recomendación sobre la compañía de infraestructuras, pero han reducido el precio objetivo hasta los 55 euros por acción, desde los 61 euros anteriores.
A pesar de este recorte, la nueva valoración supone un potencial alcista todavía del 13% frente al cierre de ayer lunes. Eso sí, Jefferies deja de ser una de las casas de análisis más optimistas sobre el futuro bursátil de Ferrovial: según los datos recopilados por Reuters, el precio objetivo de consenso se sitúa en los 59,93 euros, con un potencial alcista del 25,3% frente a la cotización actual.
La recomendación mayoritaria que recibe la acción es de ‘mantener’. Según Reuters, recibe 1 consejo de ‘compra fuerte’, 9 de ‘compra’, 11 de ‘mantener’, y 2 de ‘venta fuerte’.
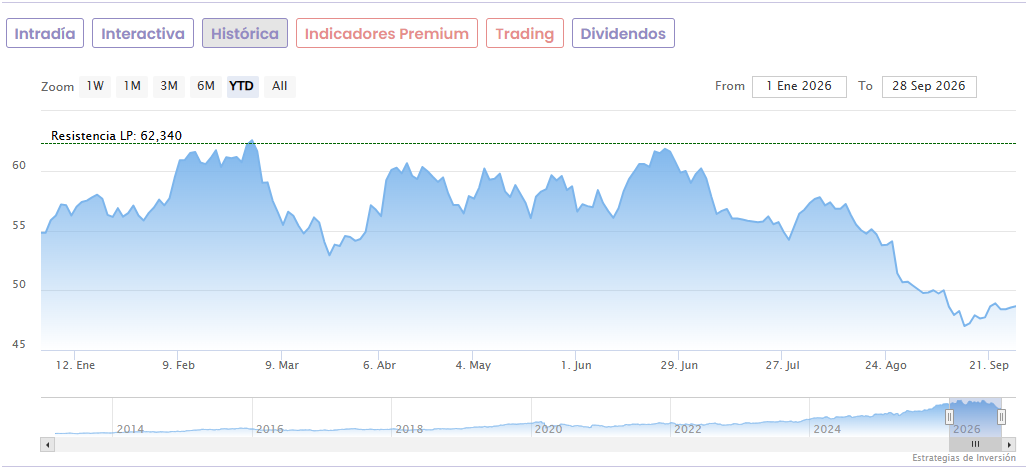
Las acciones de Ferrovial bajaban a primera hora de la mañana de este martes un 1,78% hasta marcar 47,79 euros en el IBEX 35. Los títulos están teniendo un 2026 muy complicado, con una caída en lo que va de año que roza el 13% y una corrección ya del 24,2% desde que el 27 de febrero marcaron máximos en 63,088 euros.
El valor tocó sus mínimos anuales el pasado 15 de septiembre, cuando llegó a marcar 46,67 euros. Se encuentra actualmente un 2,4% por encima de este nivel.
Ferrovial tiene previsto publicar sus resultados de los nueve primeros meses del año el 27 de octubre al cierre del mercado estadounidense. En el primer semestre del año, la compañía obtuvo un beneficio neto de 258 millones de euros, un 52% menos que en el mismo periodo del año anterior. La caída respondió al efecto comparativo derivado de las importantes plusvalías registradas en los seis primeros meses de 2025 por la venta de activos.