Añadir Estrategias de Inversión en Google
Fuerte espaldarazo de los analistas de Grupo Santander a Acerinox. Los expertos del banco no solo reiteran su recomendación de ‘sobreponderar’ para el valor del acero, sino que elevan significativamente el precio objetivo, que pasa de 15,50 euros a 25,50 euros por acción.
Esta nueva valoración supone un potencial alcista de nada menos que un 68,5% frente al cierre de ayer (15,13 euros).
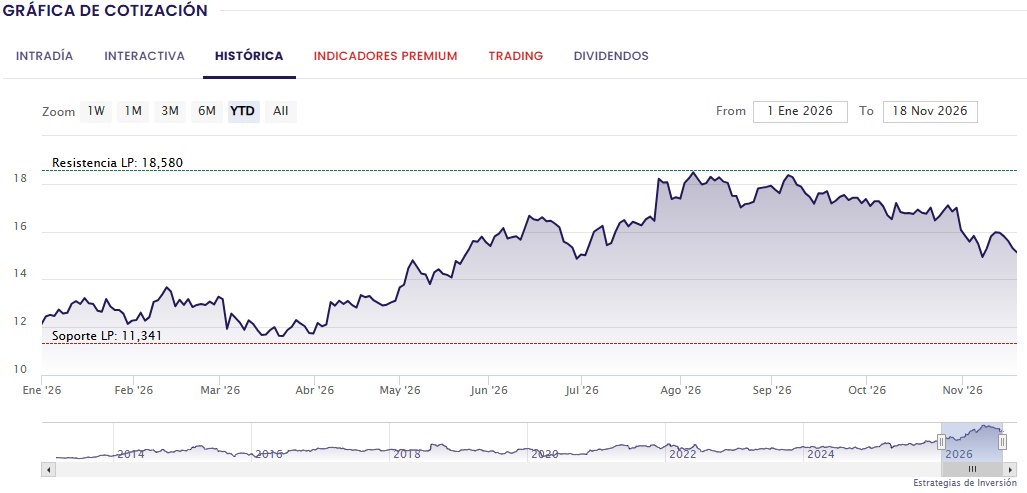
Hay que tener en cuenta que Grupo Santander pasa a situarse como una de las casas de análisis más optimistas sobre el futuro bursátil de Acerinox, aunque en general el potencial detectado es muy elevado. Según los datos recopilados por Reuters, el precio objetivo de consenso escala a los 20,20 euros, lo que implica un recorrido alcista de un 30,2% frente a la cotización actual.
La recomendación mayoritaria es de ‘comprar’: recibe 4 consejos de ‘compra fuerte’, 6 de ‘compra’, 3 de ‘mantener’ y 2 de ‘venta’.
Hoy las acciones de Acerinox se situaban entre las más alcistas de la Bolsa, con una subida a primera hora de la mañana de un 2,38% hasta marcar 15,49 euros en el IBEX 35. Los títulos acumulan una subida en lo que va de año de un 22,4%, con un alza del 38,9% en los últimos meses, tomando de referencia los mínimos de sus últimas 52 semanas en 11,15 euros desde el 18 de noviembre del año pasado.
Eso sí, Acerinox ha corregido un 16,6% desde que el 6 de agosto tocó unos máximos en los 18,58 euros.
Acerinox cerró los nueve primeros meses de 2026 con “una mejora progresiva en sus resultados financieros, en un entorno macroeconómico complejo y marcado por el estancamiento de la demanda”. En concreto, el beneficio neto alcanzó los 162 millones de euros entre enero y septiembre, cifra que supone un incremento de nada menos que un 2.144% frente a los 7 millones obtenidos en el mismo periodo del año anterior.

