Añadir Estrategias de Inversión en Google
El fin del verano se acerca, pero las cotizadas españolas del sector turístico siguen mostrando señales de fortaleza. En términos de cifras, España ha recibido 9,7 millones de turistas internacionales en junio y 11,5 millones en julio (+2,9% interanual), con un gasto acumulado de 82.000 millones de euros (+7,8%), según los datos del INE. A este dato se suman los más de 18,7 millones de turistas nacionales que visitan distintas regiones dentro del territorio nacional.
Con este escenario, analizamos dos valores cotizados: eDreams Odigeo y Meliá Hotels; dos cotizadas que llegan a septiembre con oportunidades de inversión que merece la pena revisar.
eDreams Odigeo
eDreams ODIGEO mantiene su apuesta decidida por un modelo de suscripción (Prime), que aporta una recurrencia de ingresos que la protege de la estacionalidad. La compañía, ha anunciado que su modelo Prime ha cambiado el modo de facturación y ha pasado de anual a mensual. En el primer trimestre del ejercicio fiscal 2027 (abril-junio de 2026), el área Prime generó unos ingresos de 128,4 millones de euros, un 1% más que un año antes, con una base de suscriptores que creció un 8% interanual, hasta los 8,1 millones. El ARPU de Prime - ingreso medio por suscriptor - se sitúa en los 63,4 euros.
María Mira, MFIA Analista fundamental de Estrategias de inversión, destaca que los catalizadores de la compañía se basan en la recurrencia del modelo de suscripción, el mayor margen derivado del valor de vida del cliente (LTV) y el desarrollo de arquitecturas de inteligencia artificial aplicadas a la personalización de viajes.
Bajo la proyección de resultados de Mira, “el BPA estimado se sitúa en 0,32 euros por acción para eDreams ODIGEO para el ejercicio actual; el mercado para un PER de 14,6x, con PCF en torno a 5,8x y EV/EBITDA5,7x”.
Su recomendación es positiva para los títulos de eDreams ODIGEO para una inversión con horizonte temporal de largo plazo.
La dirección de la compañía mantiene activo su programa de recompra de acciones y reitera su guidance de crecimiento positivo continuo del EBITDA Cash para continuar maximizando el retorno al accionista; para el ejercicio 2027 (incorporación neta de 600.000 miembros Prime) y mantiene su objetivo a largo plazo de alcanzar 13 millones de suscriptores Prime en marzo de 2030.
Los últimos resultados de eDreams muestran un beneficio neto de 0,2 millones de euros y unos ingresos de 165,5 millones. La propia compañía lo atribuye a una fase de inversión deliberada. El consejero delegado de la empresa, Dana Dunne, enmarca la actual fase de mayor inversión en captación de clientes y expansión de producto (incluida la entrada en el segmento ferroviario) como una decisión estratégica para ganar cuota de mercado global y sostener un crecimiento alcista.
En el plano técnico, José Antonio González, analista técnico de Estrategias de Inversión, subraya que la “cotización de eDreams Odigeo (EDR) cede posiciones con contundencia a lo largo de las últimas semanas, tras mostrarse incapaz de resolver al alza tanto (i) el retroceso proporcional de Fibonacci correspondiente al 61,8% de todo el proceso bajista previo, así como (ii) el área de anterior soporte, ahora resistencia, identificada a partir de los 6,10 / 5,90 euros por acción”.
“Pese a la contundencia del giro bajista citado, éste continúa siendo proporcional, tanto en tiempo como en forma a todo el proceso alcista originado a partir de los mínimos del mes de marzo”.
eDreams Odigeo (EDR) en escala semanal con volatilidad (gráfico central superior), MACD (gráfico central inferior) y actividad de contratación (ventana inferior). Fuente: ProRealTime y elaboración de José Antonio González.
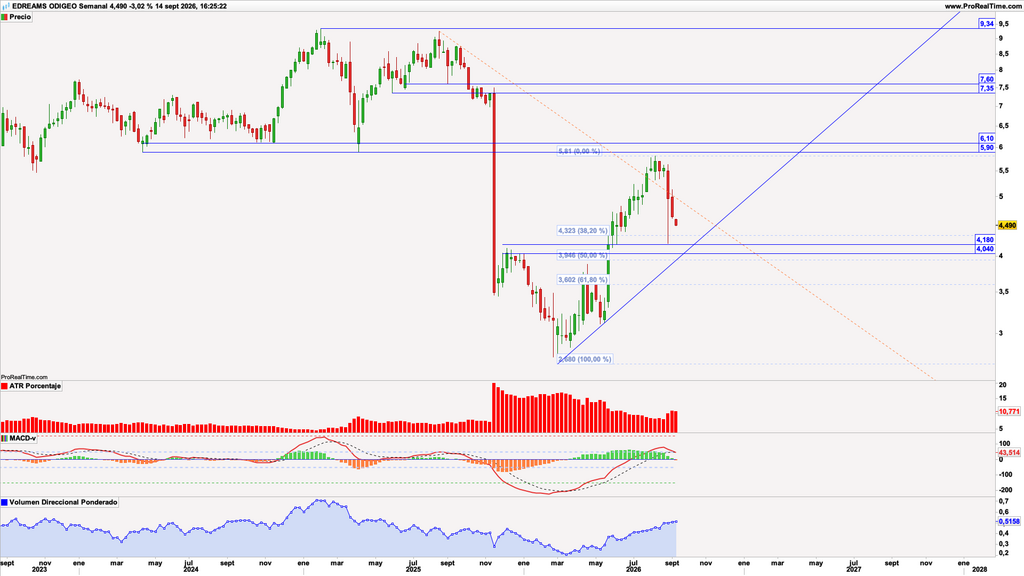
Para González, “la corrección sigue vigente y podría alcanzar el área de anterior resistencia, ahora potencial soporte, de los 4,18 y 4,04 euros por acción y, pese a ello, el precio de cotización seguiría siendo superior a (i) la directriz creciente y (ii) al retroceso proporcional del 50% de todo el proceso alcista iniciado desde el mes de marzo”.
“Por todo lo anterior, seguimos clasificando las correcciones como naturales, pese a su contundencia al corto plazo y, por ende, como potenciales oportunidades de entrada en largo mientras el precio no nos demuestre lo contrario, es decir, mientras no asistamos a la perforación a cierre de vela semanal inferior tanto a (i) los 4,04 euros, así como (ii) de la directriz creciente secundaria o de medio plazo que parte desde mínimos anuales”.
Meliá Hotels International
Meliá Hotels International ha dado un paso más en 2026, con una expansión internacional que abarca ya 40 países y que se ha extendido a destinos exóticos como Maldivas o Seychelles.
Recientemente, la cadena hotelera ha firmado un acuerdo con Telefónica para digitalizar 250 países con la IA y ciberseguridad. Esta alianza ya suma un total de 150 hoteles conectados en España, gracias a un despliegue tecnológico que tiene especial presencia en destinos como Islas Baleares, Andalucía e Islas Canarias, además de Comunidad de Madrid, Cataluña y Comunidad Valenciana.
María Mira sostiene que entre los principales catalizadores de Meliá resaltan la estrategia de expansión 'asset-light' centrada en contratos de gestión y franquicia, el reposicionamiento de activos hacia marcas luxury/premium de mayor margen y el excelente desempeño en plazas urbanas europeas. “La crisis en Oriente Medio está actuando como un "viento de cola" indirecto; los flujos turísticos se están desviando hacia España y el Caribe, considerados "refugios seguros", lo que ha disparado el RevPAR de Meliá Hotels International”.
Por múltiplos y, bajo la previsión de María Mira, de BPA de 0,74 euros acción, “el mercado paga 13,23x PE, con PCF en torno a 6,3x y EV/EBITDA proyectado de 7,2x. Mejora balance paulatinamente y buena proyección de resultados”.
Su recomendación es positiva para los títulos de Meliá para una inversión con horizonte temporal de largo plazo.
La compañía ha confirmado un guidance para 2026 muy positivo, previendo incrementos del RevPAR de dígito simple alto y un EBITDA consolidado superior a los 565 millones de euros.
Además, la empresa mantiene un objetivo de mejora del margen operativo de 200 puntos básicos, apoyado en coberturas del 100% del suministro energético a precio fijo en mercados clave como Alemania y Francia. Desde el grupo, confían en que la rentabilidad operativa subyacente del grupo siga mejorando. La junta de accionistas aprobó además un dividendo histórico en términos absolutos, de 38,3 millones de euros.
En el primer semestre, los ingresos consolidados han crecido un 7,1%, hasta 1.047,4 millones de euros, con un ingreso medio por habitación que avanzó un 8,3% en el primer trimestre. No obstante, afronta riesgos derivados de reformas y cierres temporales de hoteles clave, el incremento de costes salariales y la volatilidad en la demanda de determinados destinos como Cuba.
En cuanto a la cotización de Meliá Hotels (MEL), según González “mantiene vigente el proceso correctivo iniciado desde máximos anuales, concretamente, desde los 12,37 euros por acción, corrección que alcanza el retroceso proporcional de Fibonacci del 50% de todo el proceso alcista previo que se iniciaba a partir de los mínimos de principios de marzo”.
Meliá Hotels International (MEL) en escala semanal con volatilidad (gráfico central superior), MACD (gráfico central inferior) y actividad de contratación (ventana inferior). Fuente: ProRealTime y elaboración de José Antonio González.
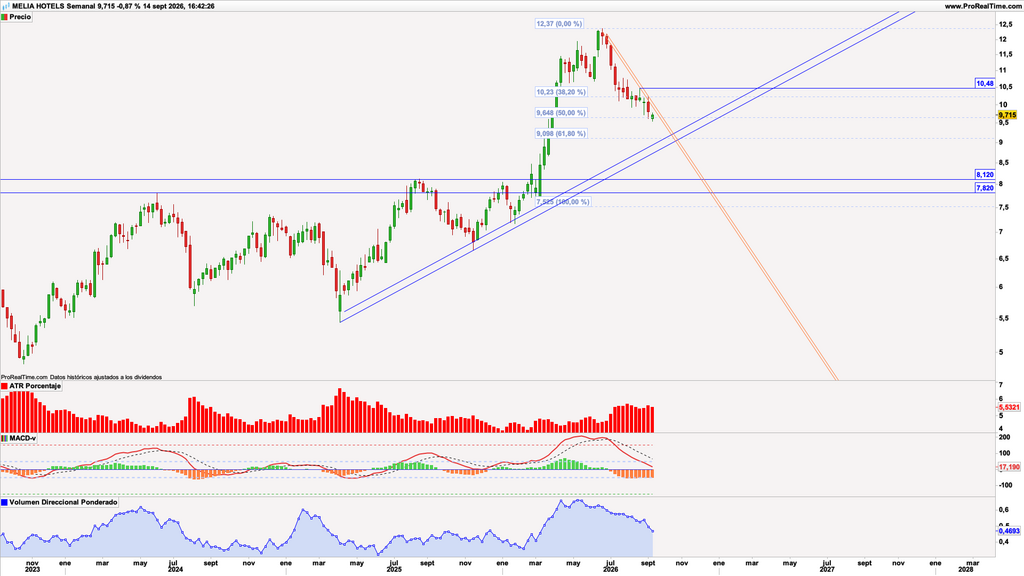
“Dicho proceso le ha permitido limpiar lecturas de fuertes excesos alcistas previos, sin alterar la estructura creciente primaria o de largo plazo, lo que nos permite seguir clasificando las correcciones actuales como un natural proceso de normalización dentro de una estructura alcista. Por ende, la conclusión a la que continuamos llegando es que las correcciones siguen siendo una oportunidad de entrada en largo, cuando el precio de cotización muestre pruebas de ello”, asegura.
“En este sentido, requerimos (i) una superación de la directriz decreciente, así como (ii) una superación de su último máximo decreciente, identificado en los 10,48 euros, para trabajar sobre un escenario de recuperación a corto y medio plazo, y cuyo objetivo más ambicioso reside en volver a plantar cara a los actuales máximos anuales”, concluye.