Añadir Estrategias de Inversión en Google
Morgan Stanley ha actualizado sus valoraciones sobre Telefónica y Digi y ha situado el potencial de revalorización de ambas operadoras en niveles muy próximos, pese a las diferencias existentes entre sus modelos de negocio. Toda una sorpresa.
El banco estadounidense ha asignado a las dos empresas una recomendación de “en línea con el mercado”. Sus nuevos precios objetivos apuntan a un recorrido limitado desde las cotizaciones utilizadas como referencia: alrededor del 2% para Telefónica y del 3% para Digi.
Morgan Stanley recorta el precio objetivo de Telefónica hasta los 3,80 euros
La revisión de Morgan Stanley supone una reducción de las expectativas de valoración sobre Telefónica. La entidad ha rebajado su precio objetivo desde los 4,30 euros anteriores hasta los 3,80 euros por acción, un ajuste de aproximadamente el 11,6%.
La nueva cifra se sitúa ligeramente por encima de los 3,71 euros con los que la operadora cerró la sesión tomada como referencia en el análisis. La diferencia equivale a un potencial de subida cercano al 2,4%.
El banco mantiene su recomendación de “en línea con el mercado”, por lo que la actualización no implica un cambio hacia una valoración más favorable de sus acciones.
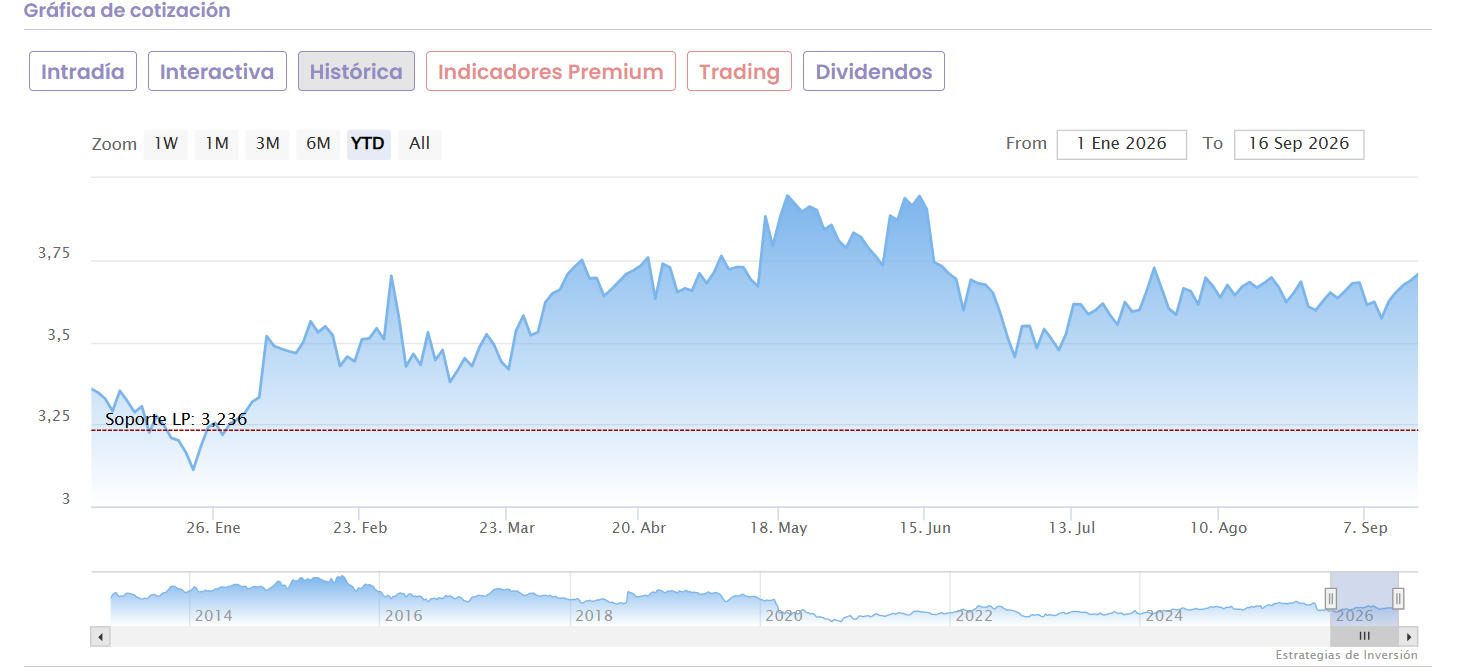
Los 3,80 euros fijados por Morgan Stanley también permitirían consolidar las ganancias de dos dígitos que Telefónica acumulaba en Bolsa durante el ejercicio, según los datos recogidos en el análisis.
La revisión llega en un momento en el que las grandes operadoras afrontan la necesidad de equilibrar sus inversiones en redes, su rentabilidad y la competencia comercial.
Digi recibe un precio objetivo de 7 euros por acción
La entidad estadounidense ha situado la valoración de Digi en 7 euros por título. Frente a los 6,76 euros utilizados como referencia al inicio de la sesión, este precio supone un margen de revalorización aproximado del 3,6%.
La recomendación también es de «en línea con el mercado», idéntica a la asignada a Telefónica.
El recorrido bursátil de Digi presenta, sin embargo, una particularidad: su trayectoria como empresa cotizada es mucho más reciente.
La operadora debutó en Bolsa a mediados de julio de 2026 con un precio de 5,60 euros por acción. Desde entonces, sus títulos habían avanzado cerca de un 20% hasta alcanzar los niveles considerados en el informe.
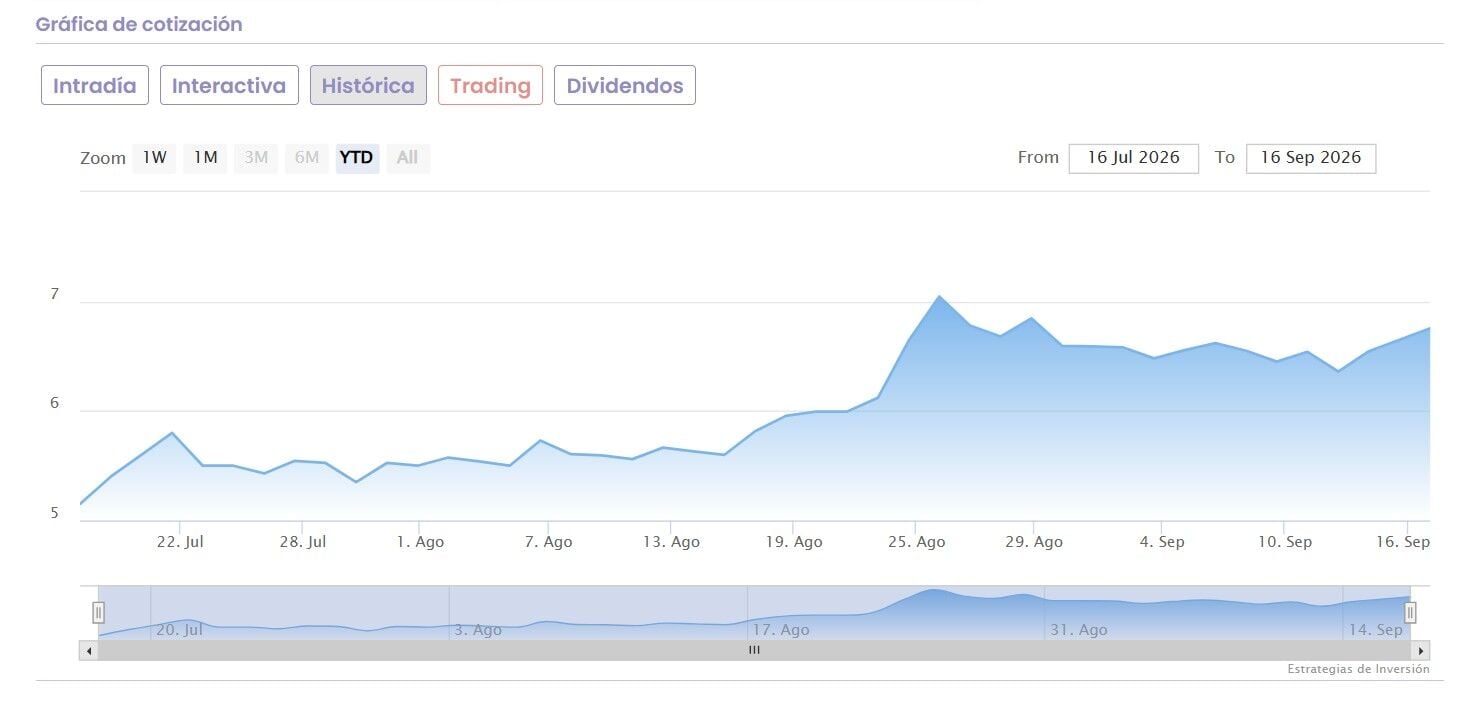
El precio objetivo de 7 euros supondría una subida del 25% respecto al precio de salida a Bolsa, aunque el margen desde la cotización de referencia utilizada por Morgan Stanley resulta considerablemente menor.
De esta manera, las dos compañías llegan a valoraciones similares desde situaciones bursátiles distintas: Telefónica como operador consolidado y Digi tras sus primeros meses en el mercado.
El consenso de analistas contempla un recorrido algo mayor
Las estimaciones de Morgan Stanley se sitúan por debajo de las valoraciones medias recopiladas por LSEG para ambas empresas.
En Telefónica, el consenso establece un precio objetivo de 4 euros por acción. Comparado con los 3,71 euros de referencia, representa un potencial aproximado del 7,8%.
Para Digi, las firmas que han comenzado a analizar su evolución bursátil fijan una valoración media de 7,29 euros. Esta cifra implica una posible subida del 7,8% respecto a los 6,76 euros considerados.
También conviene tener presente que el precio objetivo constituye una estimación, no una garantía de rentabilidad. Su recorrido efectivo dependerá de los resultados empresariales, las condiciones del mercado y la evolución de las cotizaciones.