Añadir Estrategias de Inversión en Google
El IBEX 35 encara la recta final de la semana todavía a la defensiva, después de encadenar tres sesiones consecutivas de descensos. Ayer, las ventas se intensificaron y el selectivo se dejó un 1,53%, hasta los 19.691,6 puntos, alejándose de nuevo de la barrera de los 20.000 enteros.
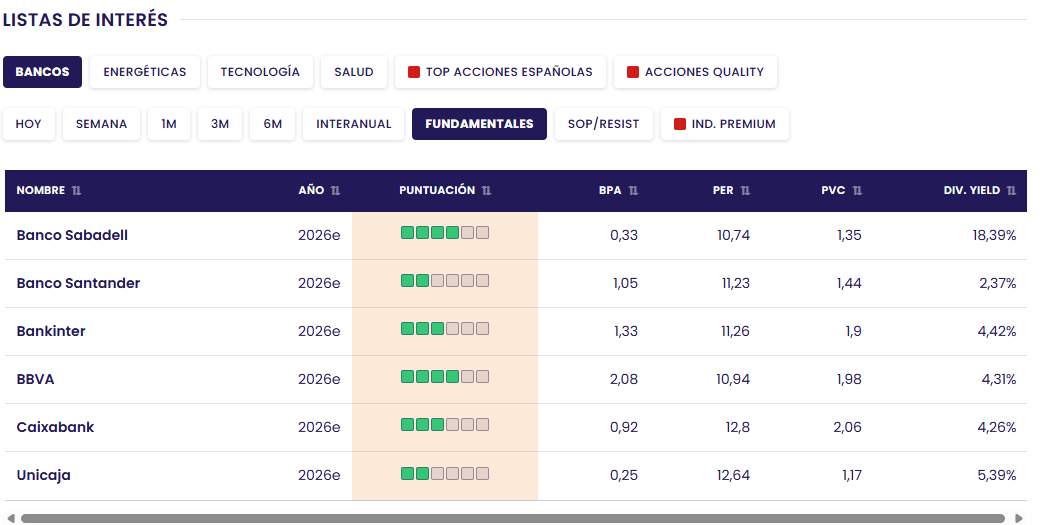
Hoy, sin embargo, la bolsa española intenta recuperar algo de terreno y se mueve con un ligero avance del 0,16%, hasta los 19.726 puntos. Cellnex lidera las ganancias en los primeros compases, con una subida del 1,57%, seguida de Solaria (+1,14%) y Amadeus (+1,07%). En el lado de las pérdidas, ACS cede un 1,73%, Puig Brands un 1,57% y Banco Sabadell un 0,68%.
Pero el petróleo sigue marcando el paso de los mercados. El barril se mantiene por encima de los 101 dólares ante el recrudecimiento del conflicto entre Estados Unidos e Irán y la creciente tensión en el estrecho de Ormuz. Teherán ha amenazado con intensificar sus contraataques y asegura haber atacado diez buques en la zona, después de que Estados Unidos hundiera cinco petroleros iraníes. La escalada alimenta el temor a nuevas interrupciones del suministro energético y, con ellas, a una mayor presión sobre la inflación.
Con este telón de fondo, todas las miradas se dirigen hoy al BCE. El Consejo de Gobierno celebra su reunión de política monetaria con una subida de 25 puntos básicos prácticamente descontada por el mercado, hasta situar la facilidad de depósito en el 2,50%. Más que el movimiento, será el mensaje de Christine Lagarde y las nuevas previsiones económicas de la institución lo que determine el rumbo de los mercados y permita calibrar hasta dónde está dispuesto a llegar el banco central ante el repunte de los precios energéticos.
En España, además, el Comité Asesor Técnico del Ibex 35 se reúne para revisar la composición del selectivo. El consenso de los analistas no espera cambios, por lo que el petróleo, el BCE y la evolución del conflicto entre Estados Unidos e Irán seguirán siendo los principales focos de atención de una jornada que comienza con un tímido intento de rebote.
En el apartado de recomendaciones del Ibex, este jueves los analistas revisan a varias cotizadas españolas. Grupo Santander mantiene su apuesta por Inditex, con una recomendación de sobreponderar, aunque rebaja su precio objetivo de 63 a 62,50 euros. También sobre Inditex, AlphaValue/Baader Europe mantiene su recomendación de reducir y recorta ligeramente su valoración, de 58 a 57,90 euros.
Por su parte, BNP Paribas mantiene su recomendación de bajo rendimiento sobre Cellnex, pero reduce su precio objetivo de 25 a 24 euros.
La revisión más positiva es para Telefónica: BNP Paribas eleva su recomendación de infraponderar a neutral y sube el precio objetivo de 3,20 a 3,80 euros.
En otro orden de noticias, Indra desarrollará y fabricará en España una nueva generación de drones tácticos para las Fuerzas Armadas dentro del Programa Especial de Modernización del Sistema Aéreo No Tripulado de Alcance Medio (SANTAM). El programa contempla la entrega de 147 aeronaves remotamente tripuladas de Clase I, con un peso máximo de 150 kilos, agrupadas en 49 sistemas que serán destinados al Ejército de Tierra, al Ejército del Aire y del Espacio y a la Armada. Los sistemas se entregarán entre 2028 y 2030.
Leighton Asia, de CIMIC (ACS), se adjudica un proyecto de centro de datos en India. El proyecto se llevará a cabo en consorcio con Sterling y Wilson. El inicio de las obras está previsto de inmediato.
Otros mercados
Los principales índices asiáticos se mueven hoy a la baja, a excepción de un Nikkei japonés que suma un tímido 0,14%, en los 65.232 puntos. En China, el CSI 300 resta un 0,44%, mientras que el SSEC de Shanghai se deja un 0,35%. El Hang Seng de Hong Kong pierde un 1,5%. Por su parte, el Kospi surcoreano retrocede un 0,25%.
Wall Street cerró este miércoles en rojo, con el Dow Jones perdiendo un 0,77%, hasta los 52.380 puntos, lastrado por el repunte del petróleo y de la rentabilidad de los bonos del Tesoro. El S&P 500 cedió un 0,48%, hasta los 7.636 puntos, mientras que el Nasdaq cayó un 0,64%, hasta los 26.253 enteros. En paralelo, el Tesoro de EE.UU. anunció una recompra de deuda federal por 6.000 millones de dólares, el triple de lo habitual, para estabilizar el mercado de bonos ante el repunte de los tipos de interés. Hoy los futuros americanos cotizan con signo mixto.
Los Futuros del petróleo vuelven a subir, con el Brent ahondando en los 100 dólares por barril, mientras los operadores se preparan para nuevas alteraciones en el suministro. El petróleo Brent sube un 1,1% en los 102,33 dólares el barril, mientras que el crudo West Texas Intermediate suma un 1,75% hasta los 97,71 dólares.
En el mercado de divisas, el euro sigue ganando terreno poco a poco. Hoy el par Euro Dólar sube un 0,03% hasta dejar el tipo de cambio en los 1,1633 billetes verdes.
En la agenda macro de hoy, como plato principal tendremos la decisión de tipos del BCE. Pero, además, hemos conocido la producción industrial de España, que aumenta un 2,3% en julio, el IPC de Alemania, que sube un 2,9% en agosto y el IPP y solicitudes de subsidio por desempleo de Estados Unidos.