Añadir Estrategias de Inversión en Google
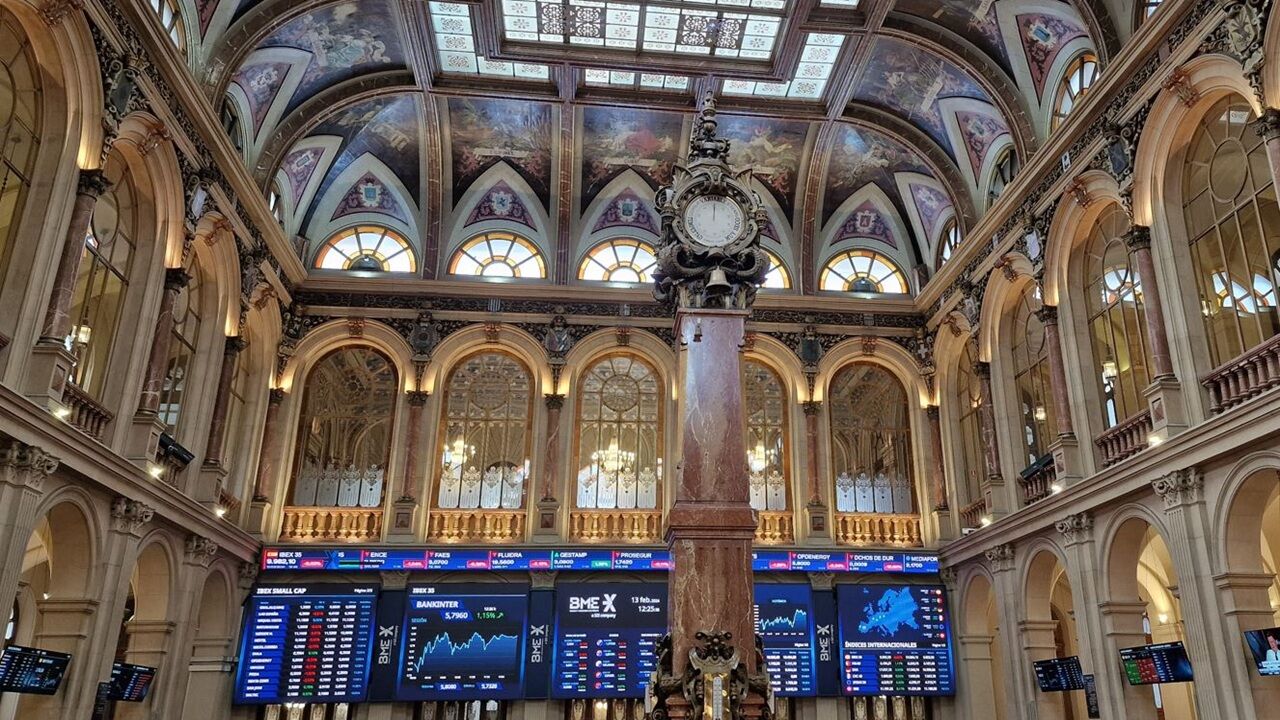
El IBEX 35 baja en la apertura de este jueves, marcando un retroceso de un 1,31% hasta los 19.069,10 puntos. El mayor castigo es para Bankinter, que cae un 4,22% tras presentar sus cuentas. Acerinoxcae un 2,5%, mientras que ArcelorMittal, Banco Santander, Caixabank, Banco Sabadell, BBVA e IAG también registran caídas superiores al 2%. Entre los pocos valores en positivo, Telefónica suma un 0,79% y Cellnex avanza un 0,43%.
El selectivo madrileño viene de una jornada muy positiva en la sesión de ayer miércoles, que se saldó con una subida de un 1,21% hasta superar la cota de los 19.300 puntos. Volvió a quedarse a menos de 1.000 puntos de los máximos históricos que conquistó hace dos meses: el listón a superar está en los 20.213,60 puntos del cierre del 11 de agosto, aunque el punto más alto en la negociación intradía se alcanzó el 13 de agosto, cuando llegó a tocar un nivel de 20.356,90 puntos.
La temporada de resultados trimestrales tiene hoy parada en las cuentas de Bankinter. El banco ha puesto sobre la mesa un beneficio neto de 901 millones de euros en los nueve primeros meses del año, lo que significa un 11% más que en el mismo periodo del ejercicio 2025. El banco destaca que todos los márgenes de la cuenta mantienen la tendencia de crecimiento del ejercicio, “sustentados en un mayor impulso comercial y en una estrategia de diversificación de ingresos, por tipología y geografía, cada vez más consolidada”.
Ayer tras el cierre Puig Brands presentó sus cifras de ventas netas, que alcanzaron los 1.391 millones de euros, con un crecimiento del 5,6% a perímetro y tipo de cambio constantes y del 7,2% en términos reportados. La compañía detrás de los perfumes de Carolina Herrera ha reiterado sus perspectivas financieras para el ejercicio 2026 y recuerda que celebrará su primer Capital Markets Day el 28 de octubre.
Los analistas de Jefferies sitúan la recomendación de Puig Brands en ‘comprar’ y el precio objetivo en 21 euros, con un potencial alcista del 8%.
En otras noticias, el consejo de administración de Telefónica ha aprobado una política que contempla la posibilidad de conceder primas de asistencia y dividendos condicionados al nivel de participación en sus juntas generales de accionistas.
Los inversores tendrán que estar atentos a la cotización de ACS. La compañía se ha impuesto a FCC en el ‘superhub’ de Melbourne, según publica Expansión. Además, Thiess, de CIMIC (ACS), se adjudica dos contratos de servicios mineros en Mongolia.
Amadeus ha firmado un acuerdo con NVIDIA para la búsqueda de vuelos basada en IA.
En el Mercado Continuo, se ha conocido que Metrovacesa obtuvo unos ingresos de 465 millones de euros en los nueve primeros meses del año, cifra un 75% superior a la del mismo periodo de 2025.
Agenda del día y otros mercados
La agenda macroeconómica de este jueves es muy ligera, destacando apenas la publicación por parte de la Comisión Europea de la lectura preliminar de octubre de su índice de confianza de los consumidores de la Eurozona, que se espera que vuelva a deteriorarse ante la inquietud de los hogares por el nuevo repunte de los precios, especialmente de los energéticos. En EEUU se publicarán las habituales cifras semanales de solicitudes iniciales de subsidio por desempleo.
En el resto de bolsas europeas, el DAX abre con caídas del 0,79% en los 25.442, el FTSE 100 recorta un 0,38% hasta los 10.691,41 puntos, el CAC 40 se deja un 0,77% en los 7.859,66 puntos y el EURO STOXX 50 pierde un 1,15% hasta los 6.135,15 puntos.
Los futuros apuntan a una apertura claramente a la baja de Wall Street en la sesión de este jueves, en la que los inversores tienen que lidiar con las cuentas presentadas anoche por Tesla y Meta. El fabricante de coches eléctricos presentó unos resultados del tercer trimestre que superaron las expectativas tanto en ingresos como en beneficios, pero cayó un 3% en el after hours. Por su parte, Meta registró unos ingresos superiores a lo previsto y ofreció unas proyecciones sólidas para el trimestre en curso. Sus acciones registraban subidas del 2% a pesar de que se ha conocido también que la compañía ha sido condenada a pagar 25.000 millones de dólares por un caso sobre protección de datos abierto tras el escándalo de Cambridge Analytica, que salpicó a la empresa hace casi una década.
Ayer la jornada fue alcista en Nueva York, con el DOW JONES subiendo un 0,69%, por el 0,58% que se anotó el S&P 500. Por su parte, el tecnológico Nasdaq avanzó un 1,05% impulsado por el fuerte repunte de los valores vinculados al desarrollo de las infraestructuras de IA, especialmente los fabricantes de semiconductores y memorias.
Durante la jornada asiática, el índice Nikkei 225 de Tokio bajó un 2,40% hasta marcar 63.070 puntos. Por su parte, el Kospi surcoreano bajó un 3,52%. En China, el CSI 300 restaba un 1,60%, por el más del 3% que se dejaba el Hang Seng de Hong Kong.
En los mercados de materias primas, los precios del petróleo se disparan después de que nuevos ataques de los hutíes en Arabia Saudí llevaran a EEUU a ordenar la salida de algunos diplomáticos y sus familiares de sus misiones en el reino. El petróleo Brent sube un 2,66% hasta los 111,72 dólares por barril, mientras que los futuros del West Texas Intermediate avanzan un 2,39% hasta los 99,47 dólares.
En cuanto a la renta fija, que es otro de los quebraderos de cabeza recurrentes de las últimas semanas, la rentabilidad del bono español a diez años sube hasta el 4,103%, mientras que el bono francés se mantiene por encima del 5% que superó ayer, con una lectura del 5,057%. El rendimiento del bono italiano a diez años sube hasta el 4,633%. Al otro lado del Atlántico, el bono estadounidense de referencia a diez años paga un 5,077%.