Añadir Estrategias de Inversión en Google
Los analistas de UBS reafirman su confianza en Banco Santander a pesar de las turbulencias de las últimas semanas. La firma suiza ha reiterado su recomendación de ‘comprar’ para el banco que preside Ana Botín, al que otorga un precio objetivo de 13,30 euros. Esta valoración supone un potencial alcista del 25,9% frente al cierre de ayer jueves.
El analista Ignacio Cerezo destaca que la tasa de morosidad en la financiación de automóviles en EEUU del banco español mejoró en octubre. Esto compensó en parte la debilidad observada en septiembre y el tercer trimestre. Sin embargo, el experto avisa de que es demasiado pronto para hablar de estabilización, ya que las tendencias desde principios de año se han mantenido negativas.
En todo caso, UBS ve una oportunidad clara de compra en un momento en el que la cotización de Banco Santander se encuentra sacudida por la ola de ventas en las principales bolsas. Hoy las acciones de la entidad caían a primera hora de la mañana un 1,70% hasta marcar 10.378 euros en el IBEX 35.
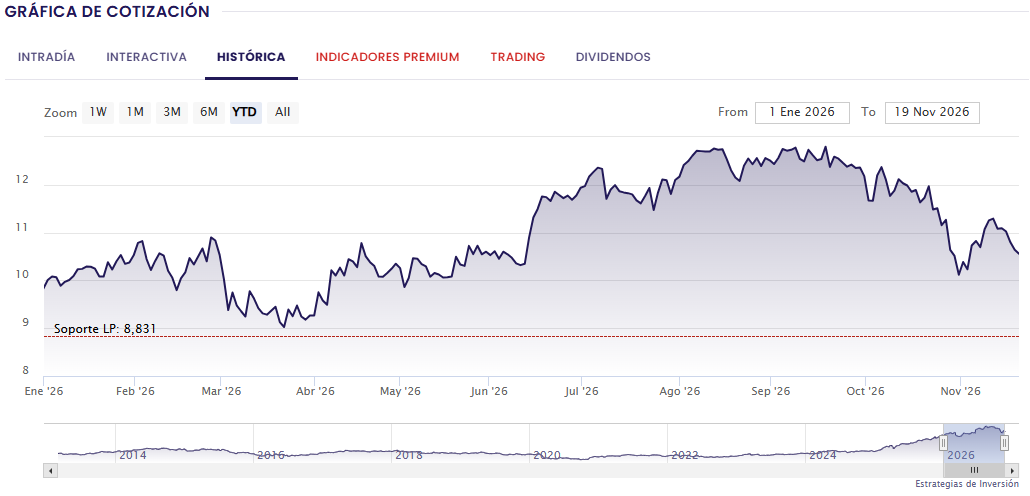
Los títulos han caído un 20,90% desde que el 13 de agosto de este año marcaron un máximo histórico en los 13,12 euros, si bien todavía se sitúa ligeramente alcistas (+3%) en el acumulado de 2026. Si se pone el foco en los mínimos de las últimas 52 semanas, tocados en los 8,724 euros desde el 18 de noviembre del año pasado, la subida acumulada es de un 18,96%.
Hay que tener en cuenta además que UBS no es una de las casas de análisis más optimistas sobre el futuro en Bolsa de Banco Santander. Según los datos recopilados por Reuters, el precio objetivo de consenso escala a los 13,55 euros por acción, valoración que implica un potencial del 30,5% frente a los niveles actuales. Ningún analista que cubra al banco recomienda vender sus acciones: recibe 3 consejos de ‘compra fuerte’, 17 de ‘compra’ y 6 de ‘mantener’.
Banco Santander se anotó un beneficio atribuido de 12.405 millones de euros en los nueve primeros meses de 2026, un 20% más que en el mismo periodo del año anterior. Hay que tener en cuenta que esta cifra incluye una plusvalía neta de 1.895 millones de euros derivada de la venta de Santander Bank Polska, completada en enero, y cargos por valor de 666 millones, entre ellos los costes de integración de TSB y Webster.
De este modo, el beneficio ordinario fue de 11.176 millones de euros, un incremento del 16% y un nuevo récord gracias al impulso de la actividad comercial, el avance de los ingresos y las mejoras de eficiencia.