Añadir Estrategias de Inversión en Google
No me gusta elevar a categoría las casuísticas o anécdotas, pero en los últimos meses he tenido varias conversaciones similares, en encuentros particulares. En cenas, comidas, charlas de padre viendo el partido de la niña, coincidencia con vecino en la escalera, comentarios entre colegas… Un dentista, algunos economistas e incluso un célebre periodista de reconocido prestigio me han transmitido, con palabras diferentes, un sentimiento bastante parecido: una creciente irritación hacia los pensionistas. No hacia las personas mayores, naturalmente, sino hacia la posición económica de una parte de ellas. Una indisimulada gerontofobia, /el término no es mío), que empieza a abrirse paso entre profesionales que trabajan, producen, pagan impuestos y contemplan con creciente perplejidad las garantías de las que disfrutan otros.
Comparten una circunstancia: ninguno tiene asegurado cuánto va a ingresar a medio plazo. Sus rentas dependen de clientes, pacientes, contratos, ventas, inversiones o decisiones empresariales, entre otras cosas, prejubilaciones, quién sabe si EREs. Mientras tanto, deben contribuir a financiar prestaciones que sus perceptores consideran intocables.
Estamos asistiendo al nacimiento de dos nuevas patologías sociales: la gerontofobia y la funciofobia. Dos manifestaciones de una misma incomodidad ante la España de los ingresos garantizados. Los derechos de uno, a cargo de otros.
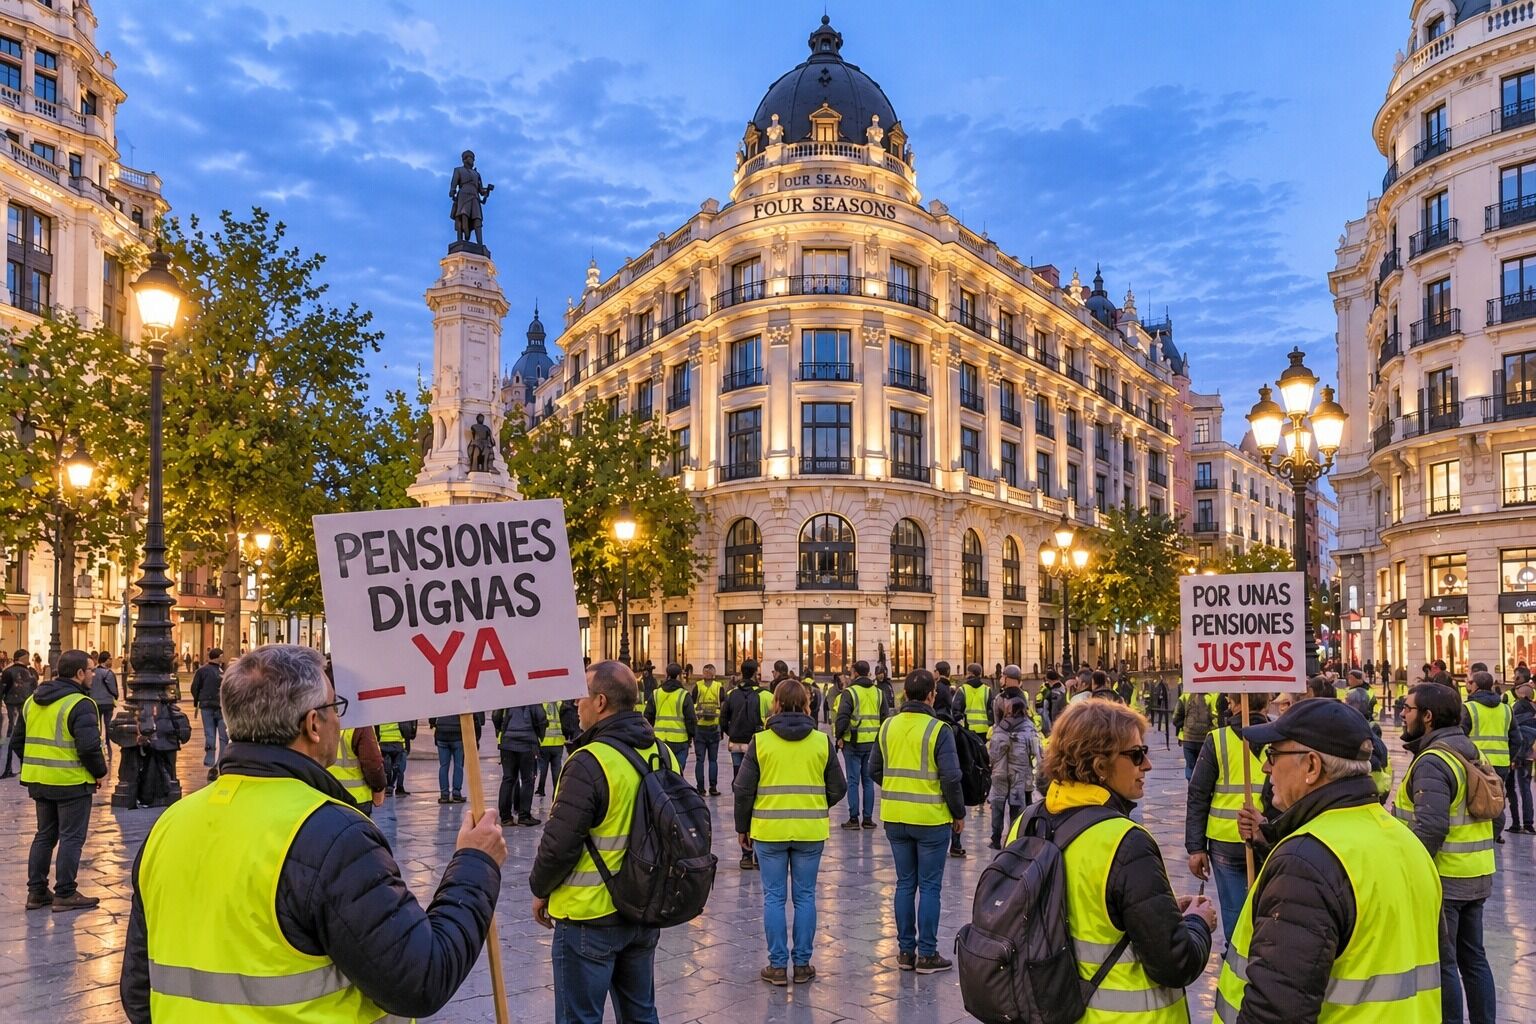
Esta misma semana veía una manifestación de pensionistas. Me llamó la atención su aspecto. Vaqueros, zapatillas deportivas, teléfonos móviles, una vitalidad extraordinaria. Nada que ver con aquella imagen tradicional del anciano encorvado, con manta y pantuflas, que pasaba sus últimos años junto a la estufa y eso que todos estaban entre los 70 y los 80 años.
Es una noticia magnífica que sea así. Pero tiene consecuencias económicas formidables.
La jubilación ha dejado de ser una breve etapa final de la existencia. En su día se concibió así: se decía adiós al trabajo a los 65 y se tenía claro que de los 70 no se pasaba. El jubilado percibía una parte de lo cotizado, el resto quedaba para el sistema.
Hoy, un hombre que alcanza los 65 años corre maratones y puede esperar vivir aproximadamente otros veinte; una mujer, cerca de veinticuatro. Pero, además, no hablamos de años de inactividad, sino de vida plena. Los jubilados viajan, consumen, reforman viviendas, cambian de coche, utilizan tecnología, practican deporte y planifican una vida que puede prolongarse durante dos o tres décadas.
Una vida de gasto, en definitiva. Sí, disfrutan del piso pagado y no tienen que pagar colegios, pero siguen teniendo necesidades. De hecho, nada más acabar las manifestaciones se van al bar o al restaurante, si hace buen tiempo.
Cuando se cuestiona el coste de las pensiones, suele aparecer una respuesta casi litúrgica: "¡He cotizao, he cotizao!". Pronunciada con esa indignación que parece convertir cualquier pregunta económica en una ofensa personal.
Por supuesto que han cotizado, pero la cuestión es otra: ¿cuánto han aportado realmente durante su vida laboral y cuánto van a percibir a lo largo de toda su jubilación? Haber cotizado durante cuarenta años no demuestra, por sí solo, que se haya financiado íntegramente una pensión que puede cobrarse durante veinticinco. Me juego algo a que el que grita eso hace tiempo que es un perceptor neto, no un aportante.
España tiene un sistema de pensiones fundamentalmente de reparto, no una gigantesca colección de huchas individuales. Las cotizaciones de quienes trabajan hoy financian las prestaciones de quienes están jubilados hoy, complementadas con recursos procedentes del Estado. Las aportaciones realizadas durante la vida laboral generan derechos, pero no constituyen un depósito personal que después se vaya retirando, con incrementos y actualizaciones a gusto del consumidor.
La gerontofobia se genera porque una parte de los actuales jubilados desarrolló su carrera profesional en una economía con mayor estabilidad laboral. Además, disfrutó de otro esquema de salarios y de un marco fiscal mucho más laxo, con gran peso del dinero B, es decir, un enorme espacio donde el estado no accedía. Por encima de todo, pudo comprar vivienda en condiciones muy diferentes de las actuales e incluso segunda vivienda. Todo ello, con un incremento de la esperanza de vida que se ampliaba al tiempo que puede disfrutar de su patrimonio y sus prestaciones.
El que paga las pensiones hoy no tiene seguridad en su puesto de trabajo, vive en un mundo de deflación salarial, sufre una presión fiscal brutal con una auténtica persecución de Hacienda, no tiene acceso a la vivienda y no puedw hacer trabajitos extra sin que deba darse de alta de autónomo y pagar más.
Las pensiones son el mayor gran compromiso individual de gasto público en España. Su factura anual es ya de 200.000 millones de euros y condiciona de manera decisiva la política presupuestaria, las cotizaciones sociales y las necesidades de financiación del Estado.
Mientras tanto, España necesita desesperadamente crecer. Elevar la productividad, atraer inversiones, desarrollar empresas tecnológicas, modernizar infraestructuras, incorporar inteligencia artificial, financiar nuevas industrias y competir por capital en unos mercados internacionales cada vez más exigentes.
El contraste resulta llamativo. Mientras la economía mundial acelera una transformación tecnológica de dimensiones históricas, una parte creciente de nuestras energías políticas y presupuestarias se concentra en sostener compromisos adquiridos en el pasado bajo unas condiciones demográficas y económicas muy diferentes.
Evidentemente, es preciso hablar de una cuestión incómoda: la fiscalidad. Cuando el aumento del gasto estructural se financia elevando las cargas sobre los demás, el cocktail de conflictividad está servido.
Durante décadas hemos concentrado buena parte de la seguridad económica de la jubilación en la promesa de que los trabajadores futuros financiarán las prestaciones de quienes se retiren. Sin embargo, no hemos avanzado en la construcción de un capitalismo popular que permita a los ciudadanos acumular activos financieros durante su vida laboral.
Acciones, fondos de inversión, planes de ahorro y sistemas complementarios de capitalización pueden transformar al trabajador en partícipe de los beneficios de las empresas y del crecimiento de la economía.
Con ello se vehiculaba el verdadero espíritu de la pensión, que era un complemento. Así recuerdo yo a mis abuelos: el estado les pagaba “un dinerito”, que se sumaba a sus ahorros, otras rentas… No estaba implantada la idea de que la pensión pública sustituiría con total eficiencia al salario, porque es que no es esa su función.
Ahora, merced al clientelismo político, hemos construido un formidable mecanismo de distribución intergeneracional de rentas, pero no un sistema igualmente poderoso de acumulación de capital entre nuestros ciudadanos. El capital está demonizado.
La gerontofobia tiene, por otra parte, una dimensión política nada desdeñable. Los pensionistas constituyen un colectivo muy numeroso, con una participación electoral enorme y una capacidad de movilización considerable. Disponen, además, de algo que escasea entre quienes trabajan: tiempo.
Sus intereses son fáciles de identificar y defender, sabiendo, además, que son frágiles de voto y como son tantos, están en situación de quitar y poner presidentes. Los costes de satisfacerlos se distribuyen entre millones de contribuyentes presentes y futuros, con ocupaciones, rentas y prioridades muy diferentes.
Un pensionista exige que aumente su prestación. Un autónomo o empleado vive con la incertidumbre. Los políticos conocen esa asimetría. Si fuera al revés, es decir, 11 millones de autónomos y otros tantos de empleados privados, a los pensionistas los dejarían colgados de la brocha.
La otra manifestación de este fenómeno es la funciofobia.
España cuenta con más de tres millones de empleados públicos. Aunque no todos son funcionarios de carrera ni disfrutan de idénticas condiciones laborales, todos tienen garantía del empleo.
El empresario pierde ventas y debe ajustar sus costes. El autónomo pierde clientes y ve caer inmediatamente su facturación. El profesional independiente puede pasar de un ejercicio extraordinario a otro desastroso. No sabe qué será de él a medio plazo. Incluso el asalariado de una gran empresa privada sabe que su puesto cada día está más en el aire.
La seguridad laboral pública tiene un valor económico considerable, aunque no aparezca cuantificado en la nómina.
Ahora se anuncian incrementos salariales en el sector público, mientras una parte de la economía privada soporta costes crecientes y una competencia cada vez más intensa, reaparece la misma pregunta: ¿quién garantiza los ingresos a los que garantizan lo público?La verdad es que nadie. Eso está generando mucha ira.