
Añadir Estrategias de Inversión en Google
Walt Disney es una de las grandes empresas de entretenimiento a nivel mundial y fue una de las señales de streaming ganadoras durante la pandemia alcanzando un máximo en marzo 2021 gracias a Disney+. Pero la era post COVID-19 no fue nada halagüeña para la compañía que le ha costado levantar vuelto porque no es una empresa de rápido crecimiento, pero cuenta con una posición competitiva establecida que le permitirá recuperarse en el largo plazo.
Según datos de The Motley Fool, una de las grandes razones de su débil rendimiento ha sido el cambio en el panorama mediático con una migración de los consumidores de la televisión por cable al streaming y canales de internet.
Disney domina el negocio del sector de la televisión por cable, pero la caída de los usuarios ha transformado al negocio en un obstáculo. Aunque sigue siendo rentable.
Previo a la pandemia, Disney lanzo su servicio Disney+ y Hulu. Al 27 de septiembre de 2025, ambos sumaban un total de 191 millones de suscriptores. Además, el beneficio operativo aumentó más del 100% interanual en el último trimestre fiscal (tercer trimestre de 2026, finalizado el 27 de junio), mientras que los ingresos crecieron un 11%.
Su división de experiencias no se ha quedado atrás, los parques temáticos, los cruceros y los productos de consumo representaron el 39% de los ingresos totales y el 54% del beneficio operativo de la compañía.
No hay que olvidar su propiedad intelectual como los personajes, historias y franquicias de Marvel, Pixar y Lucasfilm que respaldan la capacidad de la compañía para conectar con los fans de todo el mundo.
Aunque Disney se recuperara en el largo plazo, no debemos esperar ganancias financieras extraordinarias. Pero es posible que ofrezca un crecimiento de dos dígitos en los próximos años, aunque ligeramente inferior en los años siguientes. Se prevé que las ganancias por acción aumenten a una tasa anual compuesta del 11.8% entre los ejercicios fiscales de 2025 y 2028.
Las acciones cotizan a una relación precio-beneficio a futuro de 14.5, lo que la convierte en una acción de valor según los analistas. Además, representa un descuento del 28% con respecto al S&P 500. Lo que abre una oportunidad para comprar acciones.
¿Qué dicen los analistas?
Según Tipranks, Disney cuenta con la revisión de 19 analistas divididas en 18 compras y 1 mantener. El precio objetivo promedio es de 128.44 dólares, con un máximo de 144 dólares y un mínimo de 111 dólares. Este precio objetivo promedio representa una variación del 25,10 % respecto al cierre del viernes.
Michael Ng, analista de Goldman Sachs, recomienda comprar con un precio objetivo en los 144 dólares.
Helena Wang, analista de Philip Securities, recomienda comprar con un precio objetivo en los 130 dólares.
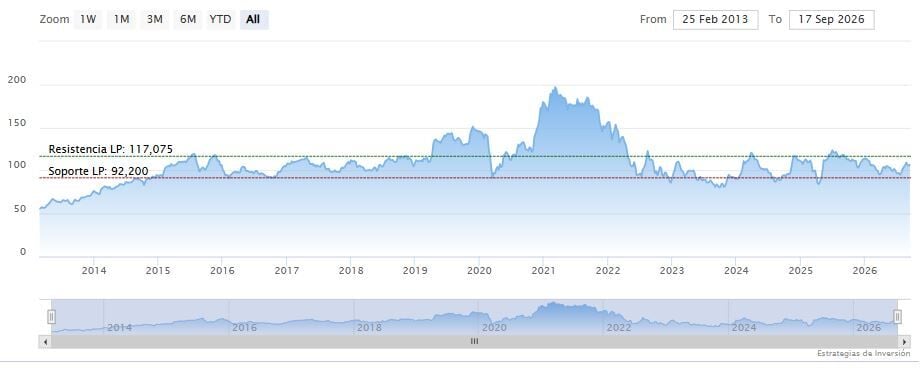
Walt Disney cerraba el viernes a la baja en los 105.35 dólares. Las medias móviles de 70 y 200 periodos se encuentran debajo de las velas de los últimos treinta días, RSI a la baja en los 49 puntos y las líneas del MACD encima del nivel de cero.
El soporte a mediano plazo se encuentra en los 92.50 dólares. Mientras, los indicadores de Ei se muestran mixtos.

