Añadir Estrategias de Inversión en Google
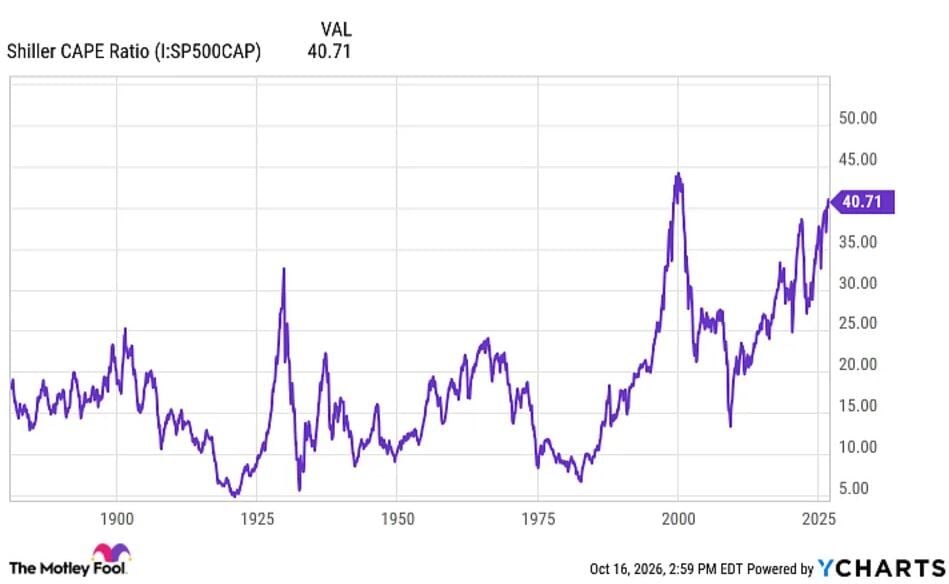
Los indicadores económicos nos permiten echar un vistazo de la salud del mercado, uno de ellos es el ratio CAPE Shiller. El mismo se ha mantenido por encima de 40 puntos durante varios meses. Esto solo ha pasado una vez anteriormente, en 1999 cuando alcanzó un máximo en los 44.2 puntos según Johnny Rice en Yahoo Finance.
El CAPE, acrónimo de ratio precio-beneficio ajustado cíclicamente, compara el precio de las acciones del S&P 500 con sus beneficios promedio (ajustados a la inflación) de los últimos 10 años. Si bien un ratio P/E simple puede hacer que las acciones parezcan inusualmente baratas o caras, dependiendo de si las empresas han tenido un año excelente o uno pésimo, analizar el promedio de una década elimina las distorsiones y ayuda a obtener una visión más clara de la situación real.
El promedio a largo plazo del CAPE es de aproximadamente 17.4. La lectura actual es más del doble. Su máximo histórico se alcanzó en diciembre de 1999, cuando llegó a 44.2. Unos meses después, estalló la burbuja de las puntocom y el mercado bursátil inició su vertiginosa caída, llegando a perder casi la mitad de su valor.
Observe la evolución del CAPE en el gráfico a continuación.
La advertencia de valoración de Buffett
El CAPE no es el único indicador que alcanza niveles preocupantes. Si comparamos el valor del mercado bursátil estadounidense con el producto interior bruto (PIB) de EE. UU., una medida popularizada por el legendario inversor Warren Buffett, podemos ver que las cosas están sobrevaloradas. Hoy, se sitúa en torno al 244%. En otras palabras, las acciones valen más del doble de lo que produce la economía estadounidense en un año.
Tras el estallido de la burbuja de las puntocom, cuando el indicador llegó a alcanzar el 190%, Buffett les dijo a los inversores que cuando la relación se acerca al 200%, "están jugando con fuego".
¿Por qué el mercado actual podría ser diferente?
Para ser justos, hay razones para tomar ambas lecturas con cautela:
- Las empresas estadounidenses pueden obtener ingresos en el extranjero y, con el tiempo, cada vez más han expandido sus operaciones globales. Esto significa que una parte sustancial del valor bursátil de una empresa hoy proviene de la producción económica que no se incluye en el PIB de EE. UU.
- La naturaleza suavizada del ratio CAPE es un arma de doble filo. Si la IA proporciona un impulso duradero a las ganancias corporativas, el valor bursátil actual parecerá más razonable con el tiempo
Y este último punto es una distinción importante entre finales de los 90 y la actualidad: gran parte de la euforia bursátil de la burbuja de las puntocom se centró en empresas con muy pocas ganancias reales. Esto no ocurre con las grandes empresas que impulsan el mercado bursátil al alza hoy.
Reduzca sus expectativas, pero mantenga su inversión
Aun así, no descartaría estas señales de alerta. Es difícil observar el mercado actual y no percibirlo como sobrevalorado, a pesar de las ganancias cada vez mayores de empresas como Nvidia y Alphabet.
Pero es importante comprender lo que realmente nos dice el registro histórico. El CAPE es una herramienta muy útil para tener una idea general de la rentabilidad a lo largo del tiempo. No es una bola de cristal que pueda predecir si habrá una caída y cuándo ocurrirá. Con un CAPE superior a 40, ajustaría mis expectativas de rentabilidad para la próxima década, no lo tomaría como una garantía de que una caída sea inminente. La historia sugiere que el mercado de valores probablemente tendrá un rendimiento inferior durante la próxima década.
Pero también nos dice que, a largo plazo, el mercado de valores sigue siendo la mejor herramienta para generar riqueza de la historia. Y quienes mantengan sus inversiones, conserven la calma y sigan comprando independientemente de la dirección del mercado, serán recompensados.
He aquí algo para reflexionar: si hubieras invertido 1.000 dólares en un fondo cotizado en bolsa que replica el índice S&P 500 en el peor momento posible de la burbuja de las puntocom (en su punto álgido, el 24 de marzo de 2000), hoy tendrías más de 5.000 dólares antes de contabilizar los dividendos.