Añadir Estrategias de Inversión en Google
iShares MSCI Europe Financials Sector UCITS ETF: bancos y aseguradoras europeas en un solo fondo
Contexto y objetivo del ETF
La banca europea ha pasado de ser el patito feo de la bolsa durante una década a convertirse en uno de los sectores estrella desde 2024. El giro de los bancos centrales ha devuelto al sector una rentabilidad que no conocía desde antes de la crisis financiera. En el entorno de 2026, y también de cara a 2027, las financieras europeas tienen tres motores a su favor:
- El primero son los tipos de interés. El BCE ha subido tipos dos veces este año, la última en septiembre, y mantuvo la facilidad de depósito en el 2,50% en su reunión del 29 de octubre. Christine Lagarde dejó abierta la puerta a una nueva subida en diciembre. Para un banco, tipos más altos significan un mayor margen de intereses, es decir, más diferencia entre lo que cobra por prestar y lo que paga por los depósitos.
- El segundo son los beneficios. Las grandes entidades europeas encadenan resultados récord desde 2024, y el tercer trimestre de 2026 ha vuelto a superar las previsiones. BNP Paribas elevó su beneficio un 14%. Deutsche Bank aumentó un 8% su beneficio antes de impuestos y firmó su tercer trimestre consecutivo de récord. En España, Santander mejoró un 19% su beneficio neto subyacente y BBVA un 19% su beneficio neto, apoyado en México. CaixaBank acumula un aumento del 12,9% en su beneficio hasta septiembre.
- El tercero es la valoración. Tras la corrección de octubre, la banca vuelve a cotizar con múltiplos moderados para la rentabilidad que genera. El índice de bancos europeos STOXX Europe 600 Banks cotiza a 10,24 veces los beneficios esperados para 2026, a 1,47 veces su valor en libros y ofrece una rentabilidad por dividendo del 4,58%. La gran banca española cotiza con una ligera prima frente a sus homólogas europeas. Según nuestras estimaciones, cotiza de media a 11 veces los beneficios esperados para 2026 y a 1,57 veces su valor en libros. Esa prima se apoya en una rentabilidad sobre recursos propios (ROE) media del 14,36% y una solvencia holgada, con un CET1 medio del 13,20%. Su rentabilidad por dividendo media es del 4,18%, algo inferior a la europea, y excluye a Sabadell por el dividendo extraordinario de la venta de TSB. Por entidades, Santander es la más barata por valor en libros (1,30 veces) y Unicaja la que menos prima exige (1,16 veces). En el extremo contrario, BBVA y CaixaBank rozan las 2 veces, respaldadas por ROE superiores al 16%.
Pero octubre ha recordado la otra cara del sector. La banca europea se dejó un 8,6% en el mes y fue el sector más castigado de Europa, pese a sus beneficios récord. El repunte de la rentabilidad de los bonos a finales de septiembre penalizó las carteras de renta fija que los bancos tienen en balance. A eso se sumaron unas perspectivas de crecimiento más prudentes.
El iShares MSCI Europe Financials Sector UCITS ETF EUR (Acc) (ISIN IE00BMW42306, ticker ESIF) permite comprar en una sola operación las grandes y medianas financieras de los países desarrollados europeos. A diferencia de los ETF de banca pura, incluye también aseguradoras, gestoras de activos, bolsas y otras empresas de servicios financieros. Es la forma más sencilla de capturar el ciclo del sector sin tener que elegir entidad a entidad.
Radiografía del ETF
El fondo está gestionado por BlackRock Asset Management Ireland bajo la marca iShares y está domiciliado en Irlanda. Es un ETF de renta variable sectorial que replica el índice MSCI Europe Financials 20/35 Capped mediante réplica física completa: compra realmente las acciones del índice, sin derivados de por medio. El índice limita la concentración, de modo que la mayor posición no puede superar el 35% y el resto no puede pesar más del 20% cada una.
Su política es de acumulación: no reparte dividendos, sino que los reinvierte automáticamente en el fondo. Es un detalle relevante en un sector que paga dividendos generosos. Su divisa base es el euro y cotiza en euros en Xetra, además de en libras en Londres y en pesos en México.
Gestiona un patrimonio de 625,6 millones de euros a 30/10/2026. Su riesgo es de 6 sobre 7 según la escala que recogen los proveedores de datos, y su coste total (TER) es del 0,18% anual, uno de los más bajos de su categoría.
Un dato llamativo sobre su tamaño. A mediados de septiembre el fondo superaba los 1.728 millones de euros, con 99,8 millones de participaciones en circulación. El 30 de septiembre su patrimonio era ya de 660 millones. A mediados de octubre las participaciones habían bajado a 39,4 millones. En pocas semanas salió del fondo más de la mitad de su patrimonio por reembolsos, no por caídas del mercado. Aun así, sigue siendo un vehículo de tamaño medio y con cotización diaria en Xetra.
¿Qué hay dentro del fondo?
La cartera reúne 84 compañías, y las diez mayores suman el 44,53% del patrimonio. Es, por tanto, un fondo con una concentración moderada. HSBC destaca con claridad, con casi un 10%, seguido de Santander (5,66%) y Allianz (5,09%).
| Top 10 | Ponderación (%) |
|---|---|
| HSBC HOLDINGS | 9,67% |
| BANCO SANTANDER | 5,66% |
| ALLIANZ | 5,09% |
| BBVA | 4,45% |
| UBS GROUP | 4,25% |
| UNICREDIT | 3,62% |
| BNP PARIBAS | 3,03% |
| INTESA SANPAOLO | 3,02% |
| ING GROEP | 2,91% |
| ZURICH INSURANCE GROUP | 2,83% |
Fuente: BlackRock y datos a 30/09/2026
Aunque el fondo se presente como “financiero”, en la práctica es sobre todo un fondo de bancos. Ocho de sus diez mayores posiciones son entidades bancarias. Las aseguradoras, con Allianz y Zurich a la cabeza, actúan como contrapeso más defensivo. El inversor debe saber que su comportamiento dependerá en gran medida del ciclo de tipos y del crédito.
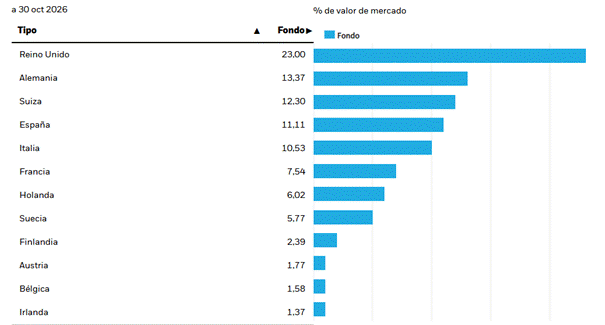
Geográficamente, Reino Unido encabeza la cartera con el 22,97%, seguido de España (12,45%), Alemania (12,40%), Suiza (11,46%) y otros mercados (40,72%).
Fuente: BlackRock y datos a 30/09/2026
Este reparto esconde dos matices:
El primero es el riesgo divisa interno. Aunque el fondo cotiza en euros, más de un tercio de la cartera está en compañías británicas y suizas que cotizan en libras y francos. A ellas se suman las nórdicas, en coronas. Sus movimientos cambiarios se cuelan en la rentabilidad.
El segundo es una exposición indirecta a emergentes. HSBC obtiene buena parte de su negocio en Asia, y Santander y BBVA en Latinoamérica. Santander, de hecho, vio lastrados sus últimos resultados por Brasil.
Sectorialmente es un fondo prácticamente puro: el 99,22% está invertido en financieras y el 0,78% restante en liquidez.
Fuente: BlackRock y datos a 30/09/2026
Historia y rentabilidad
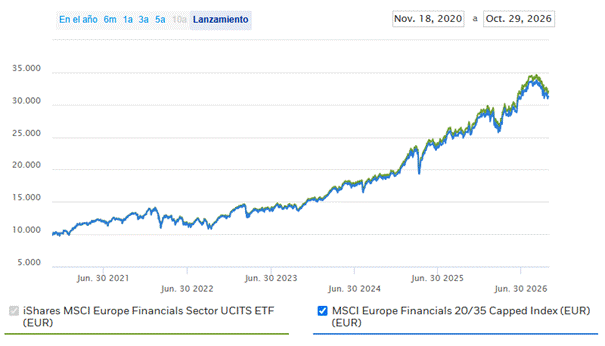
El fondo nació en noviembre de 2020, justo cuando la banca europea empezaba a salir del pozo de la pandemia, y su trayectoria ha sido brillante. Ganó un +29,16% en 2021 con la reapertura económica. Resistió en 2022 con un -2,55%, un año en el que la mayoría de las bolsas cayeron con fuerza. Desde entonces encadenó tres años excelentes: +22,01% en 2023, +25,88% en 2024 y un espectacular +46,84% en 2025, impulsado por los márgenes que trajeron unos tipos más altos.
En 2026 la subida continúa, aunque con frenazo. El fondo acumula un +11,55% en el año a 29/10/2026. A 30 de octubre cotizaba un 8,4% por debajo de su máximo de las últimas 52 semanas, reflejo de la corrección de octubre. Desde su lanzamiento rinde un 22,66% anual a 30/09/2026.
Su fidelidad al índice es notable. El fondo ha batido a su referencia en todos los ejercicios completos, en torno a medio punto porcentual cada año, pese a su comisión. En 2025, por ejemplo, ganó un 46,84% frente al 46,30% del índice.
Cuadro de Indicadores
| Indicador | 1 año | 3 años | 5 años |
|---|---|---|---|
| Rentabilidad anualizada | 20,28% | 31,98% | 19,27% |
| Volatilidad (Riesgo) | 17,19% | 13,47% | 16,10% |
| Máxima caída (Drawdown) | -11,15% | -11,15% | -28,58% |
| Beta | 0,99 | 1,01 | 1,01 |
| Tracking Error | 0,44 | 0,34 | 0,33 |
| Ratio Sharpe | 0,31 | 0,56 | 0,28 |
| Ratio Sortino | 0,26 | 0,56 | 0,28 |
| Ratio de Treynor | 1,50 | 2,08 | 1,28 |
La volatilidad, que mide cuánto se mueve el precio arriba y abajo, oscila entre el 13,47% a tres años y el 17,19% en el último año. Ha repuntado al calor de las turbulencias recientes. En la práctica, es normal que la inversión oscile en torno a un 15% o 17% en un año sin que haya pasado nada extraordinario.
La máxima caída (drawdown) es la peor bajada desde un máximo hasta un mínimo. En el último año y en los últimos tres se ha limitado a un -11,15%. La perspectiva de cinco años muestra la otra cara: un -28,58%.
La Beta mide cuánto amplifica el fondo los movimientos de su mercado de referencia, y se mantiene prácticamente en 1 en todos los plazos, entre 0,99 y 1,01. En la práctica, cuando su mercado sube o baja un 10%, el fondo tiende a moverse también en torno a un 10%. Eso significa que el inversor recibe exactamente el comportamiento del sector, con sus alegrías y sus sustos.
El Tracking Error indica cuánto se desvía el fondo de su referencia. Es muy reducido y estable, entre el 0,33% a cinco años y el 0,44% en el último año. Es una desviación mínima, coherente con un ETF de réplica física completa que sigue fielmente a su índice. El ligero repunte del último año refleja un periodo de mercado más agitado, sin que cambie la conclusión: lo que compras es lo que el índice promete.
Los ratios de eficiencia son positivos en todos los plazos y alcanzan su mejor nivel a tres años, en plena fase alcista del ciclo bancario.
- El Ratio Sharpe, que mide cuánta rentabilidad obtienes por cada unidad de riesgo total, llega a 0,56 a tres años. A un año se modera a 0,31 y a cinco años a 0,28.
- El Ratio Sortino es como el Sharpe, pero solo penaliza las caídas y no las subidas. Coincide con el Sharpe a tres y cinco años, con 0,56 y 0,28. En el último año queda algo por debajo, en 0,26 frente a 0,31. Eso indica que en los últimos doce meses las bajadas han pesado algo más dentro de las oscilaciones, algo coherente con la corrección de octubre.
- El Ratio Treynor mide la rentabilidad obtenida por cada unidad de riesgo de mercado (Beta). Sigue la misma pauta: 2,08 a tres años, 1,50 a un año y 1,28 a cinco. Con una Beta pegada a 1, su lectura confirma la del Sharpe.
La lectura para el bolsillo es clara: el fondo ha compensado el riesgo asumido en todos los horizontes, sobre todo en la fase más dulce del ciclo. Cuando el periodo incluye años más difíciles, o meses como octubre, esa compensación se modera.
Conclusión y perfil ideal
El iShares MSCI Europe Financials Sector es una herramienta barata, transparente y eficiente para dar a la cartera exposición a la banca y los seguros europeos. Tiene a su favor la réplica física completa, un coste del 0,18% anual y una fidelidad al índice impecable. Además, su divisa base en euros elimina el riesgo dólar para el inversor español, aunque no el de la libra y el franco suizo. En el lado de los riesgos están su fuerte dependencia del ciclo de tipos, su sesgo bancario y la concentración en HSBC.
Encaja en un inversor de perfil moderado que ya tenga una cartera núcleo diversificada y quiera añadir una posición satélite en el sector financiero europeo. Nunca debería ser el centro de la cartera. Debe entender que el sector es muy sensible a los cambios en las expectativas de tipos, al crédito y a la economía europea. Tras tres años de fuertes subidas, conviene entrar de forma escalonada. Se recomienda un horizonte mínimo de cinco años para atravesar al menos un ciclo completo de tipos de interés.
Sobre el mismo índice existen alternativas que conviene conocer. El State Street SPDR MSCI Europe Financials UCITS ETF (IE00BKWQ0G16) tiene el mismo TER del 0,18%, réplica física completa y acumulación, y unos 796 millones de euros de patrimonio. El Xtrackers MSCI Europe Financials UCITS ETF 1C (LU0292103651) es el más barato, con un TER del 0,17%, aunque más pequeño, con unos 145 millones de euros. Además, cambió de índice el 1 de junio de 2026. Quien prefiera una apuesta más directa a la banca tiene el Amundi STOXX Europe 600 Banks UCITS ETF Acc (LU1834983477), de réplica sintética y TER del 0,30%. También el iShares STOXX Europe 600 Banks UCITS ETF (DE) (DE000A0F5UJ7), que reparte dividendos trimestralmente con un coste más elevado, del 0,46%.