Añadir Estrategias de Inversión en Google
El oro ha mostrado una estabilidad sorprendente en el rango de 4.100 a 4.200 dólares por onza troy, desafiando los vientos en contra derivados del aumento de los tipos de interés reales en Estados Unidos y de la fortaleza del dólar. Sin embargo, un análisis de los últimos quince años muestra que la correlación inversa entre los tipos reales estadounidenses y el precio del oro ha sido siempre temporal, más que una relación estructural y duradera. De hecho, el comportamiento reciente del metal precioso recuerda al desacoplamiento observado durante las primeras fases de la guerra de Ucrania.
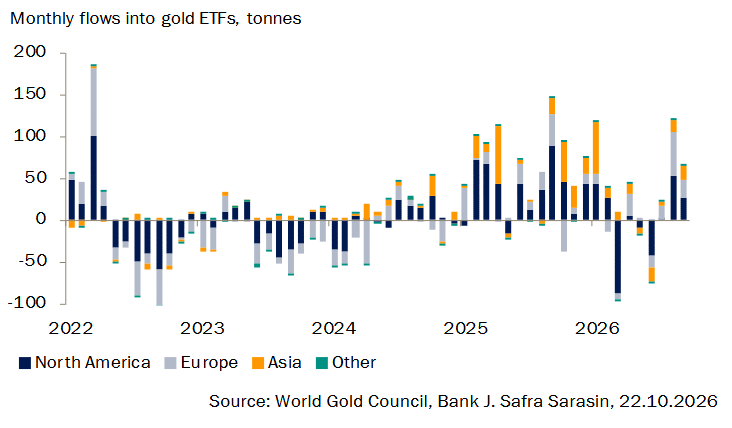
Consideramos que estas interrupciones episódicas de la correlación están impulsadas principalmente por factores de demanda estructural. En lo que va de año, los bancos centrales han adquirido volúmenes significativos de oro, mientras que los flujos de entrada hacia los ETF respaldados por oro se han recuperado desde los mínimos registrados durante el primer semestre de 2026. En un contexto marcado por la creciente fragmentación geopolítica y por unas primas de riesgo más elevadas asociadas a la volatilidad e imprevisibilidad de la política económica estadounidense, la sólida demanda institucional debería seguir limitando el potencial bajista del oro, incluso si los elevados tipos reales continúen representando un factor adverso a corto plazo. Por otro lado, esperamos que el oro retome una trayectoria alcista una vez que los tipos reales comiencen a descender en los próximos trimestres, lo que refuerza nuestra visión de que el balance de riesgos sigue siendo favorable para el metal precioso.
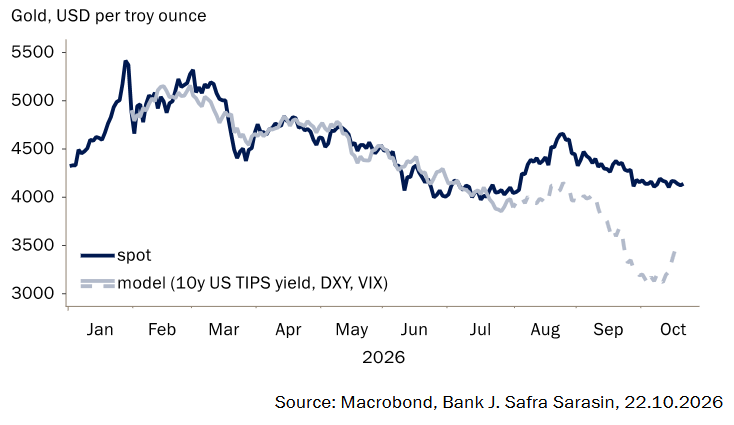
El oro ha mostrado una notable estabilidad durante las últimas cuatro semanas, cotizando principalmente en un rango de 4.100 a 4.200 dólares por onza troy (Gráfico 1). Este comportamiento resulta especialmente destacable dados los importantes factores adversos a los que se enfrenta el metal precioso. En concreto, la rentabilidad real del bono estadounidense indexado a la inflación (TIPS) a 10 años ha aumentado desde aproximadamente el 2,5% a mediados de septiembre hasta el 2,8%, llegando incluso a alcanzar temporalmente el 3% a comienzos de octubre.
El repunte de los tipos reales en Estados Unidos también ha contribuido a una apreciación significativa del dólar estadounidense. De hecho, el índice del dólar ponderado por comercio (DXY) ha avanzado cerca de un 3% desde mediados de septiembre, lo que refuerza aún más los vientos en contra para el precio del oro.
Gráfico 1: el oro se ha mantenido sorprendentemente bien frente a las recientes dificultades
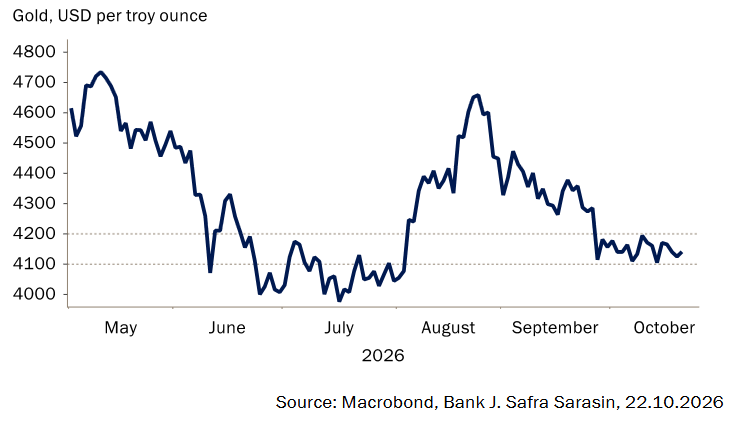
Gráfico 2: nuestro modelo habría indicado un fuerte retroceso
Aunque la divergencia entre la evolución del precio del oro y la de los tipos de interés reales desde agosto pueda parecer desconcertante a primera vista, no se trata en absoluto de un fenómeno nuevo. Un análisis de los últimos quince años mediante un gráfico de dispersión muestra que la correlación inversa entre los tipos de interés reales de Estados Unidos y el oro ha sido históricamente episódica, más que una relación persistente y duradera (Gráfico 3).
Gráfico 3: la relación entre el oro y los rendimientos reales varía con el tiempo
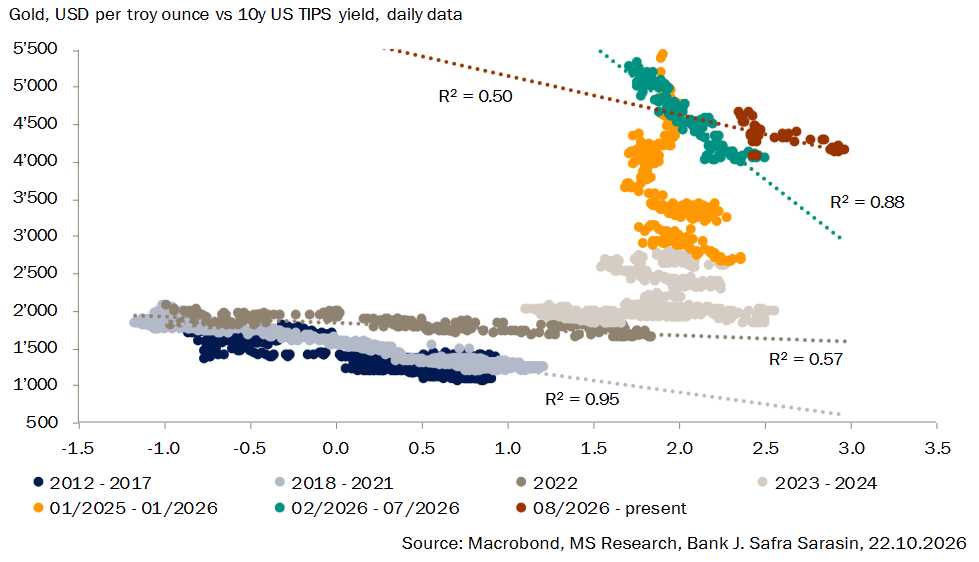
Con un R² del 95%, la correlación entre la rentabilidad de los TIPS estadounidenses a 10 años y el precio del oro fue especialmente sólida entre 2012 y 2021. Sin embargo, esta relación se debilitó significativamente en 2022, tras la invasión de Ucrania por parte de Rusia. Este episodio es ampliamente considerado como el principal momento de «desacoplamiento» del oro respecto a los tipos reales (Gráfico 4).
En los años posteriores, la tendencia alcista del oro ganó tracción incluso mientras los tipos reales continuaban aumentando. En 2025, una sucesión de acontecimientos geopolíticos y los reiterados ataques de la administración Trump a la independencia de la Fed aportaron un impulso adicional, respaldado por importantes flujos especulativos hacia el metal precioso.
El oro volvió finalmente a recoplarse con los tipos reales en febrero de 2026, tras la fuerte corrección registrada el 31 de enero, desencadenada por el nombramiento de Kevin Warsh como presidente de la Fed. Este hecho alivió repentinamente los temores a una politización de la autoridad monetaria estadounidense y llevó a los inversores a reevaluar las primas de incertidumbre, restableciendo así la correlación entre el oro y los tipos reales. No obstante, los movimientos más recientes sugieren que el oro podría estar preparándose, una vez más, para seguir una trayectoria diferente.
¿Qué está detrás de estas interrupciones puntuales en la correlación entre el oro y los tipos reales? Para responder a esta pregunta, resulta útil volver a 2022, cuando los bancos centrales incrementaron sus compras de oro de forma extraordinaria. La congelación de las reservas en dólares de Rusia tras el inicio de la invasión de Ucrania generó fuertes incentivos para que numerosos bancos centrales aumentaran el peso del oro dentro de sus reservas internacionales, especialmente en aquellos países con una alineación política menos estrecha con Estados Unidos.
Posteriormente, la cumbre de los BRICS celebrada en Johannesburgo en 2023 intensificó las especulaciones sobre la posible creación de una divisa BRICS+ con algún grado de respaldo en oro.
Dentro del grupo BRICS+, China continúa siendo el comprador de oro más relevante. El país intensificó sus adquisiciones en 2022 y 2023, aunque moderó el ritmo de compras a medida que los precios experimentaron una fuerte revalorización en 2024 y 2025. No obstante, los datos más recientes apuntan a un retorno a los patrones de compra observados en 2022-2023. Las compras mensuales superaron las 20 toneladas en todos los meses de verano. En términos de compras acumuladas de los bancos centrales desde 2020, Polonia destaca significativamente. El Narodowy Bank Polski (NBP) mantiene como objetivo oficial elevar la proporción de oro en sus reservas internacionales hasta el 30%, lo que supondría incrementar sus tenencias desde aproximadamente 650 toneladas hasta 700 toneladas. En lo que va de año, tanto el Banco Popular de China (PBoC) como el NBP han incorporado conjuntamente más de 200 toneladas de oro a sus reservas.
La demanda de ETFs respaldados por oro también ha mostrado una notable fortaleza pese al aumento de las expectativas de tipos de interés y a la apreciación del dólar estadounidense. De hecho, los flujos netos de entrada se mantuvieron en terreno positivo durante septiembre (Gráfico 4).
Gráfico 4: se han recuperado las entradas en los ETFs respaldados por oro
Tomando en conjunto, la persistencia de una sólida demanda de oro sigue reflejando la preocupación de los inversores por la creciente fragmentación geopolítica y por el aumento de las primas de riesgo asociadas a la imprevisibilidad de la política económica estadounidense. Incluso en el supuesto de una “Blue Sweep” en las próximas elecciones legislativas de mitad de mandato en Estados Unidos, no esperamos un cambio significativo en la orientación de la política económica del país.
En nuestra opinión, este contexto debería seguir limitando los riesgos bajistas para el oro, a pesar de que los elevados niveles de los tipos de interés reales continúan representando un obstáculo para una recuperación más sostenida del metal precioso a corto plazo. Asimismo, aunque seguimos viendo margen para que el mercado incorpore nuevas expectativas de endurecimiento monetario por parte de la Fed, consideramos que probablemente nos encontremos ya cerca del nivel máximo en el tramo largo de la curva de rendimientos.
Esto implica que esperamos que el oro retome su senda alcista una vez que los tipos reales comiencen a descender en plazos más largos, reforzando nuestra visión de que el balance de riesgos continúa siendo favorable para el oro.