Añadir Estrategias de Inversión en Google
A la espera de conocer los resultados de Izertis el próximo 30 de septiembre, Renta 4 Banco ha reiterado su recomendación de “compra” para los títulos de la compañía con un precio objetivo de 12,70 euros por acción. La cifra supone un potencial de valoración del 47,67% desde los niveles actuales.
Eduardo Imedio Cano, Equity research analyst de Renta 4 Banco, contempla un aumento de los ingresos del 18%, hasta los 92 millones de euros y un EBITDA similar al del mismo periodo del ejercicio anterior. En sus previsiones, el analista destaca una aceleración para el segundo semestre de 2026 y un impacto de las adquisiciones que ha cerrado la compañía en el periodo.
“El crecimiento de ingresos de doble dígito es coherente con nuestra tesis de aceleración tras la ampliación de capital y el Plan Estratégico 2030, si bien la evolución del margen EBITDA retrasa temporalmente su aportación a la cuenta de resultados, cuyo impacto más pleno situamos a partir de 2027-2028”, subraya. Asimismo, resalta el incremento de los gastos operativos con el objetivo de captar nuevas oportunidades en este nuevo entorno marcado por la inteligencia artificial.
El potencial de la compañía también queda reflejado en el consenso de analistas recogido por Reuters, que fija el precio objetivo en 11,80 euros por acción, lo que implica un potencial de revalorización del 37,21%. La recomendación es de “compra fuerte”
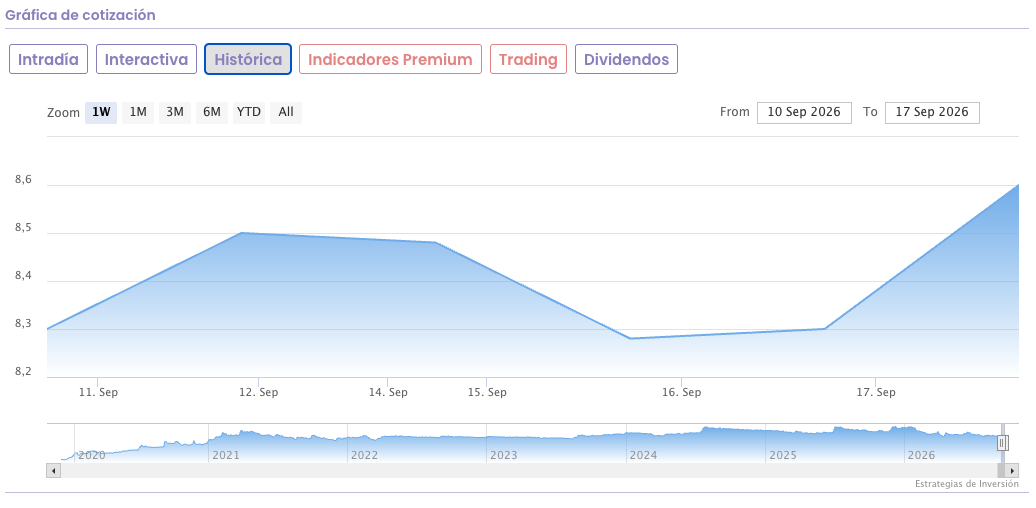
En los últimos cinco días, la cotización de Izertis acumula una revalorización del 4,37%, al pasar de 8,24 euros a 8,60 euros.
Del BME Growth al Mercado Continuo: dos cotizadas con potencial y recomendación positiva