Añadir Estrategias de Inversión en Google
A la espera de la presentación de resultados que tendrá lugar el próximo 4 de noviembre, Oddo BHF ha iniciado su recomendación de “outperform” de Sacyr con un precio objetivo de 5,10 euros por acción. A precios actuales de cotización supone un potencial de revalorización del 26,61%. En el último año la acción se ha revalorizado un 3,43% e intradía está creciendo un 0,85%.
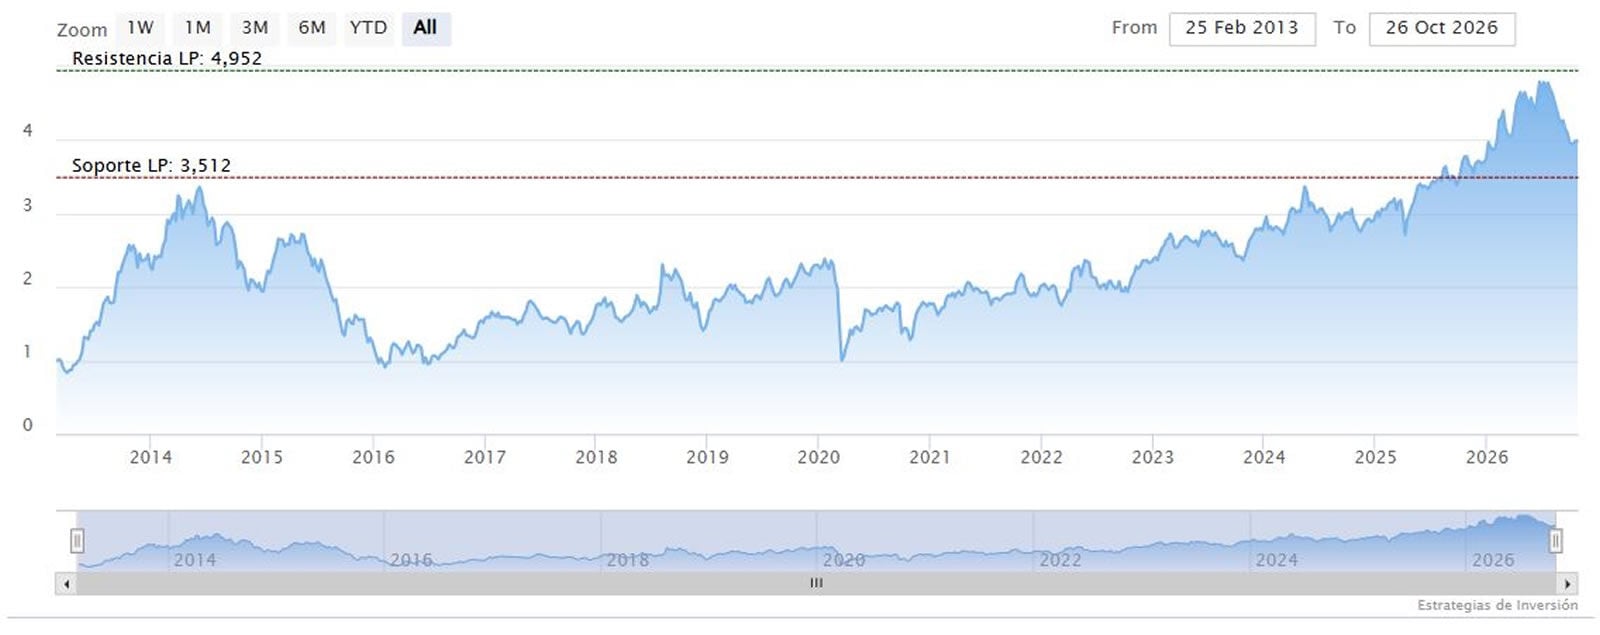
Por su parte, la media de las casas de análisis que recoge Reuters recomienda “comprar” Sacyr con un precio objetivo de la acción de 5,31 euros por acción, lo que supone un potencial del 32,09%.
En palabras de María Mira, MFIA Analista Fundamental de Estrategias de Inversión, “Sacyr se presenta como una opción infravalorada con alto potencial alcista y un perfil de riesgo moderado, por lo que reiteramos la recomendación Positiva para inversores de largo plazo.”
Sacyr ganó 78,3 millones de euros en el primer semestre, un 157% más que los 31 millones del mismo periodo de 2025. El EBITDA creció un 9% hasta 708 millones de euros, con un margen del 29,1% sustentado por los activos concesionales que representan el 91% del total. La cifra de negocios también creció un 9% hasta 2.437 millones de euros.
El Plan Estratégico 2024-2027 de Sacyr busca acelerar el crecimiento de su negocio de concesiones bajo una estricta disciplina financiera y de asignación de capital. Para 2027, la compañía prevé gestionar inversiones por 30.000 millones de euros, lo que supondría un crecimiento superior al 50% respecto a 2023. A nivel consolidado proyecta alcanzar un flujo de caja operativo de 1.350 millones (+60%), un EBITDA de 1.610 millones (+6%) y un beneficio neto ordinario de 265 millones de euros (+73%).

