Añadir Estrategias de Inversión en Google
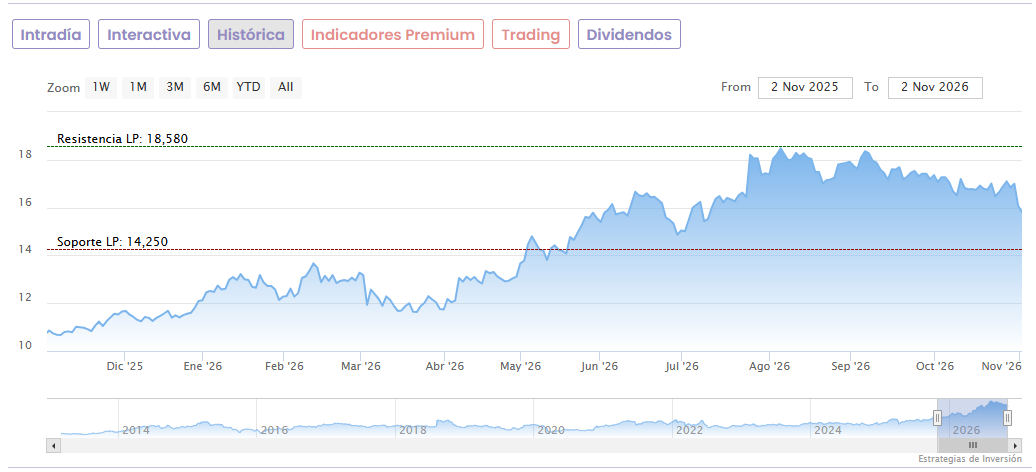
Acerinox registraba a primera hora de la mañana una caída de un 1,26% hasta marcar 15,62 euros en el IBEX 35 en una jornada en la que los inversores han conocido un recorte de valoración por parte de los analistas de JP Morgan, si bien todavía ven un potencial alcista considerable.
En concreto, JP Morgan ha decidido mantener su recomendación ‘neutral’ para Acerinox, al tiempo que ha recortado el precio objetivo hasta los 18,60 euros por acción, desde los 20,20 euros anteriores. Esta nueva valoración supone un potencial alcista de un 17,5% frente al cierre de ayer lunes.
Con este recorte, JP Morgan pasa a ser una de las casas de análisis menos optimistas sobre el futuro bursátil de Acerinox. Según los datos recopilados por Reuters, el precio objetivo de consenso escala a los 19,42 euros, un 24,3% por encima de la cotización actual. La recomendación mayoritaria que recibe el valor es de ‘comprar’: recibe 4 consejos de ‘compra fuerte’, 6 de ‘compra’ 3 de ‘mantener’, 1 de ‘venta’ y 1 de ‘venta fuerte’.
Acerinox acumula una corrección de casi un 16% desde sus máximos de agosto (18,58 euros), si bien todavía acumula una subida del 23,4% en lo que va de año. Si se pone el foco en los últimos 12 meses, los títulos suben un 41,6%, usando de referencia los 11,03 euros de sus mínimos del 4 de noviembre del año pasado.
La semana pasada Acerinox comunicó al mercado que el beneficio neto alcanzó los 162 millones de euros en los nueve primeros meses del año, cifra que supone un incremento de nada menos que un 2.144% frente a los 7 millones obtenidos en el mismo periodo del año anterior.
El EBITDA acumulado en los nueve primeros meses se situó en 470 millones de euros, registrando un incremento del 46% respecto al mismo periodo de 2025. La facturación del grupo alcanzó los 4.556 millones de euros, con un incremento del 2% frente al mismo período del año anterior.