Añadir Estrategias de Inversión en Google
JP Morgan ha retomado la cobertura de Banco Santander con una recomendación de ‘neutral’, señalando un perfil de riesgo-rentabilidad equilibrado tras una rápida recuperación de su valoración. El precio objetivo lo fija en 12,60 euros por acción, con un potencial alcista del 6,68% frente al cierre del pasado viernes.
Basándose en las estimaciones de PER (precio/beneficio) a 24 meses vista, la firma estadounidense afirma que la valoración de Santander ha repuntado más rápido que la de sus homólogos regionales; la firma sitúa el múltiplo en 9,5 veces.
JP Morgan destaca también en su informe que el consenso del mercado se ha alineado con el objetivo de beneficio neto de unos 20.000 millones de euros fijado por el banco para 2028, aunque la entidad considera esta cifra ambiciosa frente a su propia previsión de 18.200 millones de euros.
En concreto, considera que el débil entorno macroeconómico en Brasil, sumado a la falta de crecimiento orgánico de préstamos y depósitos en EEUU y el Reino Unido, lastra el sentimiento del mercado.
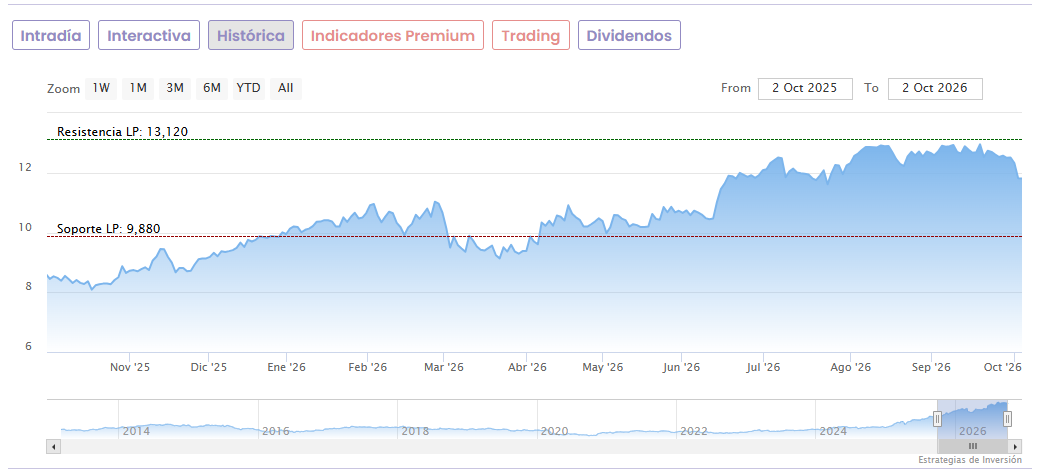
Hay que tener en cuenta que JP Morgan se sitúa entre las casas de análisis menos optimistas sobre el futuro bursátil del Santander. Según los datos recopilados por Reuters, la recomendación mayoritaria que recibe el valor es de ‘comprar’, con un precio objetivo de consenso de 13,71 euros que supone un potencial del 13,3% frente a la cotización actual.
Hoy las acciones de Banco Santander subían a primera hora de la mañana un 2,72% hasta marcar 12,13 euros en el IBEX 35. Los títulos acumulan una subida de un 20,3% en lo que va de año, y eso que han corregido un 7,5% desde que el 13 de agosto tocaron máximos históricos en los 13,12 euros. Si se pone el foco en los últimos 12 meses, el avance acumulado es de un 49,75% frente a los mínimos de las últimas 52 semanas, fijados en los 8,10 euros desde el 17 de octubre del año pasado.