Añadir Estrategias de Inversión en Google
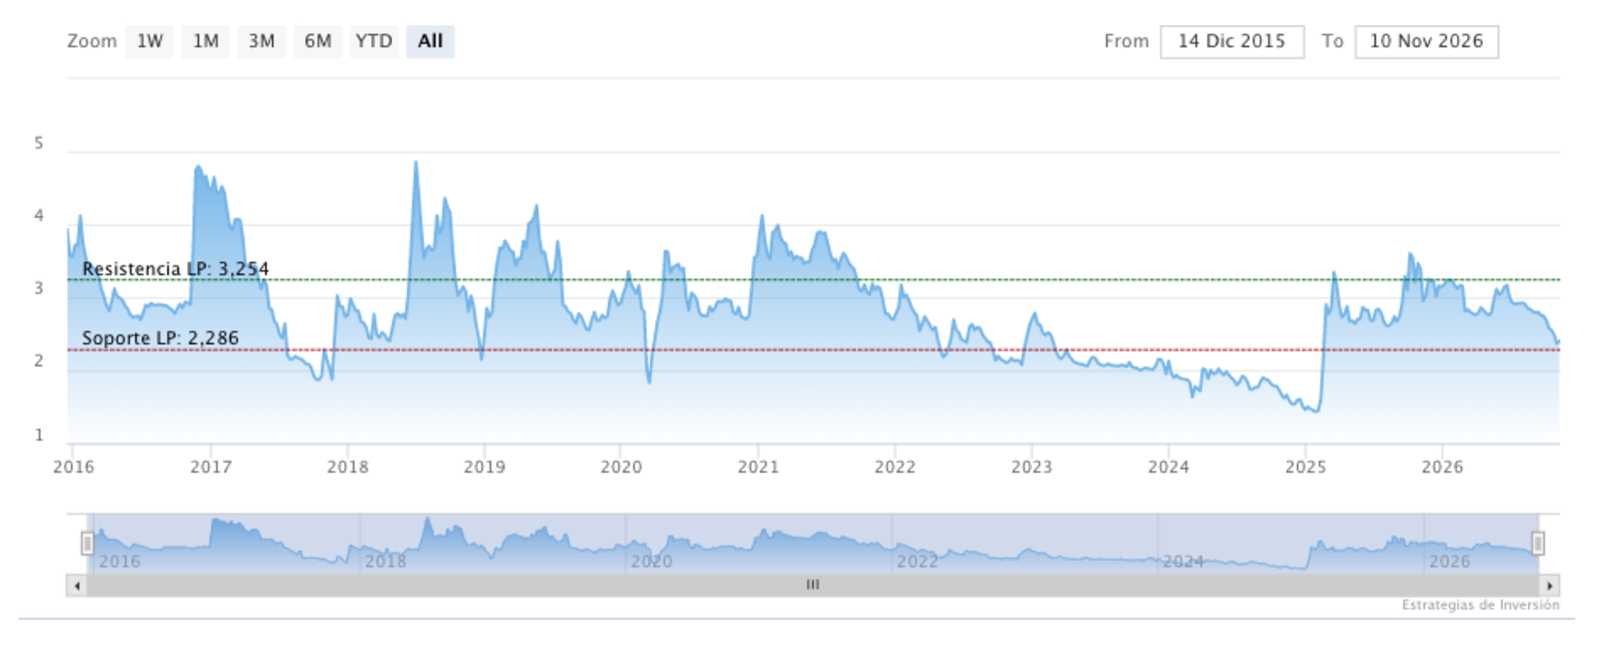
Jefferies recomienda "comprar" Oryzon Genomicscon un precio objetivo de 4,20 euros por acción. A precios actuales de cotización supone un potencial de revalorización del 77%. Con un rango a 52 semanas situado entre 2,29 y 3,56 euros, la compañía registra una capitalización bursátil de 190 millones de euros, un 83,9% de capital flotante y un volumen medio diario de negociación de 560.000 euros.
En el plano financiero, la posición combinada de efectivo, equivalentes y valores negociables se situó en 19,1 millones de euros a finales de septiembre, frente a los 14,7 millones registrados a cierre de junio. Esta liquidez trimestral refleja el impacto positivo de la ampliación de capital por 12 millones de euros completada tras el segundo trimestre, otorgando a la biotecnológica margen operativo de cara a sus próximos hitos regulatorios y clínicos.
En el ámbito operativo, Jefferies destaca que los resultados del tercer trimestre refuerzan la trayectoria de iadademstat de cara al congreso anual de la ASH (12 al 15 de diciembre). Durante el evento, Oryzon presentará tres comunicaciones sobre el fármaco, entre las que sobresale la actualización del ensayo ALICE-2 en leucemia mieloide aguda (LMA) de primera línea. En este estudio, la triple combinación alcanzó en 19 pacientes una tasa de respuesta global (ORR) del 95%, un 84% de respuesta completa compuesta (CRc) y una supervivencia del 76% a los 12 meses; métricas que se actualizarán en la conferencia con una cohorte más amplia y un seguimiento más maduro.
Iadademstat amplía su alcance mieloide
Paralelamente a su programa principal, Oryzon continúa demostrando la solidez de iadademstat en otras neoplasias hematológicas. En leucemia mieloide aguda en recaída o refractaria con mutación FLT3, el ensayo FRIDA junto a gilteritinib registró en pacientes fuertemente pretratados una tasa de respuesta completa compuesta del 67%, lo que supondría de 12 a 18 pacientes, y una supervivencia a doce meses del 31%.
Asimismo, la combinación con ASTX727 en neoplasias mieloproliferativas en fase avanzada evidenció actividad temprana con una tasa de respuesta del 50%, buena tolerabilidad y ausencia de toxicidades limitantes. La compañía extiende esta investigación a los síndromes mielodisplásicos y al ensayo VIVALDI en España, concebido para aportar experiencia operativa clave a la futura rama europea de ALICE-3.
En el área de SNC, sustentada en su molécula vafidemstat, los catalizadores clave se desplazan al horizonte 2026-2027: la biotecnológica prevé solicitar una reunión Tipo C con la FDA para la Fase III PORTICO-2 entre finales de 2026 y el primer trimestre de 2027, al tiempo que espera publicar los resultados principales de la Fase IIb EVOLUTION en esquizofrenia hacia finales de 2027.
Oryzon aumenta su inversión en I+D un 71% y reduce su deuda financiera