Añadir Estrategias de Inversión en Google
Mientras el IBEX 35 acapara gran parte de las miradas de los inversores, índices como BME Growth presentan compañías que merece la pena analizar por sus indicadores técnicos y sus planes de expansión. El BME Growth es un gran escenario para aquellas compañías que tienen planes de escalabilidad e internacionalización con proyectos innovadores. Este índice brinda a los inversores la posibilidad de participar en el auge de empresas emergentes y en rápido desarrollo. Hoy hablamos de Alquiber, NBI Bearings y Clerhp.
Alquiber
Alquiber Quality, compañía de vehículos de renting flexible se encuentra en un momento técnico fuerte, según los indicadores Premium de Estrategias de Inversión.
José Luis Herrera, analista técnico de Estrategias de Inversión, señala que “el valor está inmerso en un gran canal alcista de largo plazo, con sucesivos mínimos y máximos crecientes, iniciado en junio de 2022. La última visita al techo del canal fue el pasado mes de julio, en los 17,3 euros por acción”. Para Herrera, “la corrección iniciada desde entonces le ha llevado, por el momento, a visitar la zona intermedia de la anchura del canal, permitiéndole rebajar la fuerte sobrecompra y respetando la media de 30 sesiones en velas semanales, que ha venido actuando como soporte”. Tal y como detalla el analista, tiene un hueco sin cerrar en la zona de los 12,40 euros y los 13,10 euros por acción, nivel en el que podría detenerse la corrección en caso de tener continuidad bajista desde los niveles actuales, y que permitiría retomar la tendencia alcista de fondo.
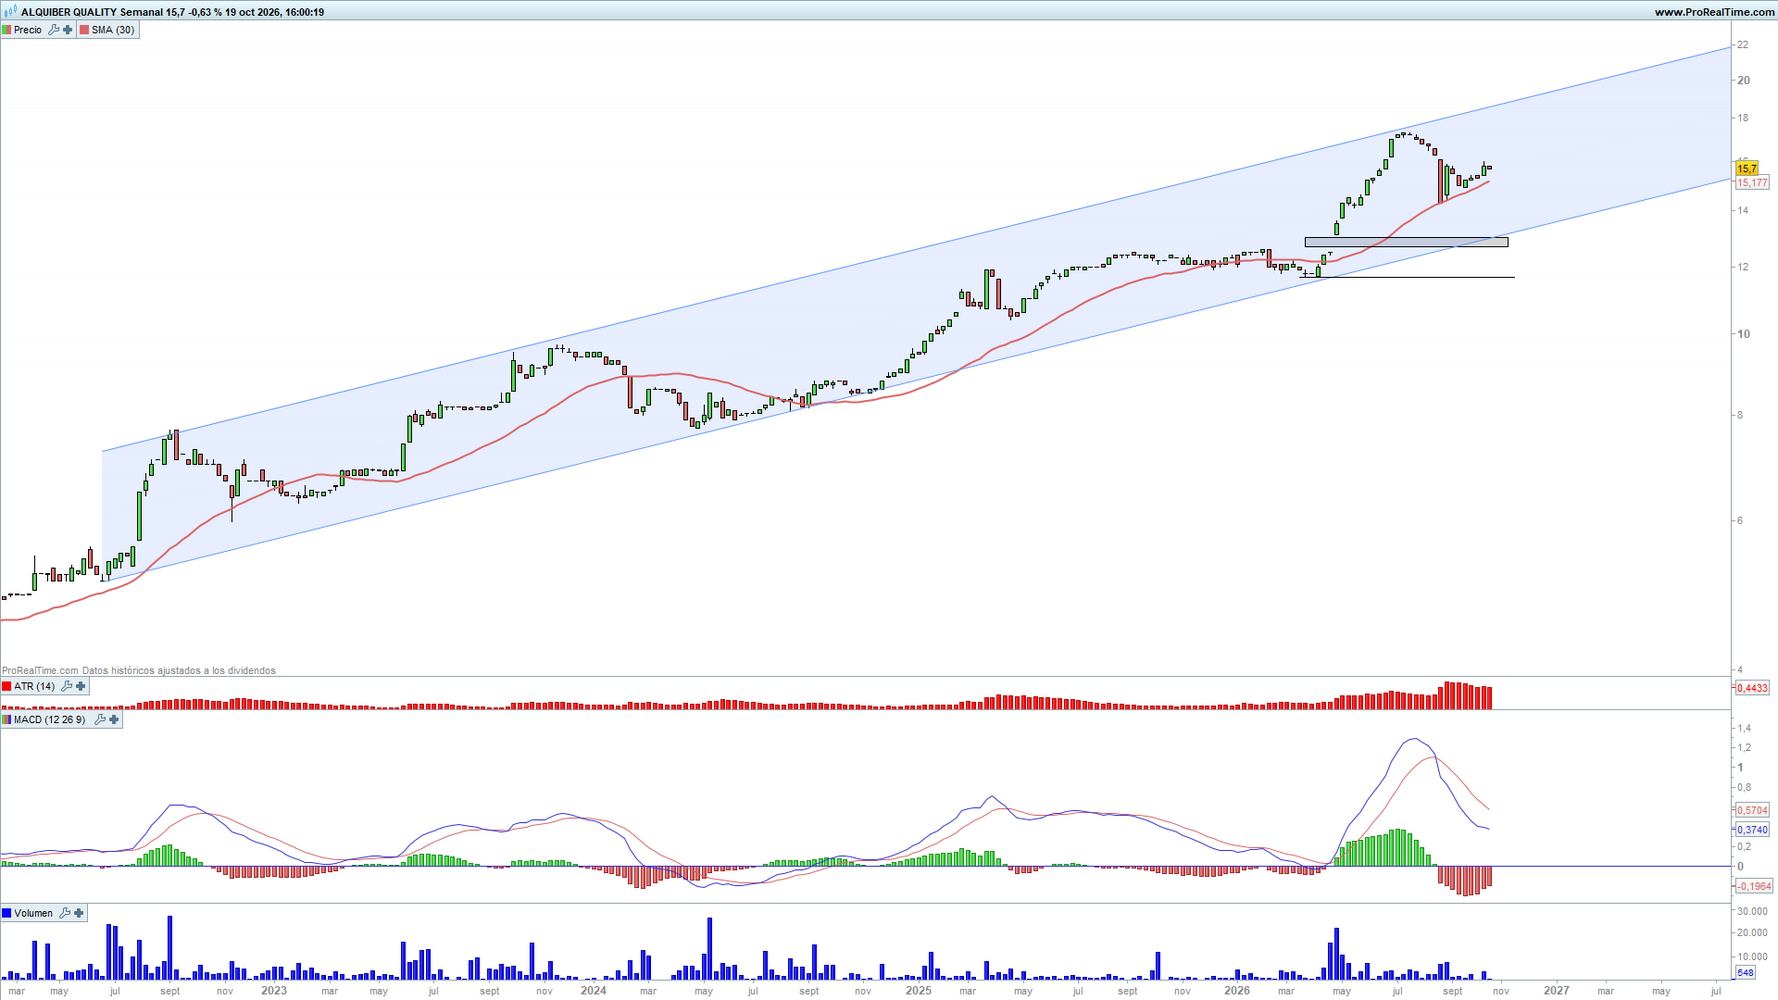
“Su pérdida invalidaría este escenario, abriendo la posibilidad a caídas adicionales. En el supuesto de respetar la zona actual y girarse al alza, ponemos el punto de mira en los altos de 17,3 euros por acción y, superados estos, la parte superior del gran canal, que transcurre actualmente en torno a los 18,5 euros por acción” define.
Para María Mira, MFIA analista fundamental de Estrategias de Inversión, la compañía “continúa demostrando una sólida capacidad de crecimiento, una elevada resiliencia de márgenes y una notable fortaleza en un contexto complejo para el sector automotriz”. Para Mira su modelo de renting flexible posee una amplia solvencia y un crecimiento sostenido y sostenible.
Mira destaca la recuperación de los ingresos y la ocupación, impulsada por su red de sedes a nivel nacional, un movimiento que favorece la cercanía y la capacidad de adaptación de la flota. “Estos factores resultan especialmente relevantes para PYMES, autónomos y grandes grupos empresariales”, defiende.
También subraya una rentabilidad muy elevada con un ROE superior al 15% a cierre de 2025 y una estimación del 17,4% para el cierre de 2026. “Sin embargo, el escenario de 2026 es menos favorable que el de hace unos meses. El BCE ha subido los tipos dos veces, la cobertura de intereses es ajustada. La variable clave es si la compañía logra trasladar el mayor coste financiero a sus tarifas sin perder crecimiento de flota”, resalta la analista.
En base a su previsión de resultados con BPA estimado de 2,02 euros por acción para 2026, lo que indica que la acción cotiza barata. El mercado paga un PER de 7,8v, que, ajustados por el crecimiento estimado para el BPA, llevan el múltiplo PEG a niveles de clara infravaloración, en 0.22x. Mira detalla que Alquiber también cotiza barata por ratio sobre ventas, PSV en torno a 0.44x y menos de 0.80x PCF con EV/EBITDA muy contenido. Múltiplos, por tanto, con margen de crecimiento.
En junio, Alquiber aprobó la fusión por absorción entre Alquiber Quality y Carrozados Industriales segovianos.
En el primer semestre del año ha demostrado su fortaleza a través de las cifras, ya que aumentó su beneficio neto un 27,1% hasta los 4,17 millones de euros. El EBITDA creció un 11,1% hasta situarse en 49,9 millones de euros, mientras que sus ingresos se elevaron un 12,6% hasta los 78,2 millones. La deuda también se redujo hasta los 238,5 millones de euros.
CLERHP
CLERHP Estructuras continúa avanzando con Larimar City & Resort, una smart city en República Dominicana que integra viviendas, infraestructuras, hoteles, ocio y otros servicios. Los indicadores Premium al igual que en las otras dos compañías mencionadas con anterioridad muestran fortaleza del valor por técnico.
Herrera expone que, “la verticalidad de la última subida, ha llevado al valor desde niveles de 7 euros por acción de mayo hasta los 24 euros de finales de julio, ha tenido lugar sin apenas correcciones, lo que debería invitar a extremar la prudencia”. Para Herrera, los últimos meses han transcurrido en una lateralidad que le ha permitdo “rebajar la fuerte sobrecompra, con niveles de soporte cercanos en los 18,65 euros y los 18,7 euros por acción”.
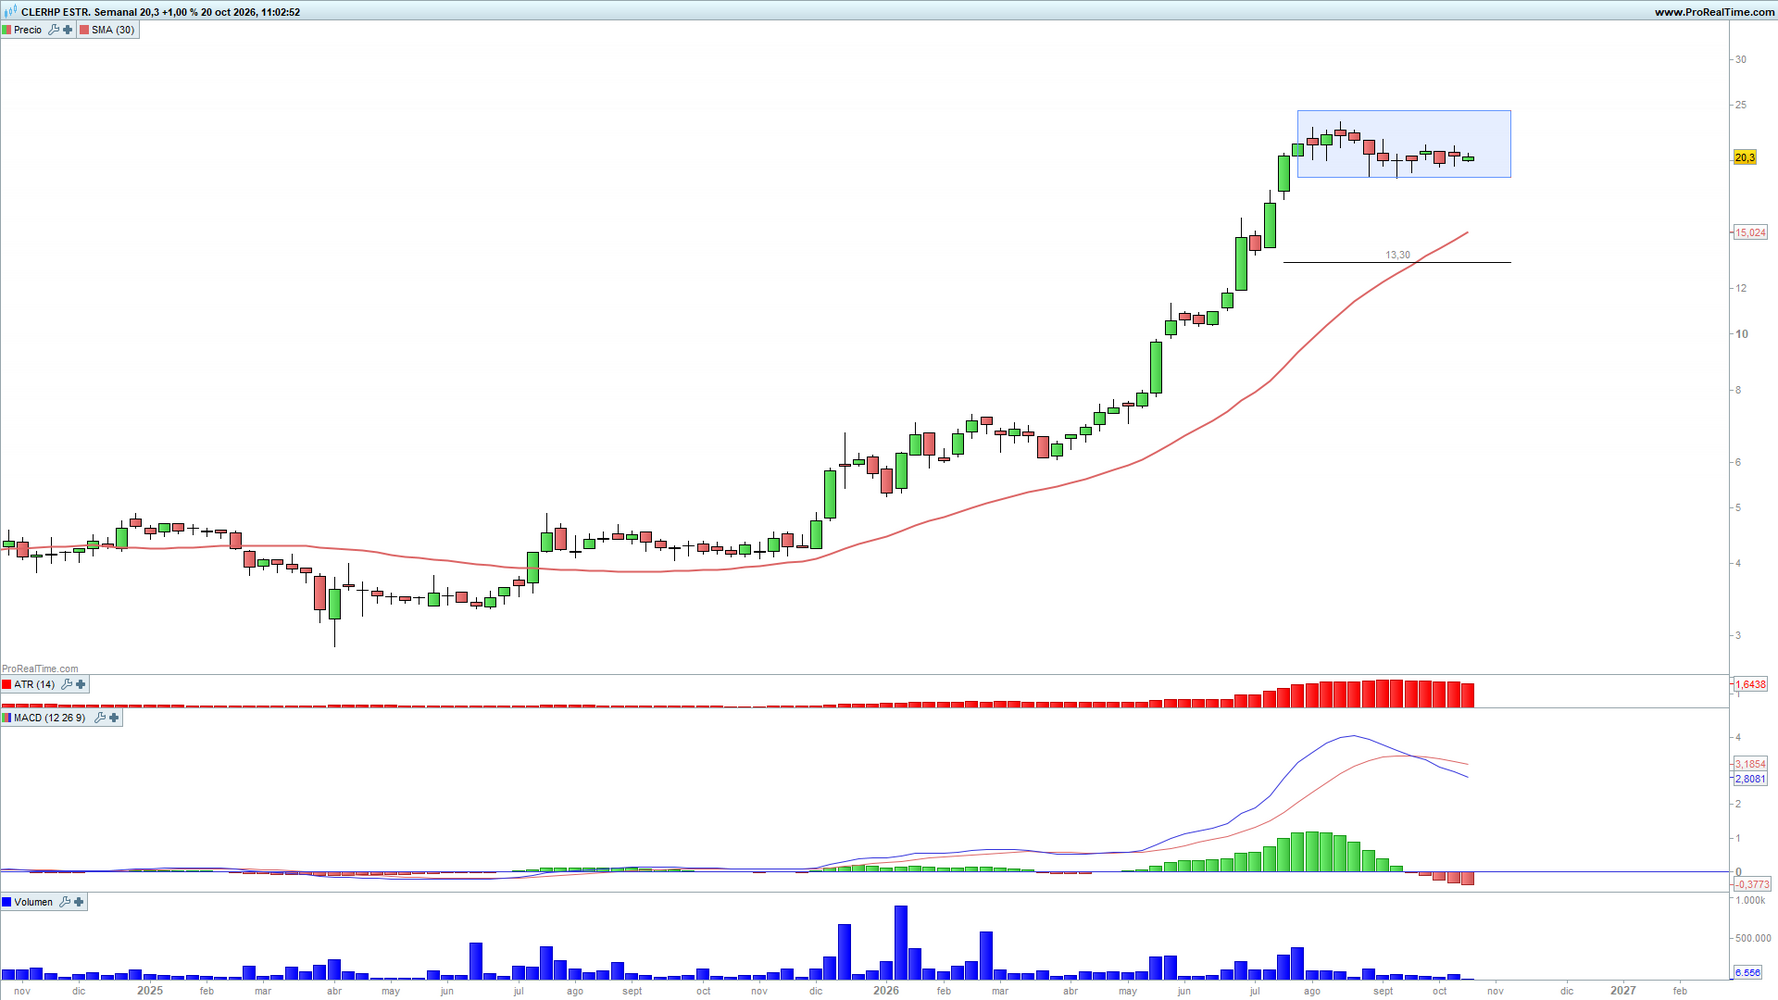
“La pérdida de esta zona de soporte horizontal permitiría proyectar a la baja la anchura del canal lateral mencionado, con niveles objetivo de alrededor de 13,3 euros, lo cual probablemente supondría una inmejorable oportunidad de sumarse a la tendencia” destaca. En un escenario de continuación de fortaleza en el corto plazo, la superación de los altos recientes en los 23,4 euros y 24 euros por acción abriría la puerta a un proceso de continuidad alcista.
En el plano fundamental, Mira detalla que sobre Larimar City y Resort descansa hoy prácticamente toda la tesis de la compañía. CLERHP controla toda la cadena inmobiliaria, ya tiene vendida la mitad de los ingresos de su plan y cuenta con suelo tasado muy por encima de su valor contable, en un país que crece en torno al 4%. Sin embargo, sostiene que “depende de un solo proyecto, en un solo país y en dólares, y parte de una base muy pequeña: 14 millones de ingresos y pérdidas en 2025. El gran riesgo es la ejecución”.
“Tras subir un 380% en un año, la acción es además muy sensible a cualquier decepción, sin olvidar la divisa, los huracanes y la necesidad de más financiación”, sostiene.
Sin embargo, detalla que sus próximos catalizadores serán los resultados semestrales, inminentes, y sobre todo la entrega de las primeras torres; en 2027 podrían llegar el salto al Mercado Continuo y el primer dividendo. Cotizando a unas 58 veces el EBITDA de 2025, el mercado ya descuenta buena parte del plan.
Recientemente, CLERHP ha presentado su Plan de Negocio 2026-2028 con una previsión de 700 millones de euros en ingresos, 225 millones de EBITDA y 145 millones de resultado neto para el conjunto del periodo. La hoja de ruta posee cinco líneas de crecimiento: ingeniería, construcción de estructuras, project management, promoción inmobiliaria y servicios integrales.
Actualmente la compañía ya cuenta con unas ventas de 400 millones de dólares, aproximadamente 357 millones de euros. Asimismo, ha captado 50 millones de euros, divididos en 19,9 millones en bonos y 30,1 millones en deudas privadas.
NBI BEARINGS
NBI Bearings Europe, grupo industrial especializado en rodamientos de precisión y componentes técnicos de alto valor añadido, continúa en su transformación hacia una compañía más internacional y con mayor rentabilidad. Los indicadores premium de Estrategias de Inversión cambiaron de “Fuerte” a “Muy Fuerte” el 8 de octubre.
Herrera declara que “NBI Bearings está en un proceso de consolidación tras las fuertes caídas de los dos últimos años: la cotización se viene estrechando desde finales de 2025, si la observamos en velas semanales. La directriz bajista iniciada el pasado mes de marzo viene actuando como resistencia decreciente, con la más reciente tangencia en los 3,26 euros, correspondiente a los altos de la pasada semana y asimismo de la semana en curso, como resistencia más cercana”. Según Herrera, la cotización ofrece un nivel de soporte en los 3 euros, con la posibilidad de extenderse hasta la tangencia en la directriz alcista iniciada el pasado mes de noviembre, unos céntimos más abajo. Su perforación podría llevar a la cotización hacia el siguiente nivel de soporte, los 2,8 euros por acción”.
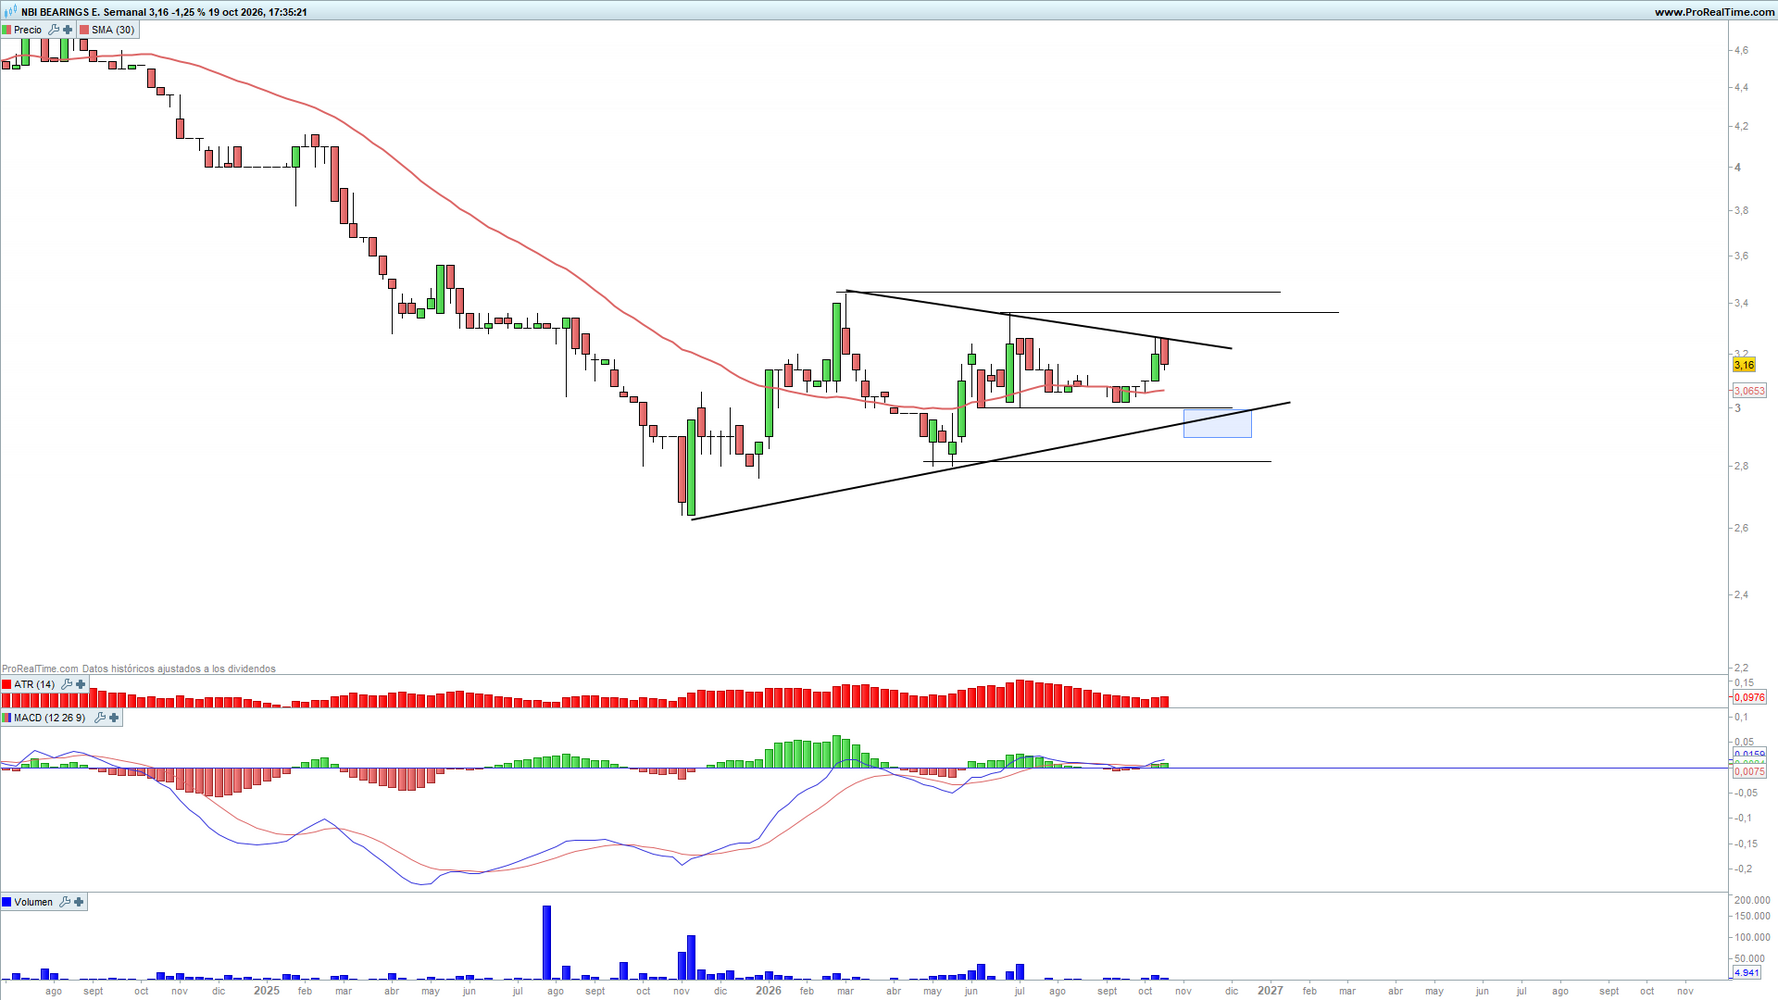
Como escenario alcista, si consigue romper al alza los 3,26 euros habría que poner el punto de mira en las siguientes resistencias, en 3,36 euros y 3,44 euros. Dejar atrás estos niveles posiblemente permitiría al valor dibujar un movimiento de vuelta más ambicioso.
Por su parte y desde el punto de vista fundamental, María Mira sostiene que la compañía tiene un “plan ambicioso”, una hoja de ruta que contempla 100 millones de euros en 2027, con un crecimiento interanual del 16,2% y un EBITDA que se elevará hasta los 18,5 millones, una ratio DFN/EBITDA de 2,5 veces y un ROCE del 16%. Para lograrlo llevará a cabo crecimiento interno como inorgánico a través de adquisiciones.
Pese a la elevada incertidumbre, según Mira la compañía se está adaptando en este ciclo mediante más capacidad, mayor productividad, así como mayor eficiencia y control financiero.
“El mayor reto que NBI afronta es obtener la rentabilidad prevista para el elevado importe materializado en CapEx y en circulante durante los últimos años, especialmente en la división de rodamientos. “Riesgos, la presión en precios frena la división más rentable, la deuda ha vuelto a subir hasta 4,2x y está casi toda a tipo variable cuando el BCE endurece la política monetaria”, detalla.
En una valoración por ratios y bajo su estimación de resultados para el cierre de 2026, cotiza a 0,7x ventas, por debajo de la media sectorial. El PCF se encuentra en torno a 7,2x, moderándose desde niveles históricos superiores, pero todavía exigente. El mercado paga 2,1x su valor en libros, en un sector en el que de media se descuentan 1,3x.
Para Mira, la compañía tendrá que cumplir estrictamente su presupuesto y los objetivos de su plan estratégico, incluida la moderación de deuda y de su ratio de apalancamiento para justificar estos múltiplos. Las dificultades del sector automoción e industrial aportan riesgo al valor.
Hasta junio, NBI Bearings registró un beneficio neto de 704.000 euros vs las pérdidas obtenidas de 505.000 euros del mismo periodo del ejercicio anterior. El EBITDA creció un 5,7% hasta los 4,6 millones de euros, mientras que el margen EBITDA alcanzó el 18%. Los ingresos por su parte se elevaron un 3,8% hasta los 25,66 millones de euros.