Añadir Estrategias de Inversión en Google
Seleccionamos un grupo de acciones que empiezan a tener tendencia alcista y con un consejo de analistas positivo que se perfilan como las grandes favoritas para el cierre del año por los analistas.
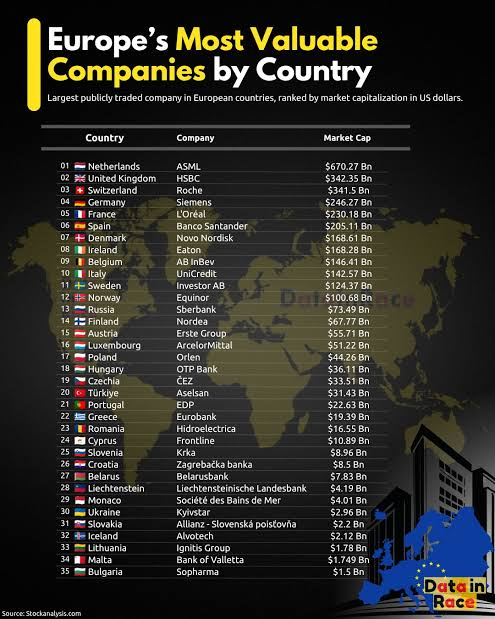
El gigante neerlandés de litografía de semiconductores se sitúa al frente en estimaciones de revalorización en el mercado europeo. El consenso de 32 analistas otorgado por S&P Global sitúa su precio objetivo medio en los 2.057,34 euros, lo que le otorga un potencial alcista del 28,46%.
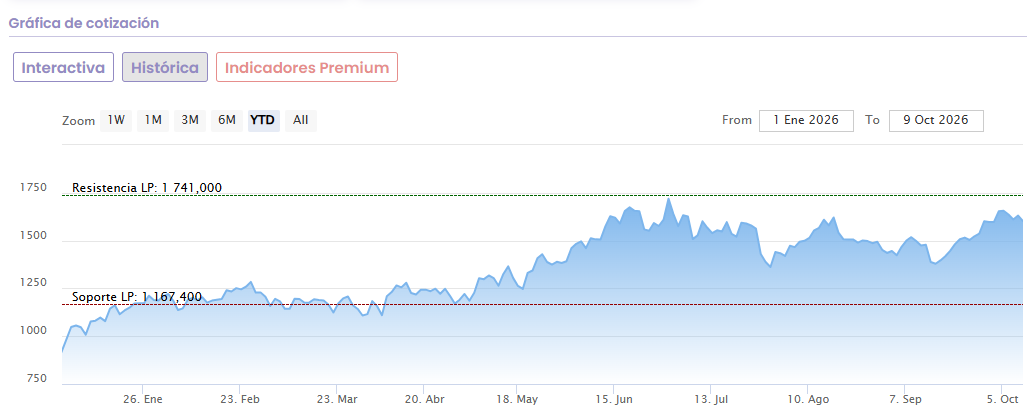
A pesar de los ajustes recientes en el ritmo de pedidos del sector, las firmas de análisis mantienen un sesgo fuertemente favorable de cara a la publicación de sus próximos resultados del trimestre, anticipando movimientos de aceleración en su cotización.
La clave sigue siendo su monopolio práctico en la tecnología de litografía ultravioleta extrema (EUV), indispensable para la fabricación de los microchips de inteligencia artificial que demandan los grandes centros de datos a nivel global. Con una clara visibilidad de caja y cotizando en el entorno de los 1.601,60 euros, el valor muestra un soporte técnico muy sólido que invita a la acumulación en fases de consolidación.
La multinacional española se mantiene como la indiscutible referencia del sector utilities dentro del Ibex 35 y la renta variable europea.
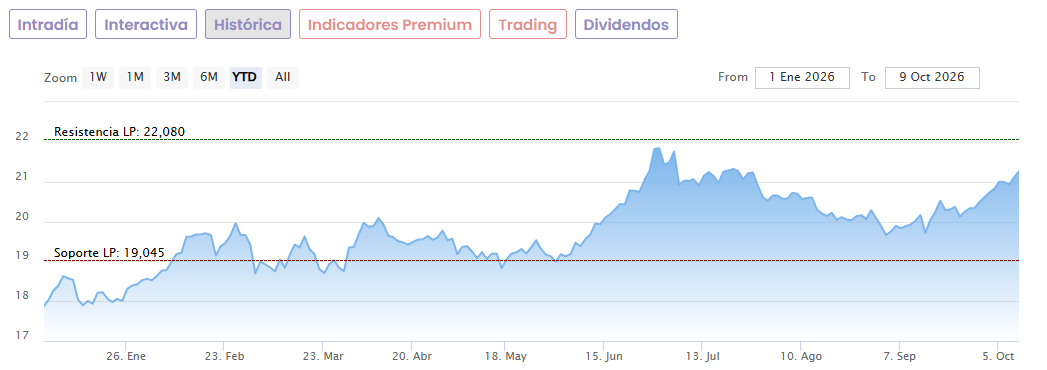
Iberdrola sigue haciendo valer el sólido crecimiento operado en sus redes de distribución eléctrica globales —donde ha alcanzado una cifra récord de distribución superior a los 206.900 GWh— , junto con un aumento sostenido de su beneficio neto superior al 21% en la primera mitad del ejercicio.
Desde la perspectiva técnica, el valor cotiza en zona de máximos con un perfil defensivo impecable y una rentabilidad por dividendo atractiva, consolidándose como una de las mejores opciones de cobertura y preservación de capital para carteras institucionales.
El gigante energético francés se consolida como uno de los pilares del Euro Stoxx 50 gracias a la presentación de sus nuevas guías estratégicas, en las que proyecta inversiones de hasta 17.000 millones de dólares anuales y un crecimiento del negocio eléctrico renovable superior al 20% anual hacia 2030. El consenso de 22 analistas establece su precio objetivo en los 88,63 euros, ofreciendo un potencial alcista del 12,86% desde sus niveles actuales de 78,53 euros.
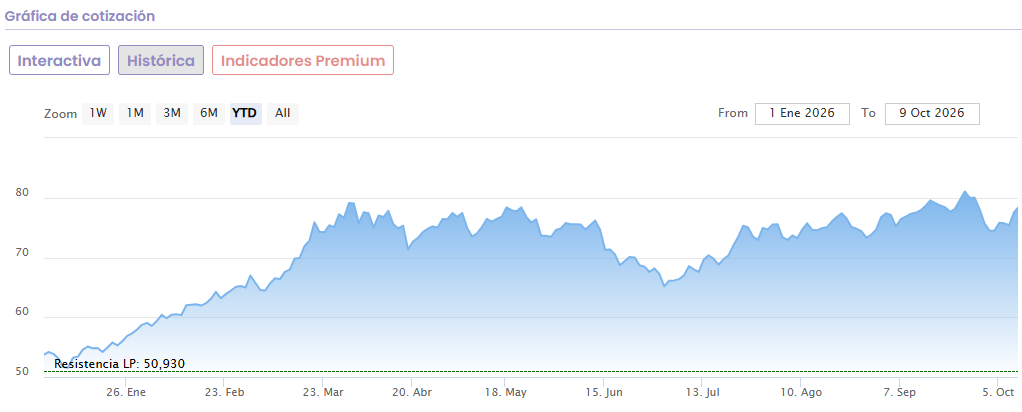
En las últimas dos semanas, la cotización se ha visto respaldada por una oleada de revisiones al alza de firmas internacionales y por el compromiso de la compañía de elevar su retribución al accionista más de un 5% anual.
La compañía combina la generación de caja de sus operaciones tradicionales de hidrocarburos con un agresivo plan de crecimiento en electricidad verde, consolidando una valoración técnica alcista y un multiplicador de beneficios que atrae el interés de los inversores de valor.
Descubre la cotización y análisis en la nueva sección de cotizaciones de Estrategias de Inversión