Añadir Estrategias de Inversión en Google
José Luis Cava considera que la caída de la volatilidad en Wall Street, pese al aumento de la rentabilidad de los bonos estadounidenses, del petróleo y de las primas de riesgo, se explica por la venta masiva de opciones put sobre valores individuales, especialmente entre las 100 compañías de mayor capitalización del S&P 500.
El analista destaca que se han llegado a vender 10.000 opciones put de Meta en una sola operación, lo que refleja una elevada confianza en la evolución de la bolsa. Además, tanto el S&P 100 como el ETF de los Siete Magníficos mantienen una tendencia alcista sólida. Por ello, el experto considera probable que las bolsas continúen subiendo a corto plazo, al menos hasta las elecciones de medio mandato, aunque advierte de una posible pausa o corrección por el vencimiento de los contratos de opciones.
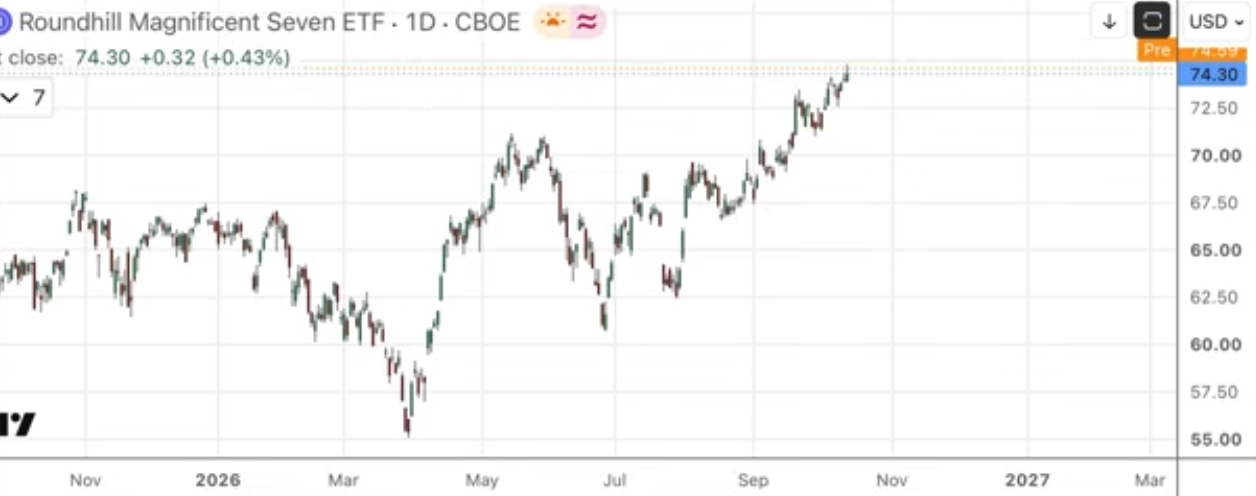
Desde el punto de vista fundamental, Cava explica que la reciente caída de la rentabilidad del bono estadounidense a diez años podría responder, entre otros factores, a la pausa temporal de las emisiones de deuda de los grandes inversores en infraestructura de inteligencia artificial.
Esta suspensión reduciría las primas de riesgo y favorecería las subidas bursátiles. Sin embargo, el analista advierte de que las necesidades de financiación siguen acumulándose y estima que superan los 150.000 millones de dólares, entre Broadcom, SpaceX y Oracle. Cuando estas compañías vuelvan a los mercados para captar recursos, podrían aumentar las primas de riesgo y las rentabilidades de los bonos, provocando correcciones.
En el plano técnico, Cava contempla posibles rebotes en SpaceX, Broadcom y Oracle mientras respeten sus respectivos soportes. En conclusión, considera que están sentadas las bases para un repunte bursátil a corto plazo.