Añadir Estrategias de Inversión en Google
Un Warrant otorga a su comprador el derecho, pero no la obligación, a beneficiarse de una subida mediante un Warrant Call o de una caída mediante un Warrant Put, tomando como referencia un precio de ejercicio o strike y una fecha de vencimiento. A cambio de ese derecho, el inversor paga una prima, que constituye el precio del producto y la pérdida máxima de su comprador.
Los Warrants son valores mobiliarios emitidos por una entidad financiera y negociados en bolsa. Pueden comprarse y venderse durante su vida a los precios publicados por el creador de mercado. El inversor asume el riesgo de crédito del emisor.
En el vencimiento, su liquidación es relativamente sencilla. Un Warrant Call tendrá valor si el subyacente cotiza por encima del precio de ejercicio; un Warrant Put, si cotiza por debajo. En caso contrario, vencerá sin valor y el inversor perderá la prima pagada.
El valor de tener una opción
Para entender por qué un Warrant tiene valor antes del vencimiento, imaginemos que pagamos hoy una pequeña cantidad por reservar el derecho a comprar una entrada para la final de la Champions League al precio oficial, pero solo si nuestro equipo llega a la final.
Si el equipo avanza en la competición, ese derecho gana valor. Si comienza a perder, vale menos. Si queda eliminado, pierde todo su valor. Sin embargo, no importa únicamente el marcador. También importa cuánto tiempo queda y qué acontecimientos pueden producirse antes del final.
Si el equipo pierde por dos goles, el derecho todavía puede conservar valor cuando quedan cuarenta minutos. Si solo quedan dos, la probabilidad de remontada es mucho menor. Y si en el último minuto se señala un penalti a favor, el derecho puede revalorizarse bruscamente incluso antes de conocer el resultado.
La analogía resume tres elementos esenciales: la posición del subyacente respecto al precio de ejercicio, el tiempo restante y la incertidumbre futura.
Valor intrínseco y valor temporal
El precio de un Warrant se compone de valor intrínseco y valor temporal.
El valor intrínseco refleja la diferencia favorable entre el precio del subyacente y el precio de ejercicio, ajustada por la paridad y, cuando corresponda, por el tipo de cambio. En un Warrant Call existe valor intrínseco cuando el subyacente cotiza por encima del strike; en un Warrant Put, cuando cotiza por debajo.
El valor temporal recoge la posibilidad de que el Warrant gane valor antes del vencimiento. Depende principalmente del tiempo restante, de la volatilidad implícita, de los tipos de interés, de los dividendos esperados y, cuando proceda, del tipo de cambio.
El paso del tiempo reduce este componente. Esta pérdida, conocida como theta, suele acelerarse al aproximarse el vencimiento. Por ello, acertar la dirección puede no ser suficiente: el movimiento debe tener la intensidad necesaria y producirse dentro del plazo previsto.
Un ejemplo práctico
Supongamos un Warrant Call sobre la acción ABC con un precio de ejercicio de 50 €, vencimiento dentro de un año y paridad 1:1. La acción cotiza a 50 € y el Warrant cuesta 5 €.
En ese momento, el producto se encuentra At-the-Money y no tiene valor intrínseco. Su precio está compuesto íntegramente por valor temporal.
Caso 1: al vencimiento, ABC sube a 60 €. El Warrant tiene un valor intrínseco de 10 €. Como el inversor pagó 5 €, obtiene un beneficio neto de 5 €, equivalente al 100 %. La acción, en cambio, se ha revalorizado un 20 %.
Caso 2: ABC termina en 50 €. El Warrant vence sin valor y el inversor pierde los 5 € pagados, es decir, el 100 % de la inversión.
Caso 3: ABC cae a 40 €. El Warrant también vence sin valor y se pierde la totalidad de la prima. Sin embargo, la pérdida no puede superar esos 5 €, por fuerte que sea la caída de la acción.
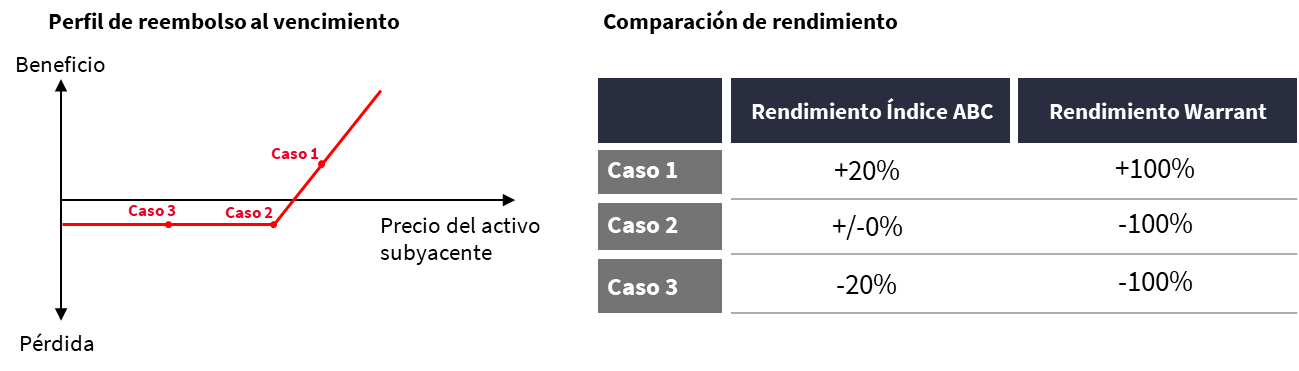
Fuente: Société Générale.Las cifras utilizadas en la ilustración sólo tienen un valor indicativo e informativo ya que su finalidad es exponer el mecanismo del producto. No constituyen en manera alguna una oferta comercial por parte de Société Générale.
El ejemplo muestra el perfil asimétrico del comprador: la pérdida máxima está limitada a la prima, pero una subida de la acción no garantiza por sí sola un beneficio.
El punto de equilibrio
En el ejemplo, el inversor paga 5 € por el derecho a beneficiarse de una subida por encima de 50 €. Por tanto, al vencimiento, la acción debe superar 55 € para generar un beneficio neto:
Punto de equilibrio = precio de ejercicio + prima
50 € + 5 € = 55 €
Si ABC termina en 53 €, la expectativa alcista habrá sido correcta, pero el Warrant solo reembolsará 3 €. Frente a los 5 € pagados, el inversor sufrirá una pérdida de 2 €.
El punto de equilibrio permite valorar si el escenario necesario para obtener beneficio resulta razonable. Cuanto más alejado esté el precio de ejercicio y menor sea el plazo, mayor deberá ser el movimiento. Los Warrants muy Out-of-the-Money suelen ser más baratos y pueden ofrecer una rentabilidad elevada ante un movimiento fuerte, pero también tienen mayor probabilidad de vencer sin valor.
Dirección, tiempo y volatilidad
A diferencia de un producto lineal, el precio de un Warrant no depende únicamente de que el subyacente suba o baje. También influyen el tiempo restante y la volatilidad implícita.
La volatilidad implícita refleja la magnitud de los movimientos futuros incorporada en el precio. Su aumento suele favorecer a Calls y Puts al ampliar el rango de resultados posibles. Sin embargo, el paso del tiempo o un movimiento adverso pueden compensar ese efecto.
Volvamos al partido. Si el equipo pierde por un gol, una expulsión del rival puede aumentar repentinamente la posibilidad de remontada, aunque el marcador todavía no haya cambiado. Del mismo modo, un Warrant puede revalorizarse por un aumento de la volatilidad implícita. Pero si el tiempo se agota sin que llegue el movimiento esperado, su valor temporal continuará deteriorándose.
Por ello, antes de comprar un Warrant conviene responder a tres preguntas: ¿en qué dirección se moverá el subyacente?, ¿con qué intensidad? y ¿antes de qué fecha?
¿Warrant o Turbo?
Los Turbos ofrecen una exposición principalmente lineal y pueden finalizar anticipadamente al alcanzar la barrera de knock-out. Los Warrants no incorporan esa misma barrera, pero tienen vencimiento y un valor temporal que disminuye progresivamente.
El Turbo puede resultar más intuitivo para expresar una visión direccional. El Warrant añade otras dimensiones: precio de ejercicio, vencimiento y sensibilidad al tiempo y a la volatilidad. No se trata de qué producto es mejor, sino de cuál representa mejor la estrategia.
¿Cómo pueden utilizarse en una cartera?
Debido a su apalancamiento, vencimiento y posible pérdida total, los Warrants suelen utilizarse como posiciones tácticas y de tamaño limitado. Pueden servir para expresar una expectativa alcista o bajista, obtener exposición comprometiendo menos capital o diseñar una cobertura.
Por ejemplo, un Warrant Put sobre un índice puede aumentar de valor ante una caída del mercado y compensar parcialmente pérdidas de una cartera de acciones. La cobertura no es automática: deben elegirse correctamente el subyacente, el precio de ejercicio, el vencimiento, la paridad y el número de Warrants.
También permiten posicionarse ante acontecimientos concretos. Cuanto más breve sea el horizonte, mayor será la importancia del tiempo y de la volatilidad implícita. La inversión debe dimensionarse considerando la posible pérdida total de la prima.
Elegir un Warrant es definir un escenario
Los Warrants tradicionales siguen siendo relevantes porque permiten convertir una expectativa sobre dirección, intensidad, tiempo y volatilidad en una inversión cotizada con pérdida máxima limitada a la prima pagada.
Antes de invertir, no basta con decidir si el mercado subirá o bajará. El inversor debe definir un precio objetivo y un horizonte, comparar el punto de equilibrio, valorar la distancia al strike y determinar cuánto capital está dispuesto a perder.
Los inversores pueden consultar en https://bolsa.societegenerale.es la gama de Warrants de Société Générale, sus precios de ejercicio, vencimientos, paridades e indicadores técnicos, así como utilizar la calculadora de Warrants para analizar distintos escenarios. Una vez identificado un producto adecuado para su estrategia y perfil de riesgo, podrá localizarse mediante su código de negociación o ISIN en el banco o bróker habitual.
La inversión en Productos Cotizados requiere una vigilancia constante de la posición. Los Warrants son productos apalancados complejos y comportan un elevado riesgo de pérdida. Existe la posibilidad de que el inversor pierda la totalidad de la prima invertida. Antes de invertir, los inversores deben consultar el KID, el Folleto Base y las Condiciones Finales del producto disponibles en https://bolsa.societegenerale.es/