Añadir Estrategias de Inversión en Google
Francia afronta una creciente presión sobre sus cuentas públicas, mientras el mercado teme que el deterioro fiscal termine contagiándose a otros países de la eurozona. ¿Hasta qué punto puede convertirse la crisis de la deuda francesa en un riesgo para las bolsas europeas y, en particular, para el Ibex 35?
La reciente corrección de las bolsas ofrece precios de entrada atractivos en un entorno donde se mantiene una visión constructiva para el S&P 500. Si la catalogada burbuja de la inteligencia artificial estallase, el escenario previsible implicaría caídas en índices y valores tecnológicos, depreciación del dólar ante la venta de activos estadounidenses y un trasvase de capital hacia la renta fija y el oro. Por su parte, la crisis de deuda en Francia responde a un problema de irresponsabilidad fiscal continuada. La conflictividad social impide acometer ajustes o subidas impositivas, y las nuevas ayudas públicas solo agravan la desconfianza del mercado en vísperas de posibles rebajas de calificación crediticia.
El problema fiscal se considera por ahora un evento circunscrito a Francia. El riesgo real de contagio hacia el resto de la eurozona y España comenzaría si su prima de riesgo escala hacia los 225 puntos básicos (máximos de noviembre de 2011), lejos de los niveles actuales de 155 puntos básicos.
Francia presenta un gasto público del 57,1% del PIB frente al 45% español, manteniendo partidas más elevadas en bienestar social, educación, pensiones y costes de financiación de la deuda. Sin embargo, España enfrenta vulnerabilidades graves: aunque los salarios han subido a un ritmo similar en la última década (28% frente al 24% galo), el precio de la vivienda en España se ha disparado un 80% (frente al 27% en Francia). Sumado a una de las peores tasas de natalidad de la Unión Europea y una previsión de más del 30% de mayores de 65 años en 2050, el crecimiento económico actual no debe usarse para elevar el endeudamiento, sino para amortiguar estas presiones estructurales.
El encarecimiento del petróleo y de los costes de transporte amenaza con reavivar las presiones inflacionistas y limitar el margen de los bancos centrales para bajar los tipos de interés. ¿Estamos ante un riesgo de corrección para las bolsas si el crudo se mantiene en niveles elevados? ¿Qué sectores podrían resistir mejor y cuáles serían los más vulnerables?
Aunque el escenario político en EE. UU. guarda paralelismos con 2018 (elecciones de medio término y rebajas tributarias previas a correcciones del mercado), la elevada inflación actual limita la capacidad de la Reserva Federal para intervenir como red de seguridad (Fed Put).
La cotización del barril por encima de los 110 dólares responde a una prima de riesgo geopolítico cercana a los 25 dólares. Este encarecimiento se debe a la subida de los fletes marítimos, los desvíos y demoras para esquivar zonas de conflicto en Oriente Medio, las pólizas de seguros más costosas y la necesidad de recomprar reservas estratégicas de crudo, factores que alimentan las presiones inflacionistas.
El mercado castiga a compañías con elevado endeudamiento o promesas de ingresos futuros no respaldadas por flujos constantes (como ciertas firmas de IA y proveedores de infraestructuras neocloud). Es preferible optar por índices diversificados o equiponderados antes que intentar acertar con los ganadores individuales de la IA. Los sectores más defensivos ante este entorno son las energéticas y las aseguradoras (favorecidas por tipos altos), mientras que se mantiene la cautela con el sector bancario. La permanencia a largo plazo sigue siendo el criterio base para rentabilizar la inversión
Valoración de los principales resultados empresariales de Wall Street y del Ibex 35
La temporada de presentación de resultados empresariales abarca un peso decisivo en las bolsas, ya que esta semana rinde cuentas el 13% de la capitalización bursátil del S&P 500 y la siguiente lo hará un 38%, al tiempo que en el Ibex 35 también se concentrará el grueso de su capitalización. El balance inicial en Estados Unidos muestra que el 84% de las compañías que han presentado —representantes del 9% del valor del índice hasta el cierre del viernes anterior— ha batido las previsiones del consenso, un porcentaje de sorpresas positivas superior a la media de los últimos cinco y diez años. Pese a este buen arranque cuantitativo, el sector bancario ha generado dudas en el mercado, una señal relevante al tratarse de un indicador adelantado de la economía real.
En el sector tecnológico estadounidense se observa una clara disparidad. Por un lado, SpaceX arrojó cifras extraordinarias, impulsada por el liderazgo de Elon Musk, la consolidación operativa de Starlink y los primeros indicios de que la monetización futura de la inteligencia artificial superará lo estimado por el mercado. En el extremo opuesto, Netflix reflejó debilidad con una contracción en sus márgenes, un aumento de visualizaciones de apenas el 2% y un crecimiento real que apenas rebasa el 2% si se descuenta el efecto contable del deterioro en Brasil del ejercicio anterior; una tónica desfavorable a la que se sumaron las débiles cifras reportadas por Tesla.
En el caso de Meta, considerada la compañía más determinante entre las que han publicado, las cifras mostraron luces y sombras. Sus ingresos por publicidad crecieron más del 26%, su división de metaverso redujo pérdidas al restársele peso estratégico y su nueva aplicación Muse logró tracción inmediata con 2,5 millones de usuarios activos en Estados Unidos y más de 10 millones de descargas en pocos días. Sin embargo, la compañía generó un flujo de caja libre negativo y peor de lo previsto debido al abultado gasto de capital (Capex) destinado a chips, centros de datos e infraestructura energética. Esto evidencia un giro en el mercado: si el año anterior se premiaba el desembolso masivo en inteligencia artificial, ahora se exige que esas inversiones demuestren una rentabilidad tangible.
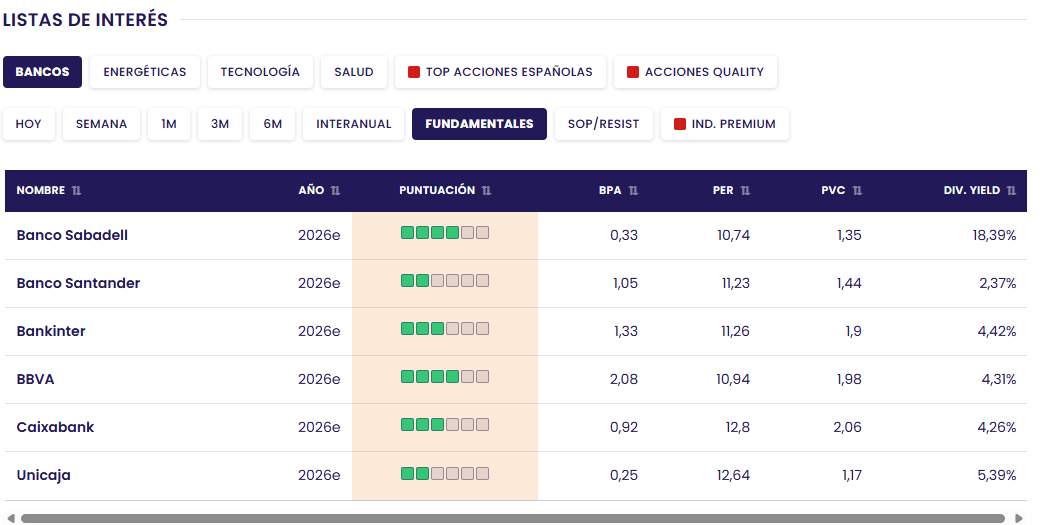
En el mercado español, Bankinter registró un tropiezo significativo en cotización tras presentar cuentas en un contexto muy distinto al de 2022. Aquel ciclo alcista de tipos coincidió con una demanda vigorosa y crecimiento económico, mientras que el escenario actual responde a un choque de oferta con una Unión Europea estancada en un avance del 1%. A este entorno se suma el endurecimiento monetario del Banco Central Europeo —equiparable a los errores de política monetaria de 2008 y 2011—, lo que despierta inquietud sobre la banca. Aunque la morosidad y las provisiones por crédito se mantienen bajo control, el volumen de negocio se ralentiza, las valoraciones de las acciones limitan su recorrido alcista y la cartera hipotecaria genera dudas, pese a la mejor resistencia de la entidad en la guerra de precios. Por su parte, Puig mostró un comportamiento dispar: el negocio de fragancias quedó rezagado, pero el segmento de maquillaje repuntó con un crecimiento en ventas del 16% (frente a registros inferiores al 10% previos), apoyado en la región de Asia-Pacífico.
A pesar de estas divergencias, el análisis histórico ofrece respaldo al optimismo: tras las elecciones legislativas de medio término en Estados Unidos, el S&P 500 acumula una subida media del 17,2% en los doce meses posteriores. La masiva batería de resultados corporativos prevista para las próximas jornadas en Wall Street y Europa será la que confirme si prevalece esta pauta histórica o si el mercado repite la senda correctiva de 2018.