Añadir Estrategias de Inversión en Google
Vidrala vuelve a situarse en el radar de los inversores después de recuperar las señales alcistas de corto plazo, en un momento en el que el mercado pone el foco en sus próximos resultados empresariales y en la capacidad de la compañía para mantener su rentabilidad en un entorno de demanda exigente.
Al cierre del 14 de octubre, las acciones del fabricante de envases de vidrio cotizaban en 90,40 euros, por encima de su media móvil de 25 sesiones, situada en 87,90 euros, mientras que el indicador MACD se mantenía en terreno positivo, en 0,03 puntos. Ambos indicadores ofrecían una lectura alcista, según los datos de Estrategias de Inversión, lo que apunta a una mejora del aspecto técnico del valor.
No obstante, será importante comprobar si esta tendencia consigue consolidarse durante las próximas sesiones, especialmente ante la cercanía de una publicación de resultados que podría influir en la evolución de la cotización. En este sentido, será importante comprobar si la cotización logra mantenerse por encima de su media móvil de 25 sesiones, situada en 87,90 euros al cierre del 14 de octubre, y si el MACD continúa en positivo, reforzando así la lectura favorable de corto plazo.
Los resultados del 28 de octubre, próxima cita clave
Uno de los principales catalizadores a corto plazo para Vidrala será la presentación de sus resultados correspondientes a los nueve primeros meses de 2026. La compañía comunicó a la Comisión Nacional del Mercado de Valores que publicará su declaración intermedia de actividad el miércoles 28 de octubre, antes de la apertura del mercado. Ese mismo día celebrará una presentación dirigida a inversores y analistas.
Será especialmente relevante ver la evolución de las ventas, la resistencia de los márgenes operativos y la capacidad de generación de caja, tres variables fundamentales para evaluar la marcha del negocio.
Como referencia, en el primer semestre del año Vidrala registró unas ventas de 754 millones de euros y un EBITDA de 225,5 millones, con un margen del 29,9%. Por su parte, el beneficio neto alcanzó los 117,4 millones de euros, mientras que la deuda financiera neta se situó en 0,6 veces el EBITDA. Estas cifras reflejaban la capacidad de la compañía para mantener unos niveles elevados de rentabilidad, apoyada en sus medidas de eficiencia, el control de costes y la contribución de su negocio en Sudamérica.
Más allá de la evolución de los ingresos, uno de los principales aspectos que vigilarán los inversores será la capacidad de Vidrala para proteger sus márgenes en un contexto marcado por la evolución de la demanda de envases de vidrio y los costes de producción.
Los analistas le otorgan un potencial alcista del 15,37%
Las valoraciones del consenso de analistas apuntan a un recorrido adicional para las acciones de Vidrala. Según los datos recogidos por StockAnalysis a partir de las estimaciones de doce analistas atribuidas a S&P Global, el precio objetivo medio a doce meses se sitúa en 104,29 euros por acción, frente a los 90,40 euros del cierre del 14 de octubre. Esta diferencia representa un potencial de revalorización del 15,37%. Los precios objetivos de los expertos oscilan entre los 86 y los 124 euros por acción.
De cara a las próximas sesiones, la evolución bursátil de Vidrala estará condicionada por dos factores principales: la consolidación de las señales técnicas alcistas y la publicación de los resultados del próximo 28 de octubre.
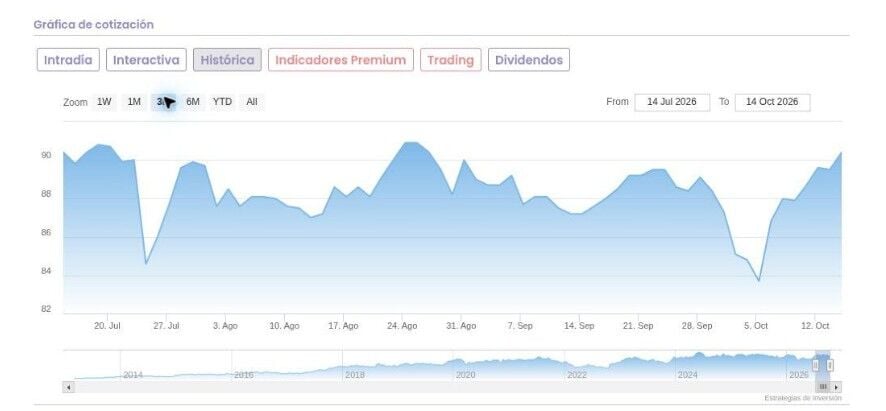
Fuente del gráfico: Estrategias de Inversión. Histórico hasta el cierre del 14 de octubre de 2026; captura del 15 de octubre. Escala temporal seleccionada en la propia ficha.
Consulta la ficha de cotización y análisis de Vidrala
Consulta el indicador Premium de Vidrala
El enlace Premium procede de la ficha individual del valor y puede requerir suscripción. Las señales de este texto corresponden a los indicadores clásicos SMA25 y MACD.