Añadir Estrategias de Inversión en Google
Vidrala obtuvo un beneficio neto atribuible de 173,4 millones de euros en los nueve primeros meses del año, un 6,4% más que en el mismo período del año pasado. Las ventas ascendieron a 1.146,5 millones de euros, en este caso un 2% más en términos reportados pero un 3% menos a divisa constante y perímetro comparable.
El resultado bruto de explotación (Ebitda) alcanzó los 338,5 millones de euros, con un crecimiento del 2,9% sobre el año anterior (-0,5% a divisa constante y perímetro comparable). Esta cifra representa un margen sobre ventas del 29,5%, reflejando una expansión de 27 puntos básicos sobre el año anterior.
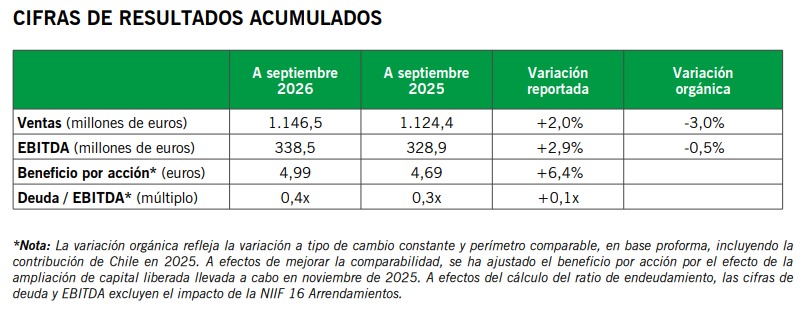
El fabricante de vidrio ha destacado que su deuda neta se redujo hasta los 200,8 millones de euros a cierre de septiembre.
Pese al entorno macroeconómico, marcado por “elevadas presiones inflacionistas”, Vidrala ha reiterado sus previsiones para el conjunto de 2026: La compañía espera obtener un Ebitda cercano a los 450 millones de euros, por encima del año anterior; un crecimiento superior al 5% en el beneficio anual, y una generación de caja libre del entorno de los 200 millones de euros.
En coherencia con todo lo anterior, el fabricante de vidrio ha anunciado un nuevo programa de recompra de acciones de hasta el 1% del capital social y por un importe máximo de 30 millones de euros, sujeto a la finalización del actualmente vigente. Sumando los dos programas, el capital recomprado por Vidrala desde comienzos de año se elevaría hasta el 4%.
Con cerca de 182 millones de euros destinados a sus accionistas en 2026, entre recompra y dividendo, Vidrala asegura que, “incluso en uno de los momentos más exigentes para el sector, es posible crecer con ambición de futuro”.

