Añadir Estrategias de Inversión en Google
Unicaja regresa al radar alcista en un momento de mejora de resultados y fortalecimiento de su posición financiera. La entidad combina el crecimiento del negocio, una elevada solvencia y una política de remuneración al accionista especialmente ambiciosa. Sin embargo, las perspectivas de los tipos de interés y la necesidad de mantener la rentabilidad operativa siguen siendo factores determinantes para su evolución en Bolsa.
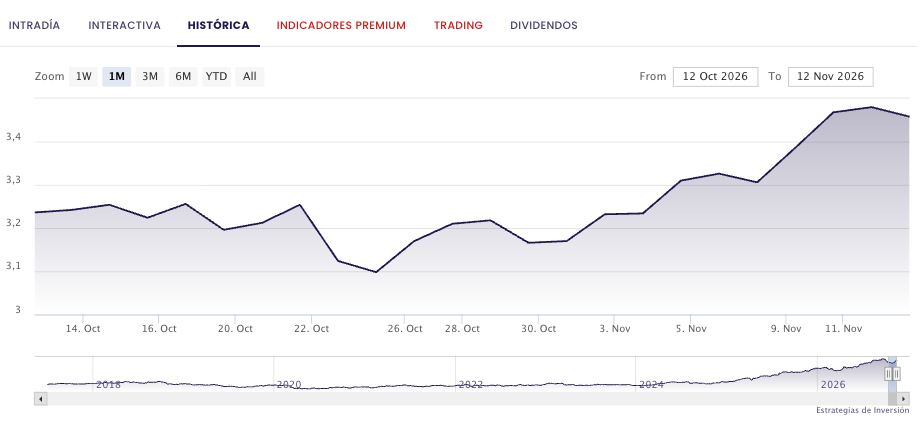
El banco se incorporó al radar el pasado 11 de noviembre con un precio de referencia de 3,48 euros por acción, después de cumplir una nueva condición técnica alcista.
Los resultados publicados el 30 de octubre ofrecen argumentos favorables. Unicaja obtuvo un beneficio neto de 543 millones de euros durante los nueve primeros meses de 2026, un 8,1% más que los 503 millones registrados en el mismo periodo del ejercicio anterior.
El crecimiento estuvo apoyado por la evolución positiva de los ingresos recurrentes, la actividad comercial y la reducción de las dotaciones para cubrir posibles pérdidas crediticias. El margen de intereses aumentó un 3%, hasta 1.151 millones de euros, mientras que las comisiones netas avanzaron un 1,3%. El margen bruto alcanzó los 1.629 millones, con un incremento interanual del 3,5%.
Estos datos reflejan la capacidad de la entidad para mantener el crecimiento de sus ingresos pese a un entorno bancario condicionado por la evolución de la política monetaria.
La actividad comercial también presentó avances significativos. El crédito a clientes al corriente de pago creció un 5%, mientras que los recursos de clientes aumentaron un 4,6%, hasta 97.616 millones de euros.
La gestión de patrimonios constituye otro elemento favorable. El patrimonio en fondos de inversión avanzó un 13,9%, hasta 19.226 millones de euros, lo que contribuye a diversificar las fuentes de ingresos y reducir parcialmente la dependencia del margen financiero.
La mejora de la calidad crediticia refuerza la lectura positiva. La tasa de morosidad descendió hasta el 1,8%, mientras que la cobertura de los préstamos dudosos aumentó hasta el 84,6%.
En términos de rentabilidad, Unicaja alcanzó un ROTE ajustado del 12,2%, con una ratio de eficiencia del 46%. La solvencia también se mantuvo elevada, con una ratio CET1 phased in del 15,5%, que proporciona margen respecto a las exigencias regulatorias.
Uno de los grandes atractivos para el inversor se encuentra en la política de dividendos.
Unicaja ya distribuyó el 24 de septiembre un primer dividendo a cuenta de los resultados de 2026 de 0,0844 euros brutos por acción. Además, tiene previsto abonar otro dividendo de 0,0642 euros brutos por título el próximo 17 de diciembre.
La entidad espera completar esta remuneración con un dividendo complementario en 2027 y destinar, en conjunto, el 95% del beneficio neto consolidado de 2026 a sus accionistas.
Esta política puede convertirse en un factor de apoyo para la cotización, especialmente entre los inversores que buscan exposición al sector financiero con remuneraciones recurrentes. No obstante, el elevado porcentaje de distribución también limita la parte del beneficio que permanece dentro de la entidad, por lo que mantener una sólida generación de capital será importante.
La actualidad corporativa añade una nueva referencia. El 12 de noviembre, Unicaja completó su primera emisión de deuda subordinada Tier 2 con etiqueta verde, por importe de 300 millones de euros.
Los fondos obtenidos se destinarán a financiar proyectos que cumplan los requisitos establecidos en su marco de bonos verdes. La operación amplía la presencia de Unicaja en los mercados de financiación sostenible y se integra en su Plan Estratégico 2025-2027.
La emisión también evidencia la capacidad del banco para acceder a financiación institucional. Sin embargo, como ocurre con otros instrumentos de deuda subordinada, su coste financiero debe tenerse en cuenta al evaluar la rentabilidad futura.
En cuanto a los riesgos, la evolución de los tipos de interés continúa siendo especialmente relevante. Una reducción adicional del precio del dinero podría presionar los ingresos obtenidos de determinados activos, aunque también contribuiría a reducir ciertos costes de financiación y favorecería la demanda de crédito.
La competencia por los depósitos, el comportamiento de las comisiones y la evolución de la morosidad serán otras variables importantes en los próximos trimestres.
Desde una perspectiva técnica, los 3,48 euros constituyen la referencia inicial de la incorporación. La señal alcista favorece el seguimiento del valor, pero su confirmación requiere observar la evolución posterior del precio, la fortaleza relativa y el volumen de contratación.
La próxima referencia corporativa será el dividendo previsto para diciembre, mientras que los resultados del cierre de 2026 permitirán evaluar la capacidad del banco para sostener sus objetivos de rentabilidad y remuneración.
Unicaja presenta un perfil apoyado en beneficios recurrentes, solvencia y dividendos. Frente a compañías con mayores expectativas de revalorización, la entidad ofrece una tesis bursátil centrada en la generación de resultados y la distribución de capital, aunque condicionada por el ciclo económico y monetario.