Añadir Estrategias de Inversión en Google
Repsol se incorpora al radar técnico en uno de los momentos más favorables para su negocio industrial, impulsada por la fortaleza de los márgenes de refino y una política de remuneración al accionista especialmente activa. La petrolera ha multiplicado su beneficio durante los nueve primeros meses de 2026 y mantiene un elevado flujo de caja, aunque la volatilidad energética puede condicionar la sostenibilidad de estos resultados.
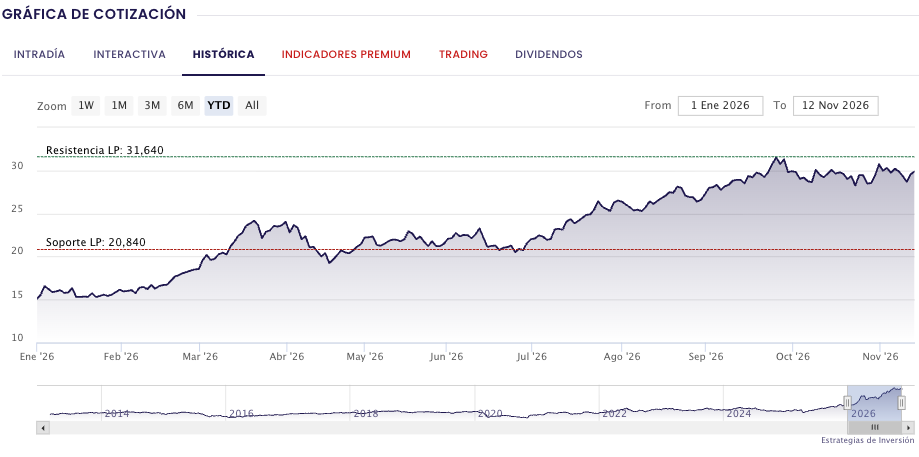
La compañía activó una nueva condición alcista el pasado 11 de noviembre, con una cotización de referencia de 29,56 euros. La señal se produce tras un periodo de fuertes tensiones en los mercados energéticos internacionales, donde el encarecimiento del petróleo y de los productos refinados ha tenido un impacto considerable sobre la rentabilidad del sector.
El principal argumento fundamental procede de los resultados publicados el 29 de octubre. Repsol obtuvo un beneficio neto de 5.006 millones de euros entre enero y septiembre de 2026, frente a los 1.177 millones registrados durante el mismo periodo del año anterior.
La comparación está influida por el efecto de la valoración de los inventarios. Durante los nueve primeros meses de 2026, el aumento del precio del crudo generó un impacto patrimonial positivo de 943 millones de euros, mientras que en 2025 este concepto había tenido un efecto negativo de 478 millones.
Al margen de estas variaciones contables, el resultado neto ajustado alcanzó los 5.419 millones de euros, reflejando una mejora sustancial de la rentabilidad operativa.
El negocio industrial fue uno de los grandes protagonistas. Su resultado neto ajustado ascendió a 3.668 millones de euros, frente a los 540 millones del ejercicio anterior, impulsado principalmente por los mayores márgenes de refino. La actividad de exploración y producción aportó 1.088 millones, un 28,6% más.
Las condiciones del mercado energético explican buena parte de esta evolución. Según los datos comunicados por Repsol, el barril de Brent alcanzó un precio medio de 97 dólares durante el tercer trimestre, un 40% superior al registrado un año antes. La fortaleza de los precios internacionales del diésel y del queroseno también favoreció el negocio de refino.
Sin embargo, estos mismos factores introducen riesgos. Una normalización de los precios del crudo, una reducción de los márgenes industriales o cambios en la demanda energética podrían moderar los beneficios futuros. La capacidad de generar resultados récord durante un periodo excepcional no garantiza que esos niveles se mantengan indefinidamente.
En el apartado financiero, la compañía obtuvo un flujo de caja operativo de 6.503 millones de euros hasta septiembre, mientras que la deuda neta se situó en 2.038 millones. La elevada generación de caja proporciona margen para inversiones, proyectos industriales y remuneración al accionista.
Precisamente, la retribución al inversor constituye uno de los principales soportes fundamentales de Repsol. La petrolera anunció a finales de octubre un tercer programa de recompra de acciones de hasta 950 millones de euros, con el objetivo de ejecutarlo antes de finalizar 2026.
Sumado a los dos programas anteriores, el importe de las recompras para amortización alcanzaría 1.800 millones de euros, elevando la remuneración total prevista al accionista hasta aproximadamente 3.000 millones.
El dividendo en efectivo de 2026 asciende a 1,051 euros brutos por acción, y la compañía contempla un nuevo pago de 0,56 euros brutos por título en enero de 2027. Estas cantidades corresponden a distintos periodos de distribución y no deben interpretarse como una única rentabilidad anual.
La actualidad más reciente también confirma la ejecución de esta política. El 11 de noviembre, Repsol comunicó a la CNMV las operaciones realizadas bajo su programa de recompra entre los días 5 y 10 de ese mes.
En el plano operativo, el avance de proyectos como Pikka, en Alaska, y las inversiones destinadas a reforzar la capacidad industrial en España constituyen referencias relevantes para los próximos ejercicios. No obstante, el crecimiento internacional y la transición energética requieren mantener una disciplina de inversión elevada.
Desde la perspectiva técnica, los 29,56 euros representan el punto inicial de seguimiento del radar. Una continuidad de la fortaleza bursátil dependerá tanto de la estructura del precio como de la evolución de las expectativas sobre beneficios. Sin indicadores adicionales no puede establecerse un techo técnico fiable ni proyectarse un objetivo de ruptura.
Repsol ofrece una combinación de resultados elevados, generación de caja y remuneración al accionista. Su principal desafío no consiste únicamente en mantener el impulso técnico, sino en demostrar hasta qué punto las ganancias actuales son sostenibles frente a una posible normalización de los mercados energéticos.