Añadir Estrategias de Inversión en Google
La brusca caída registrada por Grenergy Renovables desde los máximos conquistados en mayo ofrece “un punto de entrada atractivo en uno de los líderes europeos en almacenamiento, con un riesgo asimétrico al alza”, según consideran los analistas de Renta 4. Estos expertos han elevado su recomendación sobre el valor de ‘mantener’ a ‘sobreponderar’; aunque reducen el precio objetivo de 102 euros a 92,8 euros por acción, la nueva valoración supone un potencial alcista de un 45% frente a los niveles actuales.
El recorte del precio objetivo “se explica sobre todo por el aumento de las tasas de descuento, no por un deterioro del negocio”, explica el analista Eduardo Imedio Cano. Además, “nuestra suma de partes no incluye GR Data ni la cartera en desarrollo posterior a 2028, y aplica a la rotación un múltiplo de 1,4x EV/capital invertido, por debajo del 1,5x-1,8x de las últimas operaciones”. “Los próximos catalizadores son nuevas operaciones de rotación, los tollings de Greenbox en España y Rumanía, la puesta en marcha de Central Oasis y un primer contrato en GR Data”.
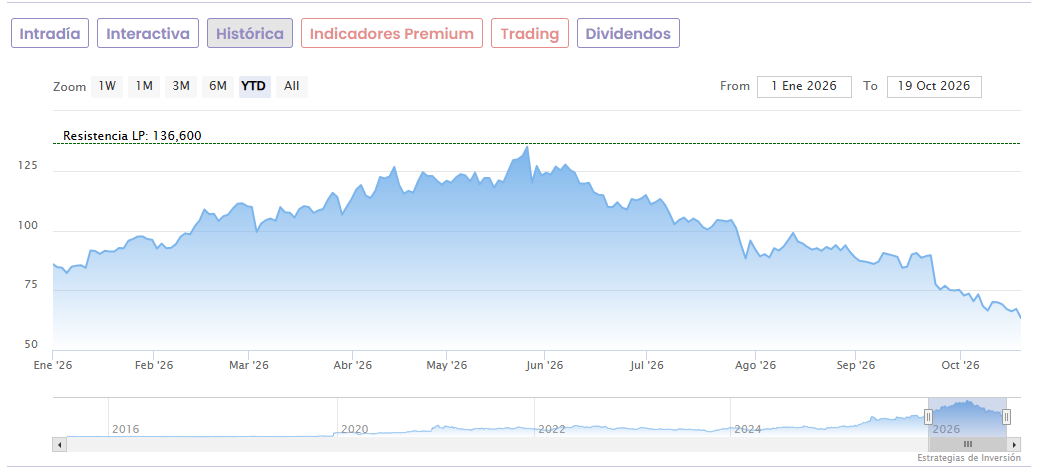
Grenergy acumula una caída cercana al 50% desde los máximos de mayo (136,60 euros por acción). “Detrás hay una menor visibilidad sobre la conversión del CapEx en caja, al no publicar la compañía una guía de EBITDA total en su nuevo plan, ligeros retrasos en la puesta en marcha de algunos proyectos de Oasis de Atacama y Central Oasis, el repunte de los tipos de interés, sobre todo en emergentes, y un mayor riesgo regulatorio en el mercado eléctrico”, señala el experto de Renta 4. “Son factores relevantes, pero no justifican la magnitud del ajuste. Pese a esos retrasos puntuales, la ejecución sigue siendo sólida, con 1,5 GW y unos 8 GWh construidos en 18 meses”.
Por otro lado, con un plan de inversión de 3.700 millones de euros hasta 2028 y un apalancamiento en máximos (6,7x DFN/EBITDA 2026e), la subida de los tipos ha llevado al mercado a cuestionar la capacidad de Grenergy para financiar su crecimiento. Pero “creemos que esas dudas se están despejando”, señala Imedio. En las últimas semanas, la compañía ha cerrado la mayor financiación de su historia, 457 millones de dólares sin recurso para Algarrobal y Palmas. Además, la venta de Gabriela a 1,7x el capital invertido demuestra que el mercado privado sigue pagando múltiplos elevados por sus activos. “Con las operaciones cerradas este año, Grenergy tiene ya cubierto cerca del 30% de su objetivo de rotación”, según los cálculos del analista.
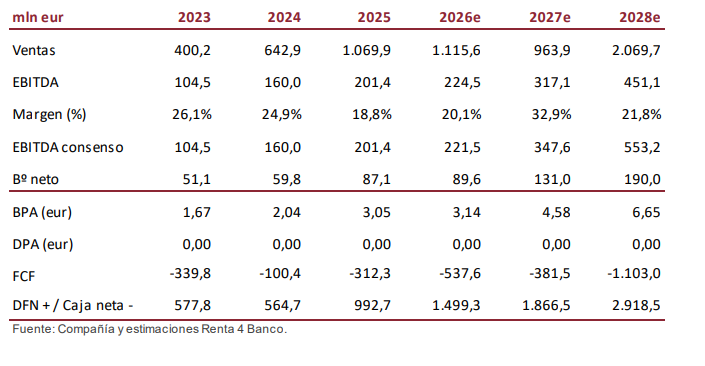
Renta 4 estima un EBITDA para 2026-2028e de 224, 317 y 451 millones de euros (-12,5%, -4,0% y -10,0%) por un “calendario de rotación más prudente y los ligeros retrasos en la puesta en marcha”. Aun así, el EBITDA de energía crecerá con fuerza hasta 410 millones de euros para 2028.