Añadir Estrategias de Inversión en Google
Cellnex presentará sus resultados de los nueve primeros meses del año el jueves 5 de noviembre tras el cierre de mercado. A la espera de las cifras que ponga sobre la mesa, los analistas de Renta 4 reiteran su recomendación de ‘sobreponderar’ y un precio objetivo de 43,30 euros que supone un potencial en Bolsa de casi un 70% frente a la cotización actual.
Las acciones de Cellnex acumulan un saldo negativo en lo que va de año (-7%) en el IBEX 35 tras haber caído un 22% desde sus máximos anuales, vigentes desde el ya lejano 27 de febrero en los 32,71 euros. No obstante, han rebotado un 16,6% desde que el pasado 1 de octubre tocaron un mínimo anual de 21,84 euros.
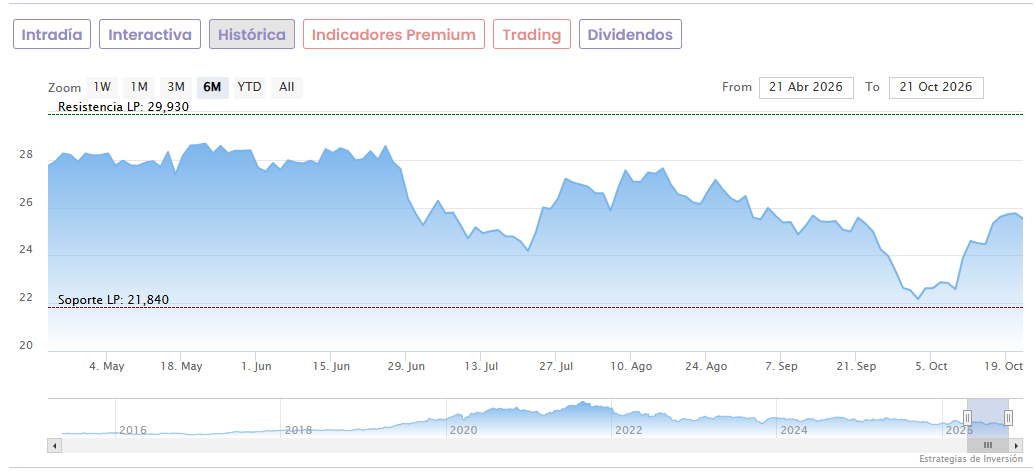
“La cotización, presionada por el contexto de tipos y la evolución de la renta fija, consideramos que está en niveles atractivos para posicionarse de cara al largo plazo”, señala el analista Ángel Pérez Llamazares, “si bien no descartamos que en el corto plazo pudiera seguir presionada”.
En todo caso, “seguimos considerando que la telefonía móvil por satélite es un negocio complementario al actual negocio de torres y que la fortaleza de sus contratos y los mecanismos que tiene disponibles le protegen ante una posible consolidación de operadores de telefonía europeos”.
En cuanto a los resultados, Renta 4 anticipa que los ingresos de Cellnex reflejen un crecimiento orgánico que estimamos que en conjunto podría situarse en el entorno del 5% frente a los nueve primeros meses del año. La contención del gasto podría permitir elevar ligeramente el margen EBITDA. “Esta evolución esperamos que permita situarse en la senda para alcanzar los objetivos de cara a final de año”.
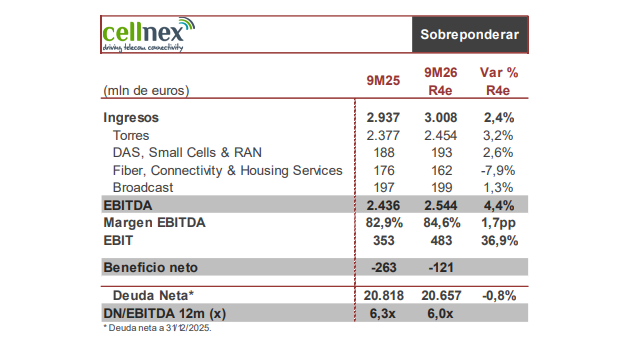
La generación de caja recurrente apalancada podría mostrar una importante mejora frente al mismo período del año pasado (+5,7%), pese al ligero aumento previsto en el gasto por alquileres, en el capex de mantenimiento, en pago de impuestos y en un ligero deterioro estimado del capital circulante (previsiblemente se recuperará en 4T). Esta evolución, y un menor capex en los programas BTS, lleva a que Renta 4 anticipe que permita al FCF situarse en niveles de 451 millones de euros (vs 187 millones en 9M25) pese a un mayor capex de expansión no M&A.
“Esta evolución y las ventas de activos ya registradas en el primer semestre esperamos que compense el pago de dividendos y la recompra de acciones y permita a la deuda neta a permanecer estable”, concluye Pérez Llamazares.