Añadir Estrategias de Inversión en Google
NBI Bearings Europeha publicado el avance de resultados hasta septiembre, un periodo en el que la compañía ha registrado un beneficio neto de 409.000 euros, frente a las pérdidas de 540.000 euros del mismo periodo del ejercicio anterior. El beneficio neto ajustado, que excluye los efectos extraordinarios no recurrentes y ajusta la amortización del fondo de comercio, se situó en 1,51 millones de euros.
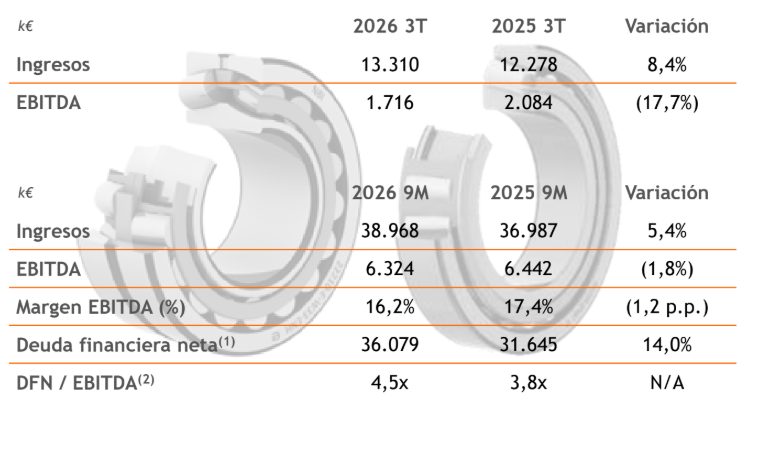
Los ingresos han aumentado un 1,8% hasta los 38,97 millones de euros vs los 38,29 millones del mismo periodo de 2025. Sin embargo, la evolución de la facturación no se ha trasladado al resultado operativo, con un EBITDA de 6,57 millones de euros, un 3,8% inferior al del ejercicio anterior en términos comparables.
En concreto, el margen EBITDA se ha situado en el 16,2%, frente al 17,4% de los nueve primeros meses de 2025. La presión ha sido especialmente visible durante el tercer trimestre, cuando el EBITDA alcanzó los 1,72 millones de euros, lo que supone un descenso del 17,7% respecto al mismo periodo del año anterior. En ese trimestre, el margen EBITDA cayó hasta el 12,9%, frente al 17% registrado en 2025.
La deuda financiera neta alcanzó los 36,08 millones de euros a cierre de septiembre, frente a los 31,65 millones registrados al cierre de 2025, lo que supone un aumento del 14%. En consecuencia, la ratio de deuda financiera neta sobre EBITDA de los últimos doce meses se situó en 4,5 veces, frente a las 3,8 veces de cierre de 2025. La compañía atribuye este incremento principalmente a las inversiones realizadas, con un CapEx de 3,2 millones de euros hasta septiembre, y al aumento de 4,9 millones en las necesidades de capital circulante, relacionado con la adquisición de componentes y rodamientos para las operaciones de India y Oquendo.
NBI destaca que mantiene una posición de tesorería de 21,4 millones de euros y dispone de 1,5 millones en líneas de crédito no dispuestas, recursos que, según la empresa, permiten cubrir los vencimientos de deuda de los próximos dos años.
De cara a los próximos ejercicios, la compañía espera reducir la ratio de endeudamiento por debajo de las 3,5 veces en 2027 y situarla por debajo de las 2,5 veces en 2028, apoyándose en la normalización de las inversiones y del capital circulante, así como en el crecimiento previsto del EBITDA.
En materia de inversiones, NBI ha adelantado que el CapEx de 2026 quedará por debajo de los cinco millones de euros inicialmente previstos y se situará en torno a los 3,5 millones. Para el cuarto trimestre, la compañía no espera superar los 350.000 euros de inversión.
Evolución por divisiones
Por divisiones, el negocio de rodamientos continúa siendo uno de los principales motores de crecimiento del grupo. Sus ingresos aumentaron un 10,3% en los nueve primeros meses de 2026, hasta los 15,68 millones de euros, frente a los 14,22 millones del mismo periodo del año anterior. En septiembre, las ventas recuperaron impulso y NBI espera que esta tendencia continúe con crecimientos de doble dígito durante el cuarto trimestre.
Otro de los aspectos destacados es el incremento de la producción en las plantas de Oquendo e India, que creció un 81% respecto a los nueve primeros meses de 2025.
En India, NBI continúa desarrollando su estrategia comercial y productiva. La compañía ha celebrado 21 seminarios técnicos, participado con stand propio en dos de las principales ferias del sector y captado 130 nuevos clientes. Además, cinco clientes relevantes han aprobado sus pruebas de campo (field tests), mientras que la nueva planta está terminada, pendiente de los últimos trámites administrativos.
Por su parte, la división industrial registró un crecimiento del 2,3% en los nueve primeros meses del ejercicio en términos comparables, sin incluir la aportación de Betiko, compañía desinvertida en julio de 2025. En el tercer trimestre, las ventas de esta división se situaron un 3,5% por debajo de las del mismo periodo del año anterior. Por áreas de actividad, la transformación metálica aumentó sus ingresos un 5%, mientras que el negocio de aluminio avanzó un 3,9%.
En el área aeronáutica, NBI destaca la mejora de la eficiencia, que ha permitido elevar el EBITDA un 57% y situar el margen en el 16,1%, frente al 8,7% de los nueve primeros meses de 2025.
En transformación metálica, el margen EBITDA se mantuvo en el 19,5%, mientras que en aluminio descendió hasta el 12,2%, frente al 16,1% anterior, debido al incremento de los costes energéticos en la planta de Oradea, en Rumanía.
La compañía subraya que ambas actividades cuentan todavía con capacidad disponible para incrementar su producción sin necesidad de realizar inversiones adicionales.