Añadir Estrategias de Inversión en Google
La bolsa no siempre distingue entre un tropiezo puntual y un cambio de rumbo. La caída del 6% que registra Bankintertras presentar sus resultados del tercer trimestre lleva a Jefferies a cuestionar la reacción de los inversores, que considera «exagerada». La firma estadounidense entiende que las cuentas no ofrecen motivos suficientes para anticipar recortes en las previsiones de beneficios de 2027 y mejora su recomendación sobre la entidad de mantener a comprar.
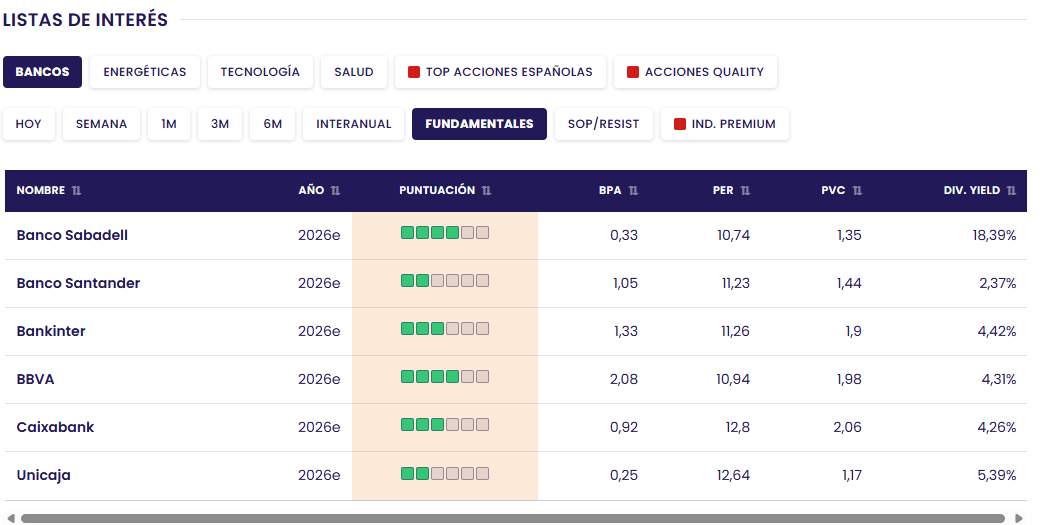
El banco norteamericano considera que el retroceso de la cotización ofrece una oportunidad de entrada atractiva. A su juicio, las acciones cotizan a un PER de nueve veces sobre las estimaciones de 2028, mientras que la entidad mantiene una rentabilidad sobre el capital tangible (RoTE) sostenible superior al 20% y una tasa de crecimiento anual compuesto del beneficio por acción del 12% entre 2025 y 2028. «A nuestro juicio, el punto de entrada es atractivo», subraya Jefferies, que reitera su apuesta por el valor.
Bankinter ha obtenido un beneficio neto atribuido de 900,67 millones de euros entre enero y septiembre, un 10,99% más que en el mismo periodo del ejercicio anterior. En esos nueve meses, el margen de intereses crece un 5,68%, hasta los 1.761 millones de euros, impulsado por el aumento de los volúmenes de negocio y la gestión de los diferenciales.
El margen bruto, que engloba el conjunto de los ingresos, avanza un 6,49% interanual, hasta los 2.397 millones de euros, gracias al buen comportamiento de las comisiones.
Desde Jefferies señalan que el margen de intereses se sitúa en línea con las previsiones del consenso, aunque las comisiones quedan ligeramente por debajo de lo esperado debido a la menor actividad de intermediación y al efecto estacional sobre las comisiones de divisas. Por su parte, las comisiones transaccionales cumplen con las expectativas.
Pese a estos matices, los analistas anticipan que Bankinter puede registrar una evolución del margen de intereses más favorable que la de sus competidores a corto y medio plazo.
La rentabilidad del crédito avanza algo menos de lo previsto, pero la firma interpreta esta desviación como una cuestión de calendario. Aproximadamente el 60% de la cartera hipotecaria y de empresas está referenciada a tipos variables, a lo que se suma otro 20% que se amortiza o revisa en los próximos 12 meses.
Por ello, Jefferies mantiene su expectativa de que el rendimiento de los activos de Bankinter evolucione mejor que el de sus comparables durante los próximos trimestres.
Jefferies eleva el precio objetivo hasta los 18 euros
Otro de los aspectos que destaca la firma es la fortaleza del capital, que, en su opinión, pasa inadvertida para el mercado. El ratio de capital CET1 supera en 30 puntos básicos las estimaciones de los analistas, gracias a unos activos ponderados por riesgo inferiores a los previstos.
Con estos argumentos, Jefferies eleva su recomendación sobre Bankinter de mantener a comprar y establece un precio objetivo de 18 euros por acción. Tomando como referencia los 14,35 euros a los que cotizan los títulos a las 14:00 horas de este jueves, el potencial de revalorización supera el 25%.
La firma estadounidense concluye que la diferencia de valoración entre Bankinter y sus competidores resulta cada vez más evidente. Además, considera que su modelo de negocio está relativamente bien preparado para afrontar un escenario de tipos de interés más elevados a corto plazo.