Añadir Estrategias de Inversión en Google
Inmocemento incorpora una señal positiva a su configuración bursátil en un momento de transformación financiera. El grupo combina el crecimiento de su negocio inmobiliario con una mejora significativa del balance y una actividad cementera que mantiene su contribución a los resultados. La caída del beneficio neto, condicionada por las ventas de activos en Estados Unidos, introduce, sin embargo, un elemento de cautela para los inversores.
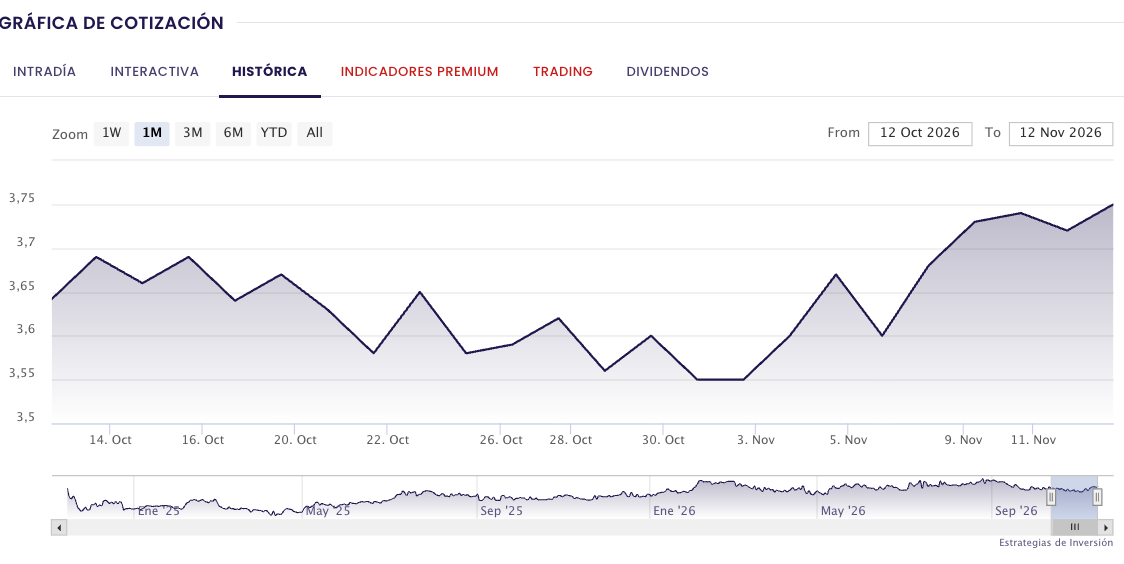
La compañía se incorporó al radar alcista el 11 de noviembre con una cotización de referencia de 3,72 euros. La nueva señal indica que el valor ha cumplido las condiciones exigidas por el modelo técnico.
El interés de Inmocemento reside especialmente en la evolución de sus fundamentales. El grupo, que reúne actividades de promoción y explotación inmobiliaria junto con el negocio cementero, está desarrollando un proceso de optimización de activos que ha permitido reducir su endeudamiento y mejorar su estructura financiera.
Los resultados correspondientes a los nueve primeros meses de 2026, publicados el 30 de octubre, reflejan una evolución favorable de la actividad. La cifra de negocio aumentó un 16,2%, hasta 764,2 millones de euros, mientras que el EBITDA creció un 12,1%, hasta 259,7 millones.
El crecimiento estuvo apoyado por ambas divisiones, aunque con distinta intensidad. El negocio inmobiliario elevó sus ingresos un 52,2%, impulsado principalmente por el incremento de las entregas de viviendas y la evolución de los activos en renta. Por su parte, la división cementera aumentó su facturación un 3,8%, favorecida por los volúmenes y precios en España y por la actividad en Túnez.
En términos operativos, la actividad inmobiliaria aportó 114,2 millones de EBITDA, un 19,3% más, mientras que el negocio cementero generó 145,8 millones, con un crecimiento del 6,6%.
La combinación de ambas actividades proporciona diversificación, aunque también introduce sensibilidad a factores económicos diferentes. El negocio residencial depende de las condiciones de financiación, la demanda de vivienda y el ritmo de entregas, mientras que la actividad cementera está condicionada por los costes energéticos, la construcción y la evolución de las infraestructuras.
Uno de los aspectos más destacados de las cuentas es la reducción de la deuda financiera neta, que descendió desde 458,9 millones al cierre de 2025 hasta 155,5 millones en septiembre de 2026. La caída del 66,1% representa un avance importante para el balance y reduce la exposición del grupo al coste de financiación.
No obstante, el beneficio neto atribuible retrocedió un 26,1%, hasta 202,9 millones de euros. Esta evolución responde principalmente a una menor aportación extraordinaria de las desinversiones cementeras en Estados Unidos.
En 2025, la venta de Giant Cement Holding generó un efecto positivo de 132,6 millones en los resultados, mientras que la operación de Keystone Cement aportó 42,4 millones en 2026. La comparación interanual del beneficio queda, por tanto, condicionada por operaciones no recurrentes, lo que obliga a prestar especial atención a la evolución operativa subyacente.
Otro punto de vigilancia es el margen EBITDA consolidado, que pasó del 35,2% al 34%. Aunque el EBITDA aumentó, el mayor peso de la actividad promotora ha modificado la composición de los ingresos y reducido ligeramente la rentabilidad porcentual del grupo.
Desde una perspectiva técnica, los 3,72 euros constituyen la referencia inicial de la incorporación. La consolidación de una estructura alcista requerirá nuevos máximos y una evolución favorable del precio y del volumen, datos que no pueden comprobarse únicamente con la señal mostrada en la captura.
El mercado seguirá atento a la continuidad de las entregas inmobiliarias, la evolución de los márgenes cementeros y la capacidad para mantener el desapalancamiento. También será importante comprobar si la mejora financiera se traduce en una mayor rentabilidad recurrente, una vez normalizado el impacto de las operaciones extraordinarias.
Inmocemento presenta un perfil de recuperación basado más en el fortalecimiento del balance que en expectativas bursátiles extraordinarias. La reducción de deuda y el crecimiento operativo apoyan su atractivo, pero la ausencia de un objetivo de consenso en el radar y la necesidad de separar beneficios recurrentes de extraordinarios aconsejan prudencia.