Añadir Estrategias de Inversión en Google
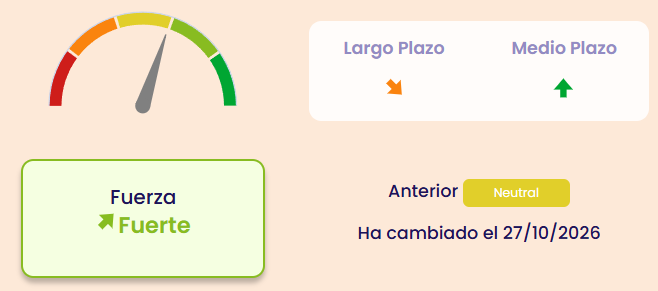
Faes Farma protagoniza un cambio significativo en sus indicadores técnicos al pasar de una fase Neutral a Fuerte, una transición que apunta a una mejora de su estructura bursátil precisamente cuando la compañía se prepara para presentar sus resultados acumulados de los nueve primeros meses del ejercicio.
El movimiento se produce en un momento especialmente relevante para el valor. El consenso de analistas recopilado por StockAnalysis, con datos de S&P Global y recogido por Estrategias de Inversión el pasado 21 de octubre, establece un precio objetivo medio de 5,36 euros por acción. Frente al precio de referencia de 4,845 euros utilizado entonces, supone un potencial de revalorización teórico del 10,6%.
Sin embargo, la mejora de los indicadores coincide con un examen decisivo: la publicación de los resultados del tercer trimestre, prevista para este jueves 29 de octubre, permitirá comprobar si la evolución operativa de la compañía respalda las expectativas que empiezan a reflejar sus señales técnicas.
La transición sugiere que el título ha ganado fortaleza en el conjunto de variables analizadas, aunque por sí sola no garantiza la continuidad de las subidas.
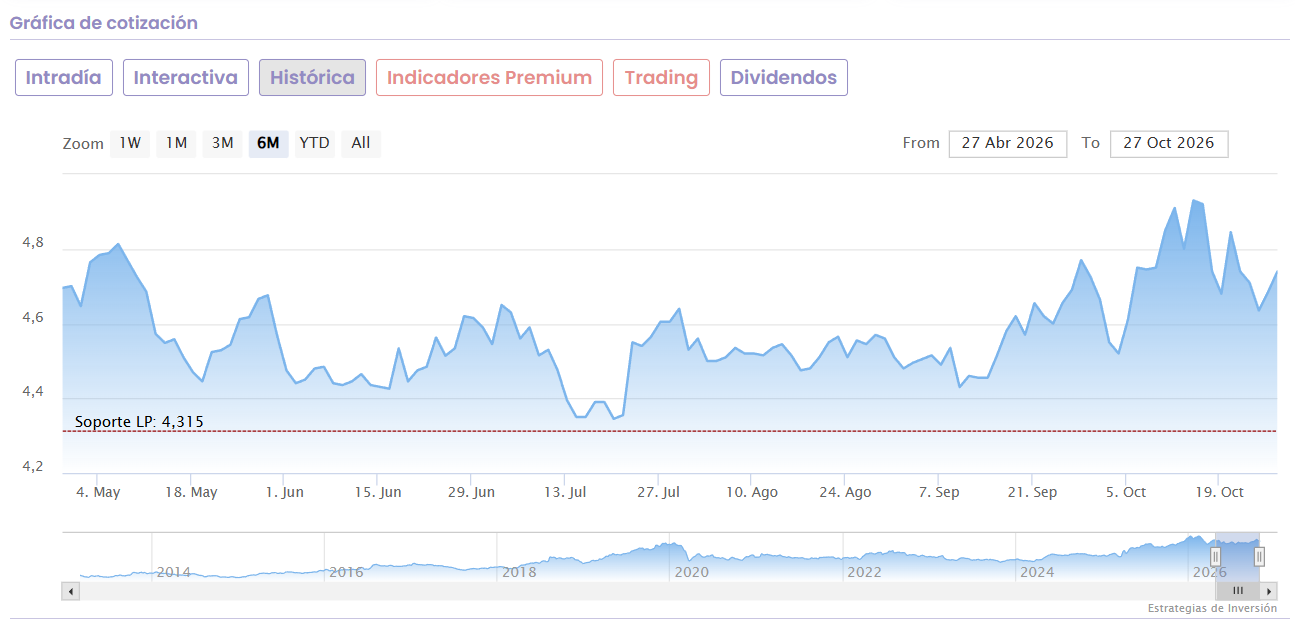
La señal adquiere especial interés después de un octubre marcado por movimientos bruscos. El 15 de octubre, la acción alcanzó un máximo intradía de 5,03 euros, antes de sufrir una corrección que la llevó a cerrar en 4,635 euros el día 23. Posteriormente recuperó terreno hasta los 4,74 euros al cierre del 27 de octubre.
Durante el primer semestre de 2026, la compañía registró unos ingresos totales de 391,5 millones de euros, un 27% superiores a los del mismo periodo del ejercicio anterior. El EBITDA alcanzó 90,8 millones, con un incremento del 24%, mientras que el beneficio neto atribuible avanzó un 9%, hasta 57 millones de euros. La mejora se apoyó en la expansión del negocio internacional, la evolución de sus principales áreas terapéuticas y la incorporación de las adquisiciones realizadas durante 2025.
Uno de los elementos más importantes de esta transformación es la adquisición de la italiana SIFI, especializada en oftalmología, junto con la incorporación de Laboratorio Edol en Portugal. Ambas operaciones han permitido ampliar la diversificación terapéutica y geográfica del grupo.
La integración de estos negocios constituye una de las principales palancas de crecimiento previstas para 2026. No obstante, también plantea desafíos relacionados con la captura de sinergias, los costes de integración y la evolución de los márgenes.
La compañía contempla para el conjunto de 2026 un crecimiento de los ingresos de entre el 17% y el 19%, junto con un avance del EBITDA de entre el 28% y el 31%. Son objetivos ambiciosos que exigen tanto una buena evolución comercial como una ejecución eficaz de las inversiones y adquisiciones.
Desde una perspectiva técnica, la zona de 5,00-5,03 euros constituye una primera referencia a vigilar, al coincidir con los máximos recientes de octubre. Su superación sostenida podría reforzar la recuperación, mientras que la región de 4,52-4,64 euros, donde el valor marcó varios mínimos durante el mes, representa un área de referencia para evaluar posibles retrocesos.
Consultar los indicadores Premium de Faes Farma en Estrategias de Inversión

