Añadir Estrategias de Inversión en Google
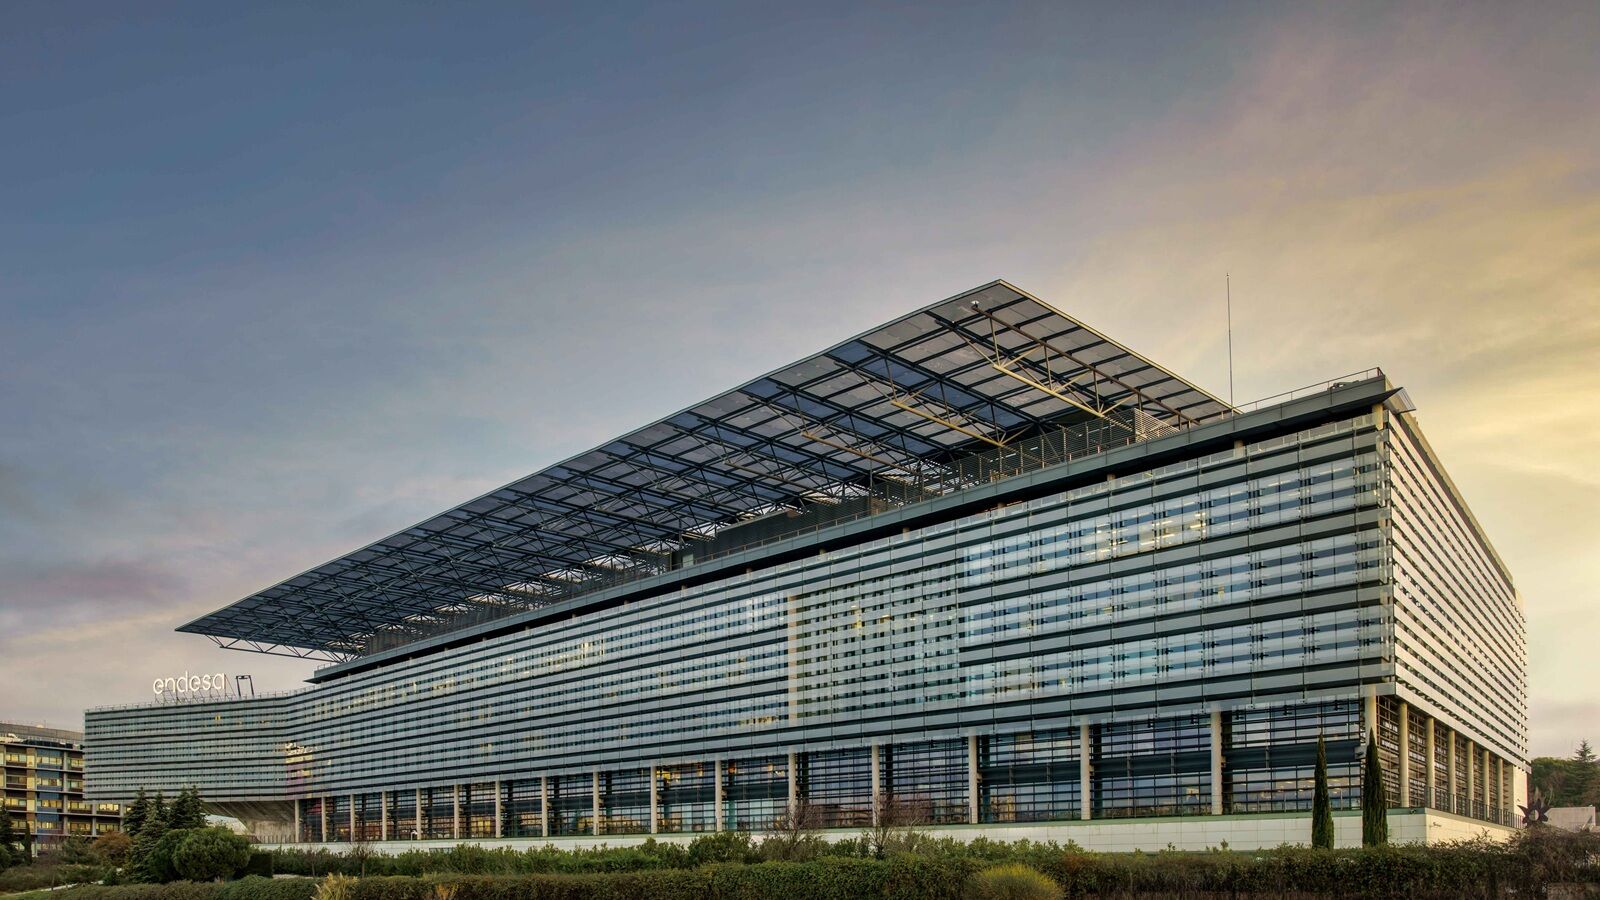
Endesa afronta la presentación de sus resultados de los nueve primeros meses del año con la cotización cerca de máximos y el respaldo de unas previsiones de beneficio revisadas al alza el pasado julio. La próxima cita, prevista para el 28 de octubre, permitirá comprobar si la eléctrica mantiene sus objetivos después del fuerte avance bursátil acumulado en 2026.
La compañía cerró ayer en 42,52 euros, después de avanzar un 0,61% durante la sesión. Con una revalorización próxima al 38% desde principios de año, Endesa se sitúa entre los valores con una evolución destacada dentro del sector energético español. La cotización se encuentra, además, a poca distancia del máximo de las últimas 52 semanas, establecido en 43,80 euros.
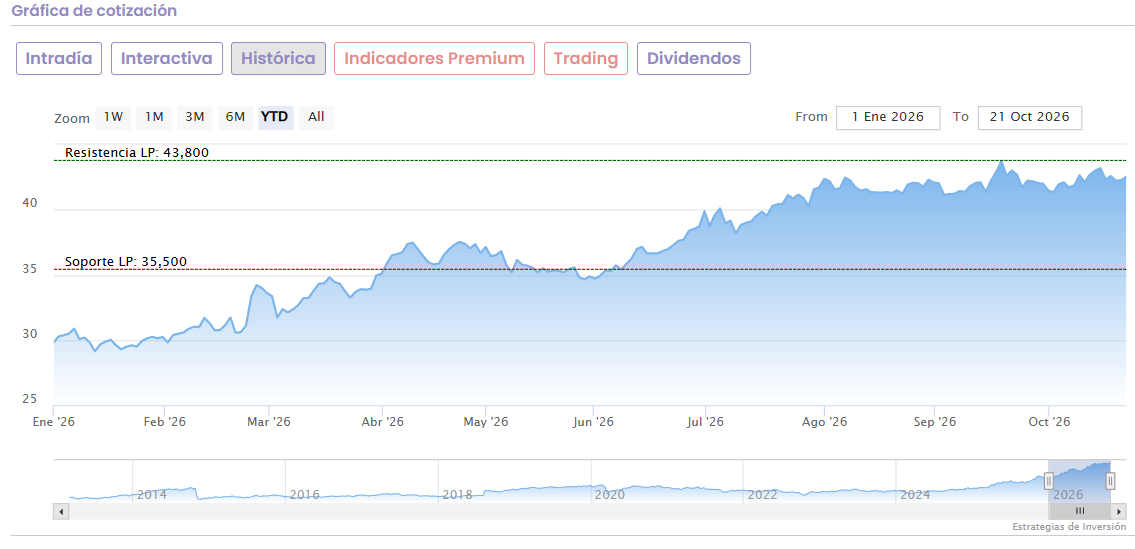
Desde el punto de vista técnico, los 43,80 euros representan la principal resistencia de referencia. Una superación acompañada de continuidad compradora reforzaría las perspectivas alcistas, mientras que el entorno de los 42 euros constituye una primera zona que conviene vigilar. Una corrección hacia esos niveles no invalidaría necesariamente la tendencia de fondo, pero podría anticipar un periodo de consolidación después de las fuertes ganancias acumuladas.
Los resultados empresariales explican buena parte de la fortaleza de la compañía. Endesa obtuvo un beneficio neto de 1.470 millones de euros en el primer semestre de 2026, un 41% más que un año antes, mientras que el EBITDA alcanzó los 3.240 millones, con un crecimiento cercano al 20%. La evolución permitió elevar su previsión de beneficio ordinario para el conjunto del ejercicio por encima de los 2.400 millones de euros.
La actividad regulada se ha convertido en uno de los motores del grupo. El negocio de distribución aportó 1.200 millones de euros al EBITDA del semestre, un 24% más, y recibió inversiones por unos 600 millones. Esta apuesta ofrece una mayor visibilidad sobre los ingresos futuros, aunque también incrementa la dependencia del marco regulatorio y de la retribución reconocida a las redes eléctricas.
A estos factores se añade el programa de recompra de acciones. Hasta junio, Endesa había ejecutado alrededor de 1.100 millones de euros de un programa previsto de 2.000 millones. La reducción de acciones en circulación puede mejorar el beneficio por título y contribuir a sostener la demanda bursátil, aunque no elimina los riesgos asociados a la valoración.
Precisamente, el precio constituye ahora uno de los principales motivos de debate entre los analistas. El 20 de octubre, Renta 4 reiteró su recomendación de mantener, con un precio objetivo de 39,20 euros. Frente a los 42,52 euros de cotización, ese objetivo implica un recorrido negativo cercano al 8%.
La siguiente cita relevante está fijada para el 28 de octubre, cuando Endesa presente sus resultados de los nueve primeros meses del ejercicio. El mercado prestará especial atención a la confirmación de sus objetivos, a la evolución de la deuda y a los costes asociados con su programa de eficiencia.
Endesa mantiene fundamentos operativos favorables y una tendencia bursátil sólida, pero parte de las buenas noticias podría estar incorporada en su precio. La superación de los máximos anuales reforzaría el escenario positivo; en cambio, unos resultados que no alcancen las elevadas expectativas podrían desencadenar una recogida de beneficios.