Añadir Estrategias de Inversión en Google
Ebro Foods se incorporó al radar con una cotización de 18,26 euros, una SMA25 situada alrededor de 18,21 euros y un MACD que comenzaba a ofrecer una lectura positiva. La señal ha ganado algo de consistencia al superar también el entorno de las medias de 70 y 200 sesiones, concentradas aproximadamente entre 18,23 y 18,29 euros.
Esta acumulación de referencias convierte la franja de 18,20-18,30 euros en una zona técnica especialmente relevante. Mientras el precio permanezca por encima, el escenario favorece una continuidad hacia los 18,68 euros y, posteriormente, hacia los 19,40 euros. Por debajo, los primeros soportes aparecen aproximadamente en 17,72 y 17,50 euros.
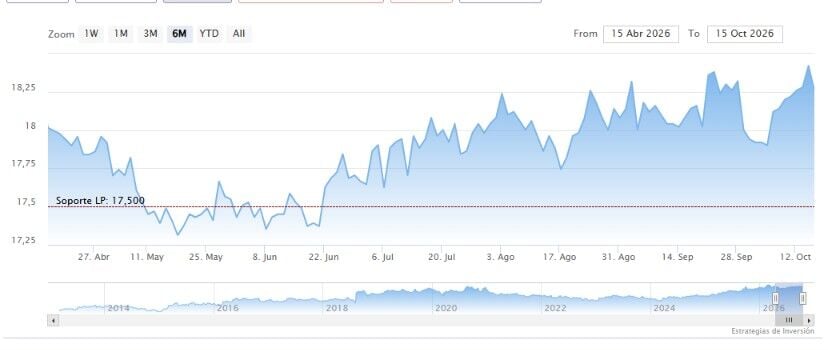
La fortaleza del movimiento todavía es moderada. El RSI se mantiene en terreno neutral y el ADX refleja una tendencia poco intensa, aunque el momento de mercado ha mejorado. No existe, por tanto, una situación de sobrecompra, pero tampoco una ruptura impulsiva que garantice una aceleración inmediata.
En el terreno fundamental, GVC Gaesco retiró recientemente a Ebro Foods de su selección de trece valores favoritos. La firma aclaró que sigue apreciando valor en la compañía, pero considera que el aumento de los costes de transporte podría tener un impacto moderado a corto plazo. El grupo opera con arroz, pasta y productos de alimentación en numerosos mercados, de modo que los costes logísticos, las divisas y las materias primas tienen una incidencia directa en su rentabilidad.
En el primer semestre, Ebro elevó el beneficio neto un 7,1%, hasta 103,9 millones de euros, pese a que las ventas descendieron un 3,7%, hasta 1.476 millones. El EBITDA ajustado retrocedió un 4,7%, hasta 202,9 millones, afectado por la pasta en Estados Unidos, la logística y los tipos de cambio. Como contrapartida, la deuda financiera neta se redujo en unos 57 millones, hasta 472,4 millones, reforzando la capacidad financiera del grupo.
El consenso de nueve analistas sitúa el precio objetivo medio en 20,57 euros, con estimaciones entre 19 y 21,70 euros. Desde el precio de entrada del radar, el recorrido potencial asciende aproximadamente al 12,7%. La valoración se acompaña de un PER estimado cercano a 13 veces y una rentabilidad por dividendo alrededor del 3,8%.
La próxima referencia importante serán los resultados del tercer trimestre, previstos para finales de octubre. El mercado prestará atención a la evolución orgánica de las ventas, los costes logísticos y la capacidad para recuperar márgenes. Ebro ofrece un perfil menos especulativo que otras incorporaciones al radar: balance sólido, dividendo y visibilidad, pero con una señal técnica que todavía necesita mayor fortaleza para confirmar un tramo alcista sostenido.