Añadir Estrategias de Inversión en Google
Los resultados presentados ayer por CAF no parecen haber convencido a los analistas de Oddo BHF, que han reiterado su recomendación de ‘infraponderar’ para el valor y han rebajado el precio objetivo hasta los 67 euros por acción, desde los 69 euros anteriores.
La nueva valoración está un 13,5% por debajo del cierre de ayer.
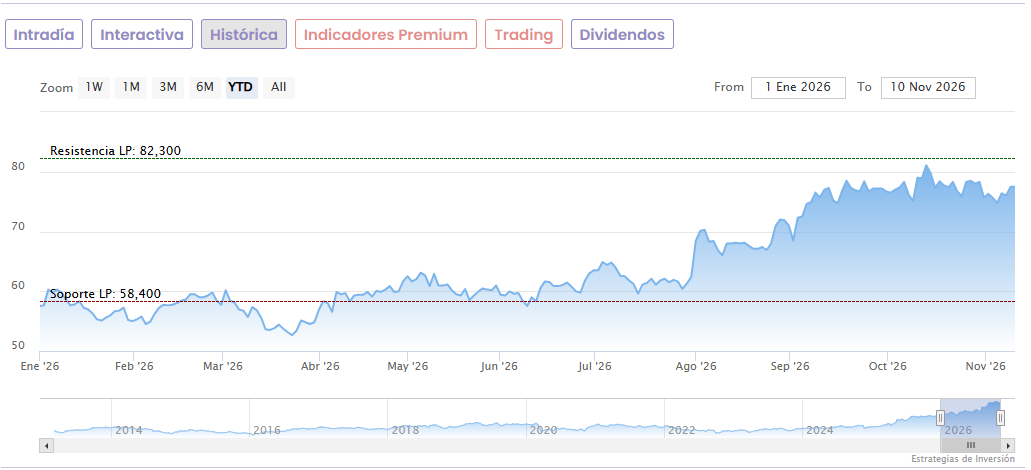
Hoy las acciones de CAF caían un 6,19% a primera hora de la mañana hasta marcar 72,70 euros, siendo las más penalizadas del Mercado Continuo, tras los resultados presentados por la compañía tras el cierre del mercado.
Y eso que CAF registró un beneficio neto de 131 millones de euros durante los nueve primeros meses de este año, lo que supone un 30% más que en el mismo periodo del pasado año, tras aumentar las ventas consolidadas un 15% interanual, hasta alcanzar los 3.649 millones de euros, debido al alto crecimiento de las actividades de Solaris en el periodo.
El resultado de explotación aumentó un 29%, hasta los 208 millones de euros. La cartera de pedidos experimentó un crecimiento del 8% (en comparación con la registrada a 31 del diciembre de 2025) hasta llegar a los 17.502 millones de euros, impulsada por el crecimiento de la cartera ferroviaria.
El margen EBIT consolidado avanzó 0,6 p.p. en términos interanuales hasta el 5,7%, lo que, unido a la mayor actividad, impulsó un aumento del Resultado de explotación del 29%, duplicando el crecimiento de las ventas.