Añadir Estrategias de Inversión en Google
Dominion entra en el radar alcista con un potencial teórico superior al 106%, coincidiendo con un proceso de transformación que puede cambiar la percepción del mercado sobre la compañía. El crecimiento de los servicios recurrentes, la mejora del beneficio y la preparación de un nuevo plan estratégico refuerzan sus perspectivas, aunque la ejecución de proyectos internacionales y la materialización de sus objetivos seguirán condicionando su evolución bursátil.
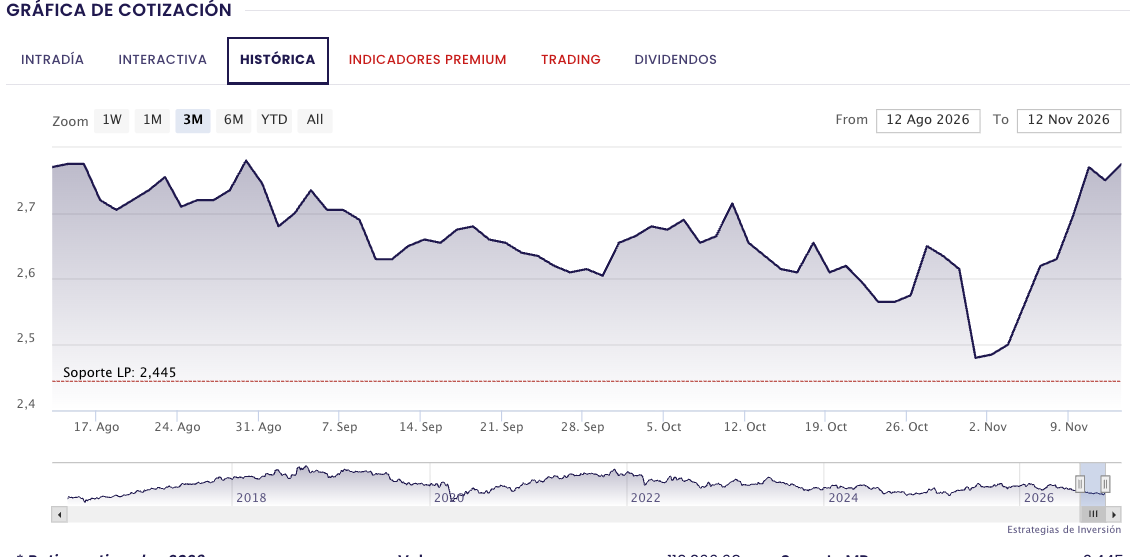
La compañía se incorporó al radar el pasado 11 de noviembre a un precio de 2,75 euros por acción, después de cumplir una nueva condición técnica alcista. El consenso de cinco analistas recogido por StockAnalysis establece un precio objetivo de 5,68 euros, equivalente a una revalorización potencial del 106,69%.
Esta diferencia entre precio y valoración estimada sitúa a Dominion entre las oportunidades teóricas más destacadas de la selección. Sin embargo, el recorrido que anticipan los analistas dependerá de que la empresa consiga demostrar que su transformación operativa puede traducirse en mayores beneficios y generación de caja.
El grupo atraviesa un proceso de simplificación de su estructura, con desinversiones en actividades consideradas no estratégicas y una concentración creciente en negocios vinculados a servicios recurrentes, eficiencia energética, descarbonización y economía circular.
Los últimos resultados, presentados el 29 de octubre, muestran avances en esa dirección. Dominion obtuvo un beneficio neto atribuible de 8,2 millones de euros durante los nueve primeros meses de 2026, un 35% más que un año antes. Si se excluyen las actividades interrumpidas, el beneficio atribuible alcanzó los 11,8 millones, con un incremento del 19%.
La cifra de negocio se situó en 758,8 millones de euros, con un crecimiento orgánico del 2% a perímetro constante, mientras que el EBITDA alcanzó los 94,6 millones, equivalente a un margen del 12,5%.
Dominion
Uno de los datos más importantes es que los negocios recurrentes representan ya más del 90% de las ventas. Las áreas GDE y GDT Servicios registraron conjuntamente un crecimiento orgánico del 5,2%, impulsado por las actividades de economía circular, descarbonización e infraestructuras energéticas.
El predominio de ingresos recurrentes puede favorecer una mayor estabilidad operativa y mejorar la visibilidad futura del negocio. Para el mercado, esta transición es relevante porque podría justificar una valoración diferente a la de una compañía principalmente vinculada a grandes proyectos puntuales.
No obstante, el área GDT Proyectos continúa expuesta a un entorno internacional incierto. La cartera se mantiene en 364 millones de euros, sin cancelaciones, pero el ritmo de ejecución sigue condicionado por factores geopolíticos y macroeconómicos. Los retrasos pueden afectar tanto al reconocimiento de ingresos como a la generación de caja.
La actualidad corporativa añade otro elemento de interés. Dominion anunció el 29 de octubre un relevo en su dirección que será efectivo el 1 de enero de 2027. Mikel Barandiaran asumirá la presidencia ejecutiva y Germán Pradera se convertirá en consejero delegado, dentro de un proceso de sucesión planificado.
Dominion
El cambio de liderazgo coincidirá con la preparación del Plan Estratégico 2027-2029, cuya presentación está prevista para el primer trimestre del próximo año. Sus objetivos de crecimiento, rentabilidad y asignación de capital pueden convertirse en catalizadores de la cotización.
En el plano técnico, la referencia inicial se sitúa en 2,75 euros. La señal alcista constituye una primera mejora del escenario bursátil, pero la gran distancia respecto a los 5,68 euros del consenso exige una recuperación prolongada de la confianza inversora. No sería razonable considerar que ese objetivo está técnicamente confirmado por la mera activación de la señal.
Global Dominion presenta una combinación de potencial de revalorización y transformación empresarial. La mejora de los beneficios, el mayor peso de los negocios recurrentes y el futuro plan estratégico ofrecen argumentos favorables. El principal riesgo es que el mercado necesite más tiempo y resultados adicionales para reconocer el valor que descuentan los analistas.