Añadir Estrategias de Inversión en Google
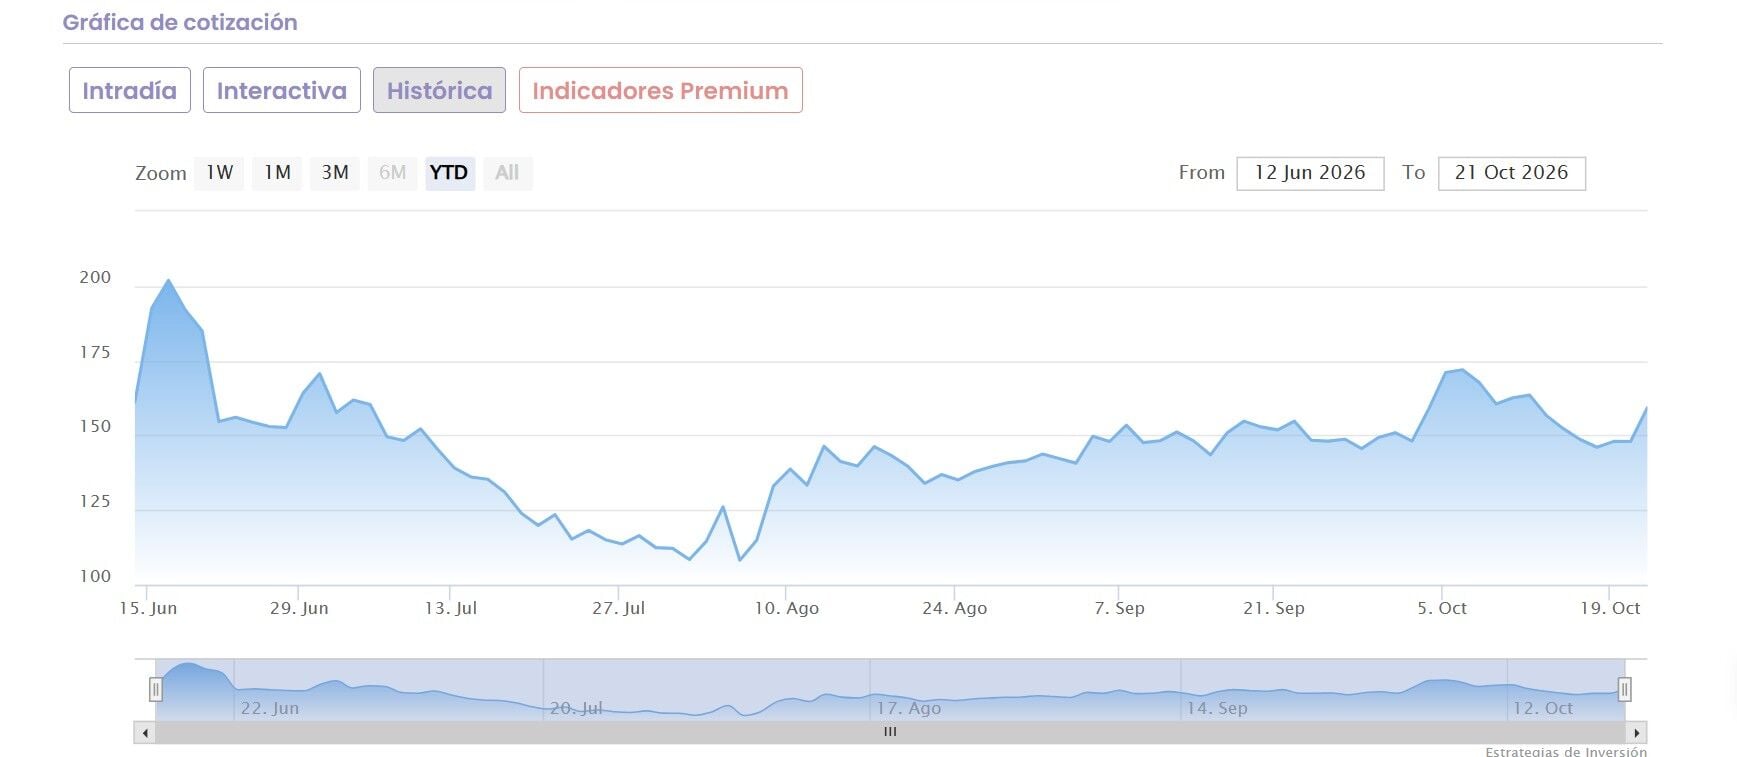
SpaceX puede volar en bolsa. A pesar de las dudas con las que aterrizó en su estreno en el mercado, lo cierto es que las ganancias registradas en el tercer trimestre han terminado de convencer a las firmas que cubren al valor.
Dos son los factores que han propiciado esta mejora. Por un lado, sus expectativas previstas, que rompen lo esperado por los expertos como la irrupción en beneficios, con lo que empieza a cambiar el sesgo del mercado ante el valor al monetizar sus trabajos.
Por el otro, la potencial fusión que se pone sobre la mesa con Tesla, con sentido, especialmente con el giro robótico del valor de vehículos eléctricos, aunque con muchas incógnitas por resolver por el camino.
Tanto es así que nos encontramos con potenciales recorridos espectaculares por parte de los analistas para sus acciones. es el caso, por ejemplo, de JPMorgan que ve un posible repunte de sus acciones de hasta un 213% con precio objetivo en los 500 dólares por acción mientras sobrepondera sus acciones en el mercado.
Considera su experto, Doug Anmuth, que el principal motor de crecimiento de SpaceX pasa por el futuro de la Inteligencia Artificial, en particular, por la expansión acelerada de sus capacidades
Pero quien va más allá es Raymond James que opta por recomendar fuerte compra sobre el valor con precio objetivo de 800 dólares por acción y potencial de nada menos que del 402% desde su precio de cierre de ayer en el mercado.
Las razones que esgrime el analista de firma, Brian Gesuale, pasan porque SpaceX casi duplica sus previsiones hasta dentro de 2 años, en 2028, de forma que refleja el impulso previsto por la compañía por sus ingresos recurrentes anuales y por la IA.
Entre sus próximo hitos, se encuentran las capturas planificadas del propulsor y de la nave del Vuelo 15 y la financiación que necesita para ampliar la capacidad de cómputo a la vez que mantiene una calidad crediticia con grado de inversión.
Menor recorrido le auguran a SpaceX firmas como Barclays, hasta los 300 dólares mientras sobrepondera sus acciones, ya que su analista, Anthony Valentini, ve un enorme potencial si el crecimiento de la capacidad de los centros de datos continúa según lo previsto.
En el otro lado, y casi en solitario se encuentra la recomendación más negativa para sus acciones que viene de la mano del banco alemán DZ Bank. Aunque eleva su precio objetivo, lo deja en 125 dólares con potencial negativo que supera el 21,5% mientras mantiene su recomendación de venta sobre sus acciones en el Nasdaq.
Su analista Markus Leistner destaca que, a pesar de que la división de IA se ha beneficiado mucho del arrendamiento de potencia informática y de la expansión de Starlink, las elevadas inversiones están lastrando el flujo libre de caja, mientras señala que la fusión con Tesla es cada vez más probable.